この記事は、連載「ゼロから学ぶ給与計算」の第1回です。連載の全体と勉強の順番は、【第0回】給与計算の勉強は何から?にまとめています。
 担当者
給与計算って、毎月なにをどの順番でやればいいんですか? 前任者のメモを見ても、日付がバラバラで……
 うさチュウ
最初は、1か月の流れだけ覚えればいいんだ。計算のこまかいやり方は、次の回から1つずつやっていこう。
給与計算を任されて最初に困るのは、計算そのものより「今日は何をする日なのか」が分からないことではないでしょうか。勤怠の締め、変更の届け出、振込の手配、税金の納付。やることが散らばっていて、どれから手をつければいいのか迷います。
この回では、給与計算の1か月の流れだけに絞って、ゆっくり説明します。金額の計算例は出しません。
この回でできるようになること
- 「締め日」「支払日」「賃金計算期間」の意味を説明できる
- 給与計算の1か月を、5つの段階に分けて順番に言える
- 自分の会社の「毎月の予定表」を作れる
読む時間の目安:約10分。最後に、確認テスト(5問)と、この回で出てきた用語の説明があります。
まず言葉をそろえよう:締め日・支払日・賃金計算期間
給与の予定を読むときに、必ず出てくる3つの言葉です。
この記事では、締め日のある月を基準に、その月を「当月」、次の月を「翌月」、前の月を「前月」と呼びます。
言葉だけでは分かりにくいので、10月の給与を例に、よくある2つの決め方を比べてみます。
| 20日締め・当月払い | 末日締め・翌月払い | |
|---|---|---|
| 締め日 | 10月20日 | 10月31日 |
| 計算する期間 | 9月21日〜10月20日 | 10月1日〜10月31日 |
| 支払日 | 10月25日 | 11月25日 |
- 20日締めの会社(「20日締め・当月25日払い」):20日で区切って、同じ月の25日に払います
- 末日締めの会社(「末日締め・翌月25日払い」):月末で区切って、次の月の25日に払います
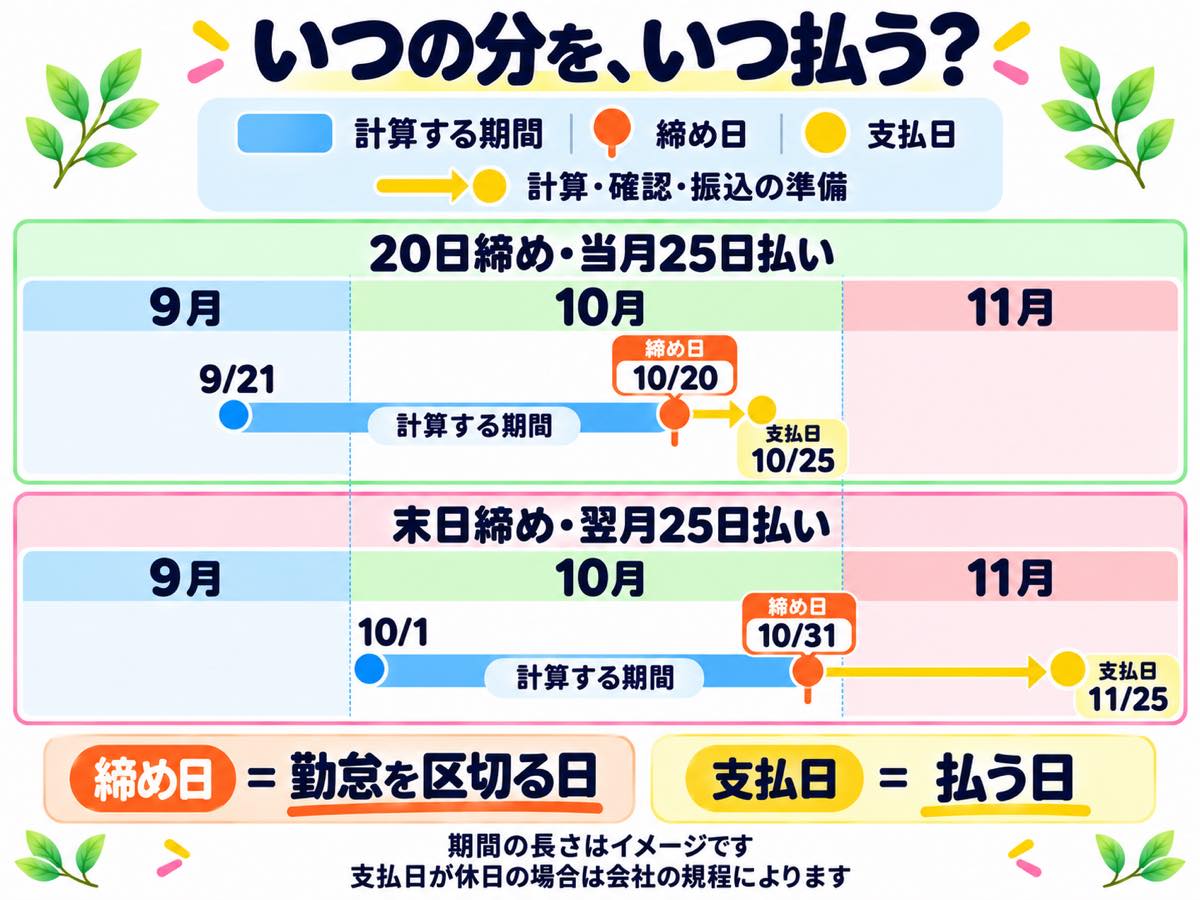
締め日から支払日までの間に、計算・確認・振込の手配を終えます。20日締めの会社なら10月20日から25日までの5日間、末日締めの会社なら10月31日から11月25日までの25日間です。ただし、銀行に振込データを送る締め切りは支払日より前なので、実際に使える日数は、もっと短くなります(④で説明します)。
つまずきポイント
基本給と残業代で「何月分か」が違う会社もあります。たとえば「末日締め・当月25日払い」の会社では、10月25日に払う給与のうち、基本給は10月分、残業代は9月分ということがあります。基本給は毎月同じ額なので先に払えますが、残業代は勤怠を締めないと計算できないからです。
自分の会社がどうなっているかは、賃金規程の「賃金計算期間」と「支払日」の条文で確かめます(この回の最後のワークで書き込みます。くわしくは第2回で説明します)。
給与計算の1か月は「5つの段階」
1か月の仕事は、次の5つの段階に分けられます。
| 段階 | やること |
|---|---|
| ① 締め | 勤怠と変更を集める |
| ② 計算 | 支給と控除を出す |
| ③ 確認 | 前月と比べる |
| ④ 支払い | 振り込み、明細を渡す |
| ⑤ 納付 | 税金と保険料を納める |
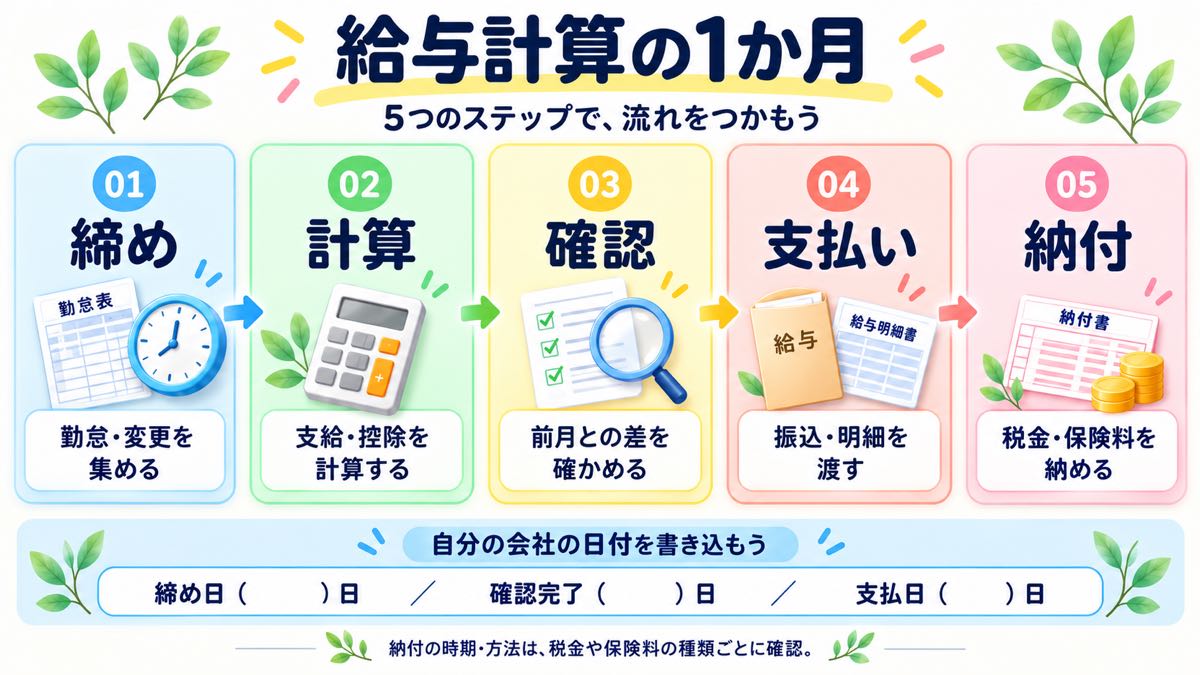
⭐ 先にカレンダーに書き込むのは、会社が決めた給与の支払日と、法律で決まっている税金・保険料の納付期限です。そこから逆算して、締め・計算・確認・振込データを送る日を決めるのがコツです。
① 締め:勤怠と「変わったこと」を集める
締め日には、その回の計算に使う材料をそろえます。集めるのは2種類です。
- 勤怠:出勤日数、労働時間、残業・休日出勤・深夜の時間、欠勤・遅刻・早退、休暇
- 変わったこと:入社・退職、昇給・降給、手当の変更、扶養の増減、住所や通勤経路の変更、名字や振込口座の変更、産休・育休に入る・戻る
⭐ この2つは、計算を始める前に固めておくのがセオリーです。計算を回してから変更が分かると、計算も確認もやり直しになります。材料がそろってから計算に入る、という順番を守りましょう。
つまずきポイント
勤怠は毎月決まって届きますが、「変わったこと」は、本人や上司から言われないと分かりません。締め日の少し前に「今月、変更はありませんか」と声をかける流れを作っておくと、漏れが防げます。
特に産休・育休は、会社が手続き(申出)をすると、条件を満たした月の健康保険料・厚生年金保険料が免除になります。手続きをしないと免除になりません。休みに入る日と戻る日は、決まった時点で早めに知らせてもらう流れを作っておきましょう。くわしくは第4回(社会保険料)で説明します。
② 計算:支給 → 控除 → 差引の順で
計算は、いつも同じ順番で進めます。
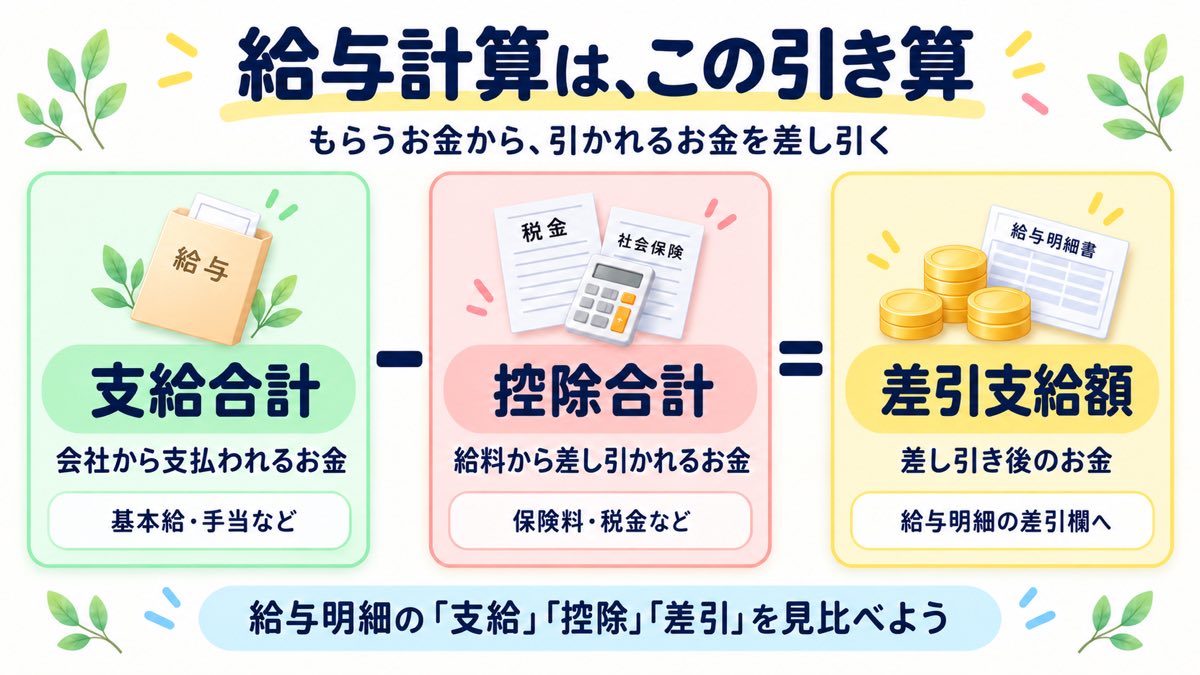
控除のうち、所得税は、非課税の通勤手当などを除いた給与から、社会保険料と雇用保険料の本人負担分を引いた金額をもとに計算します。だから社会保険料と雇用保険料を出してから、所得税の順番になります。
4つの控除は、それぞれ決まり方がまったく違います。この連載では、1つずつ別の回で説明します(社会保険料は第4回、雇用保険料は第5回、所得税は第6回、住民税は第7回)。この回では「支給 → 控除 → 差引の順で出す」とだけ覚えておけば大丈夫です。
どの手当を、所得税・社会保険・雇用保険の計算に入れるかは、給与ソフトの支給項目ごとの設定で決まります。設定に迷ったときは、給与計算の手当は税・社保・雇用保険に含める?支給項目の設定一覧表を見てください。
③ 確認:前月と比べて「理由を言えるか」
計算が終わったら、振り込む前に確認します。いちばん効くのは、前月の給与と比べることです。
といっても、全員の全部の項目を1つずつ見ていくのは大変です。見るところを絞りましょう。
「理由を言える」とは?
前月と金額が違う項目を見つけたら、その差が、①で集めた「変わったこと」のどれのせいかを指させるかを確かめます。
- 言える例:Aさんの基本給が上がった → 10月から昇給したから
- 言える例:Bさんの社会保険料が0になった → 今回の給与で引く保険料の対象月が、育休で保険料が免除になる月で、免除の手続きもしてあるから
- 言えない例:Cさんの通勤手当が増えた → 引っ越しも経路の変更も聞いていない
言えない差は、計算や入力の間違いかもしれないサインです。そこだけを、さかのぼって確かめます。
見るところは、ここに絞る
ポイントは、毎月ほとんど変わらないはずの項目です。そういう項目に差があれば、何かが起きています。
| 基本給 | めったに変わらない。昇給・降給・欠勤など、変わる理由があったか |
|---|---|
| 毎月同じ額の手当 | 手当の変更や、手当がつく条件の変化があったか |
| 通勤手当 | 次のような異変がないか ・定期代を払う月なのに、払っていない ・定期代を払わない月なのに、払った ・額が大きく変わった |
| 社会保険料 | 変わるのは、次のようなときくらい ・保険料率が変わった ・標準報酬月額が見直された ・産休・育休に入った、戻った ・退職で2か月分を引く ・決まった年齢になった(下で説明します) 思い当たる理由がない差は、必ず確かめる |
| 住民税 | 6月に、新しい年度の金額に切り替わる ・月ごとの額は、市区町村から届く通知書(特別徴収税額の決定通知書)と照らし合わせる ・市区町村から金額の変更の通知が来た月も変わる ・1月〜4月に退職する人は、原則として5月までの残りをまとめて引く(一括徴収) ・6月〜12月に退職する人も、本人が希望すればまとめて引ける |
| 入社・退職した人 | 支給と控除に、抜け・漏れがないか |
⭐ 毎月変わらないはずの金額に差があるときと、差がやけに大きいときは要注意です。この2つから見ると、確認がぐっと速くなります。
※前月との比較は、確認の入口です。毎月同じ間違いが続いている場合や、残業代のように毎月変わる項目の誤りは、比べるだけでは見つかりません。「変わったこと」がきちんと反映されているか、振込の人数と合計額が合っているかも確かめましょう(確かめ方は第10回でくわしく説明します)。
もうひとつ、社会保険料は、決まった年齢になると、本人から何も言われなくても変わります。生年月日を見て、その月に当てはまる人がいないかを毎月確かめておきましょう。以下は一般的な扱いです(加入している健康保険や、加入のしかたによって例外があります)。
- 40歳:介護保険料が加わる
- 65歳:本人の介護保険料は、原則として給与から引かず、市区町村が集める形に変わる
- 70歳:原則として、厚生年金保険料がなくなる(働き続けていても)
- 75歳:勤務先の健康保険から後期高齢者医療制度に移り、給与から健康保険料を引かなくなる(保険料は、後期高齢者医療の仕組みで別に納める)
どの月の分から変わるか(誕生日の日付で変わります)は、第4回でくわしく説明します。
つまずきポイント
退職した人の最後の給与では、社会保険料を2か月分引くことがあります。
社会保険料は、資格を失った月の前月分までかかります。資格を失う日は、退職日の翌日です。だから、月末に退職すると、退職した月の分まで保険料がかかります(10月31日に退職→資格を失うのは11月1日→10月分までかかる)。
ふだん「前月分」を引いている会社では、10月の給与で引くのは9月分です。退職したあとに払う給与がなければ、10月分を引く機会がもうありません。そこで法律では、辞めるときは「前月分とその月の分」をまとめて引いてよいことになっています。引き忘れると、退職したあとに本人と精算する手間がかかります。最後の給与で、何月分まで引くかを確かめましょう。
一方、月の途中で退職した場合(10月15日に退職→資格を失うのは10月16日)は、9月分までなので、いつもどおり1か月分です。(ここまでは、前の月から続けて加入している人の場合です。入社した月に退職するときなどは、第8回でくわしく説明します。)
④ 支払い:振込と給与明細
労働基準法では、給与は毎月1回以上、決まった日に支払うことになっています。銀行振込にするには、社員本人の同意が必要です。入社のときに、振込先と一緒に同意をもらっておきます。
支払うときは、給与明細を本人に渡すことが法律で決まっています。本人の承諾があれば、電子で渡すこともできます。あわせて、会社は賃金台帳を作り、保存しなければなりません(保存期間は法律では5年ですが、当分の間は3年とされています)。
つまずきポイント
振込は、銀行の手続きに日数がかかります。支払日から逆算して、振込データを送る日を決めておきましょう。支払日が土日祝日にあたる月の扱い(前日にずらすのか、後にずらすのか)も、規程で確かめておきます。(例:給与支給日の3営業日前など)
「給与振込」と「総合振込」の違い
銀行振込には、主に2つのやり方があります。
- 給与振込:社員に給与を振り込むためのやり方。指定した支払日に社員の口座へ入るよう、前もってデータを送る。総合振込より手数料が安く、データを送る締め切りが早い場合があります(例えば、振込指定日の2〜3営業日前が締め切り、という銀行があります)
- 総合振込:取引先への支払いなどに使うやり方。締め切りは振込指定日の前営業日など、給与振込より遅い場合があります。そのかわり、手数料は給与振込より高い場合があります
給与振込の締め切りを過ぎると、総合振込として扱われる銀行もあります。給与振込と総合振込の手数料が同じサービスもあります。手数料と締め切りは、銀行や契約によって違います。必ず取引銀行の案内で確かめてください。そのうえで、銀行の締め切りに間に合うよう、社内でデータを作って承認する日を決めておきましょう。
つまずきポイント
社員の口座情報に誤りがあると、振込ができず、銀行から会社に連絡が来ます。その人の給与が、支払日に入らないこともあります。よくある原因は、次のようなものです。
・口座番号や支店の登録ミス
・結婚などで名字が変わったのに、会社に知らせていない(口座の名義と、会社に登録した名前が合わない)
入社のときは、通帳やキャッシュカードの写しで口座を確かめて登録しましょう。名字や口座が変わったら知らせてもらうよう、①の「変わったこと」に入れておくと安心です。データを送ったあとは、銀行の画面で受付の結果や振込の結果も確かめましょう。
⑤ 納付:差し引いたお金を、期限までに納める
給与から差し引いた税金と保険料は、会社が社員から預かったお金です。決まった期限までに、それぞれの納め先へ納めます。
納める期限の数え方は、税金と社会保険料で違います。
・所得税と住民税:給与から差し引いた月の翌月10日まで
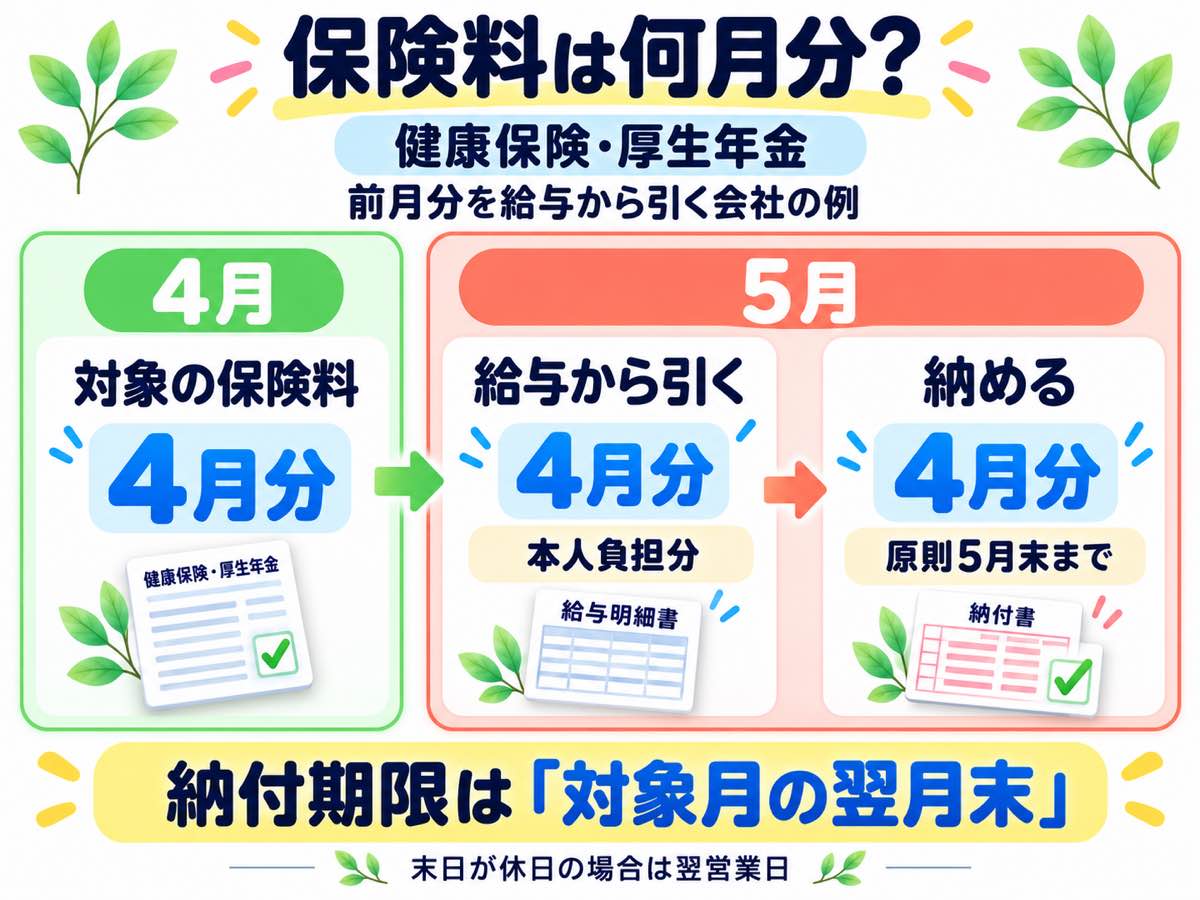
・健康保険料と厚生年金保険料:保険料の対象になる月(何月分か)の翌月末日まで
たとえば、9月分の保険料を10月の給与から引く会社なら、納める期限は10月末日です。
※ここで書いた期限は、ふつうの場合です。期限が土日祝日などに当たるときは、次の営業日になります。実際の日付は、税務署・市区町村・日本年金機構などの案内で確かめましょう。
| 差し引いたもの | 納め先 | 期限 |
|---|---|---|
| 所得税 | 税務署 | 差し引いた月の翌月10日 |
| 住民税 | 市区町村 | 差し引いた月の翌月10日 |
| 健康保険料・厚生年金保険料 | 日本年金機構 | 保険料の対象月の翌月末日 |
| 雇用保険料 | 国(労働保険料として) | 年1回の年度更新で申告・納付 |
健康保険組合に入っている会社は、健康保険料は組合へ納めます。雇用保険料は、労災保険料と合わせた労働保険料として、年に一度の年度更新で、前の年度の分を精算し、その年度の分を申告・納付します。条件によっては、分けて納めること(延納)もできます。実際に納める日は、自分の会社の納め方で確かめましょう。
所得税を差し引いて納めることを源泉徴収、住民税を差し引いて納めることを特別徴収といいます。給与の支払いを受ける人(社員など)が常時10人未満(ふだんの人数が10人未満)の事業所なら、承認を受けて年2回にまとめて納める納期の特例もあります。
つまずきポイント
社会保険料は、何月分の保険料を、何月の給与で引いて、いつ納めるかが分かれています。前月分を今月の給与から引く会社なら、その保険料を納める期限は今月末です。「何月分・何月に引く・いつ納める」を分けて確かめないと、毎月の金額が合わなくなります。ここは第4回でくわしく説明します。
経理と話すための共通言語:「預り金」と「法定福利費」
給与から差し引いた税金や保険料は、会社が社員から一時的に預かっているお金です。経理(帳簿)では、これを「預り金」と呼びます。給与計算は、経理と毎月つながっている仕事です。経理担当と話すときや、経理も自分で担当するときは、次の言葉を知っておくと話が早くなります。
帳簿の上では、給与を払った日に「給料が出ていき、差し引いた分は預り金として残る」と記録します。⑤で税金や保険料を納めた日に、預り金を減らして、預金から払う、という流れです。会社が負担する社会保険料は、預かったお金ではなく会社の費用(法定福利費)なので、分けて記録します。
※帳簿に書く時点や科目の名前は、会社の経理のやり方によって違います(給料手当・給与手当など。締めた時点で費用を記録し、支払った日に「未払金」を減らす会社もあります)。雇用保険料の本人負担分は、年度更新で会社が先に払うため、記録のしかたが会社によって違います。この回では、本人から預かる分と会社が負担する分を分けて考えられれば十分です。自分の会社の帳簿でどの名前を使っているかは、経理担当に聞いておきましょう。
ワーク:自分の会社の「毎月の予定表」を作ろう
ここまでの5つの段階を、自分の会社の日付で埋めてみてください。就業規則・賃金規程と、前任者のメモ、自分の給与明細を見ながら書き込みます。最後の2行は、10月25日に払う給与で考えて、基本給と残業代がそれぞれ「何月に働いた分」かを書きます。
| やること | 自分の会社 |
|---|---|
| 勤怠の締め日 | ( )日 |
| 変更の締め切り | ( )日 |
| 計算を終える日 | ( )日 |
| 確認を終える日 | ( )日 |
| 振込データを送る日 | ( )日 |
| 給与の支払日 | ( )日 |
| 税金を納める日 | 差し引いた月の翌月10日 |
| 保険料の引き落とし日 | 保険料の対象月の翌月末日 |
| 基本給は何月分? | ( )月分 |
| 残業代は何月分? | ( )月分 |
⭐ 埋めたら、1年分のカレンダーに書き写すのがおすすめです。支払日が土日祝日に当たる月(前にずらすか、後ろにずらすかは規程しだい)や、納付期限が次の営業日になる月が、前もって分かります。
うさチュウとQ&A
担当者締め日から支払日まで、日にちがほとんどない月があって焦ります……
うさチュウそういう月こそ、締めの前にできることを前倒しにするんだ。変更の届け出を早めに集めておくと、締め日のあとは勤怠を入れるだけになるよ。
担当者納付を忘れたらどうなりますか?
うさチュウ期限に遅れると、延滞金などがかかることがあるんだ。納付日は、支払日と同じくらい大事な日としてカレンダーに入れておいて。
うさチュウ給与計算は、毎月同じ5つの段階のくり返し。予定表が1枚あるだけで、「今日は何をする日か」に迷わなくなるよ。
確認テスト(5問・答えはクリックで開きます)
Q1. 「締め日」と「支払日」の違いを説明できますか?
締め日は、働いた記録(勤怠)を「ここまで」と区切る日。支払日は、給与が口座に振り込まれる日です。→ 本文:まず言葉をそろえよう
Q2. 給与計算の1か月の5つの段階を、順番に言えますか?
締め → 計算 → 確認 → 支払い → 納付 です。→ 本文:5つの段階
Q3. 計算は、どの順番で進めますか?
支給額を確定する → 控除を出す → 差引支給額を出す、の順です。所得税は、課税される給与から社会保険料と雇用保険料の本人負担分を引いた金額をもとにするので、社会保険料と雇用保険料を先に出します。→ 本文:② 計算
Q4. 振り込む前の確認で、いちばん効くのは何ですか?
前月の給与と比べて、差の理由を「変わったこと」で説明できるか確かめることです。まず、毎月ほとんど変わらないはずの項目(基本給・毎月同じ額の手当・通勤手当・社会保険料・住民税)と、入社・退職した人から見ます。それだけで終わらせず、変わったことの反映や、振込の人数と合計額も確かめます。→ 本文:③ 確認
Q5. 給与から差し引いた所得税・住民税・社会保険料は、それぞれいつまでに納めますか?
所得税と住民税は、差し引いた月の翌月10日まで。健康保険料・厚生年金保険料は、原則として保険料の対象月の翌月末日までです(前月分を今月の給与から引く会社なら、今月末)。雇用保険料は、年に一度の年度更新で申告・精算します(分けて納められる場合もあります)。→ 本文:⑤ 納付
よくある質問
- 給与計算のやり方は、どんな順番で進めればいいですか?
-
1か月を「締め → 計算 → 確認 → 支払い → 納付」の5つに分けて進めます。計算は、支給額を確定してから控除を出し、最後に差引支給額を出します。
- 給与計算の締め日と支払日は、どうやって決まっていますか?
-
会社が就業規則や賃金規程で決めています。労働基準法では、給与は毎月1回以上、決まった日に支払うことになっているので、締め日と支払日も毎月同じ日に決めておくのが基本です。
- 給与から差し引いた税金と保険料は、いつまでに納めますか?
-
所得税と住民税は、差し引いた月の翌月10日まで。健康保険料・厚生年金保険料は、原則として保険料の対象月の翌月末日までです(前月分を今月の給与から引く会社なら、今月末)。雇用保険料は毎月は納めず、年に一度の年度更新で申告・精算します(条件によって分けて納めることもできます)。
この章で出てきた用語
本文で青い文字になっている言葉は、ここで意味を説明しています。分からない言葉が出てきたら、いつでもここに戻ってきてください。
締め日(しめび)
働いた記録(勤怠)を「ここまで」と区切る日です。この日までの勤怠をもとに、残業代などを計算します。何日にするかは、会社が就業規則や賃金規程で決めています。
支払日(しはらいび)
給与が口座に振り込まれる日です。労働基準法で、給与は毎月1回以上、決まった日に支払うことになっています。何日にするかは、会社が就業規則や賃金規程で決めています。
賃金計算期間(ちんぎんけいさんきかん)
1回の給与で「いつからいつまで働いた分」を計算するか、という期間です。たとえば20日締めの会社なら「前月21日から当月20日まで」です。基本給と残業代で期間が違う会社もあります。
勤怠(きんたい)
出勤・欠勤・遅刻・早退・残業・休日出勤・休暇など、社員がどう働いたかの記録です。給与計算の材料になります。
支給額(しきゅうがく)
会社が社員に支払うお金の合計です。基本給・手当・残業代などを合わせたものです。
控除(こうじょ)
給与から差し引くお金です。税金や社会保険料のように法律で決まったもののほか、労使協定があれば、社宅費や組合費なども差し引けます。
差引支給額(さしひきしきゅうがく)
支給額から控除額を引いた、実際に社員へ振り込む金額です。一般に「手取り」と呼ばれます。
標準報酬月額(ひょうじゅんほうしゅうげつがく)
健康保険料と厚生年金保険料を計算するために、毎月の報酬を区切りのよい等級に当てはめた金額です。くわしくは社会保険料の回で説明します。
一括徴収(いっかつちょうしゅう)
退職などで給与から住民税を引けなくなるとき、5月までの残りの住民税を、最後の給与や退職金からまとめて引くことです。1月1日から4月30日までに退職する人は、原則としてまとめて引きます(最後の給与などが、残りの税額より多いときに限ります)。6月1日から12月31日までに退職する人は、本人が希望したときにまとめて引けます。
給与明細(きゅうよめいさい)
給与の内訳(支給・控除・差引支給額)を社員に知らせる書類です。法律では「支払明細書」といい、会社には渡す義務があります。社員の承諾があれば、電子で渡すこともできます。
賃金台帳(ちんぎんだいちょう)
社員ごとに、賃金計算期間・労働日数・労働時間・支給額・控除額などを記録する帳簿です。会社には、作って保存する義務があります。
年度更新(ねんどこうしん)
雇用保険料と労災保険料(あわせて労働保険料)について、前の年度の分を精算し、その年度の分を申告・納付する、年に一度の手続きです。毎年6月1日から7月10日までに行います。条件によっては、分けて納めること(延納)もできます。
源泉徴収(げんせんちょうしゅう)
会社が給与から所得税を差し引き、社員の代わりに国へ納める仕組みです。差し引いた月の翌月10日までに納めます(納期の特例を受けている場合は年2回)。
特別徴収(とくべつちょうしゅう)
会社が給与から住民税を差し引き、社員の代わりに市区町村へ納める仕組みです。差し引いた月の翌月10日までに納めます(納期の特例を受けている場合は年2回)。
納期の特例(のうきのとくれい)
給与の支払いを受ける人(社員など)が常時10人未満(ふだんの人数が10人未満)の事業所が、承認を受けて、毎月の源泉所得税や住民税を年2回にまとめて納められる制度です。所得税は税務署、住民税は市区町村の承認が必要で、納める月も違います。
預り金(あずかりきん)
給与から差し引いた所得税・住民税・社会保険料(本人負担分)のように、会社が社員から一時的に預かって、あとで国や市区町村などに納めるお金を、経理(帳簿)で記録するときの呼び方です。納めたときに減らします。
法定福利費(ほうていふくりひ)
法律で会社が負担すると決まっている社会保険料(健康保険料・厚生年金保険料などの会社負担分)を、経理(帳簿)で会社の費用として記録するときの呼び方です。
連載「ゼロから学ぶ給与計算」
前の回:【第0回】給与計算の勉強は何から? / 次の回:【第2回】勤怠から支給額を出す
何も知らない状態から、給与計算を自分で計算して確かめられるようになる連載です。上から順に読むと、迷わず進めます。
- 第0回:給与計算の勉強は何から?(入口・目次)
- 第1回:給与計算の1か月の流れ
- 第2回:勤怠から支給額を出す
- 第3回:残業代(割増賃金)の考え方
- 第4回:社会保険料のしくみ
- 第5回:雇用保険料のしくみ(準備中)
- 第6回:所得税(源泉徴収税額表の読み方)(準備中)
- 第7回:住民税(特別徴収)(準備中)
- 第8回:入社・退職の月の給与計算(準備中)
- 第9回:1年の行事(算定基礎届・年度更新・年末調整)(準備中)
- 第10回:ミスを防ぐ確かめ方(準備中)
関連記事
参考にした公的機関の情報
※この記事は2026年10月時点の公的情報をもとに、一般的な内容をまとめたものです。制度は改正される場合があります。締め日・支払日・納付の方法は、自社の規程や、国税庁・市区町村・日本年金機構などの公式情報でご確認ください。