導入
「社会保険に加入することになりそうだけど、手取りがいくら減るか怖い…」
社会保険の適用拡大が進み、これまで社会保険に加入していなかった短時間労働者の方でも、社会保険(健康保険・厚生年金)に加入できる枠が広がっています。
社会保険適用拡大のスケジュール
| 2026年10月(実施済み) | 賃金要件(月額88,000円以上)の廃止 |
|---|---|
| 2027年10月 | 厚生年金の被保険者36人以上の会社に適用拡大 |
| 2029年10月 | 同21人以上の会社に適用拡大 |
| 2032年10月 | 同11人以上の会社に適用拡大 |
| 2035年10月 | 同10人以下の会社にも適用 |
※上記は法令に基づくスケジュールです。今後変更される可能性があります。最新情報は厚生労働省の公式サイトでご確認ください。
手取りが減ることへの不安は、当然の感覚です。でも、「手取りがどう決まるのか」という仕組みを知っておけば、漠然とした不安が「自分で確かめられること」に変わります。
金額をあてはめる前に、まず考え方を整理します。
手取りは減ってもメリットはある
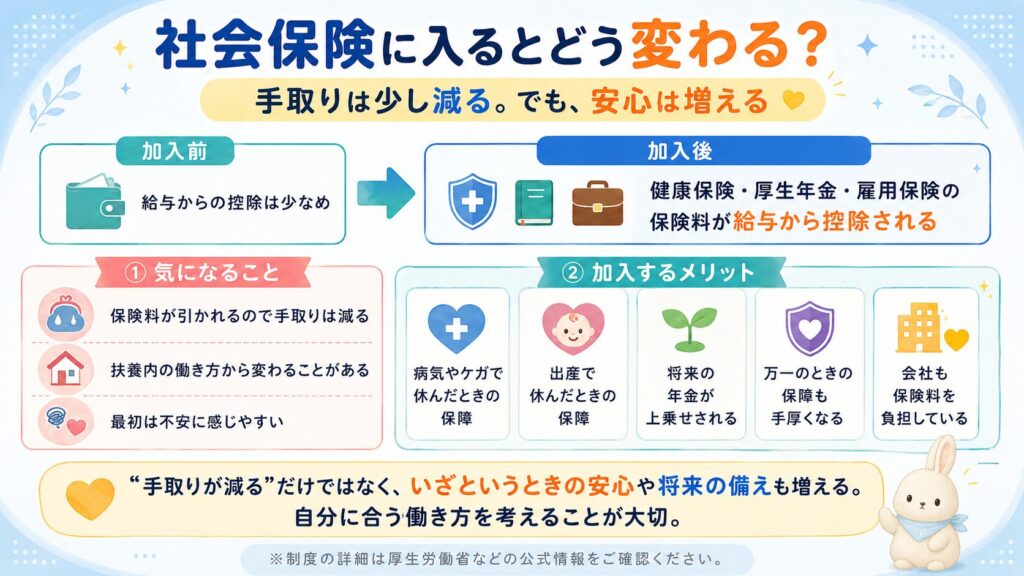
社会保険(健康保険・厚生年金)に加入すると、毎月の手取りは減ります。ただし「失う」のではなく、「将来の保障に回る」部分が大きいことも理解しておきましょう。
手取りの減り方は、この式で考えます。
- 手取りの減る額 = 本人負担の健康保険料 + 本人負担の厚生年金保険料
- 本人負担 = 標準報酬月額 × 保険料率 ÷ 2(会社と本人で半分ずつ)
| 標準報酬月額 | 月収をそのまま使わず、等級表に当てはめた金額 |
|---|---|
| 保険料率 | 健康保険と厚生年金で別々。健康保険は都道府県や加入する保険者で違う |
| ÷ 2 | 会社と本人で半分ずつ負担する「労使折半」 |
40歳以上の方は、これに介護保険料が加わります。2026年度からは、健康保険料とあわせて「子ども・子育て支援金」も徴収されています(こちらも会社と本人で半分ずつです)。雇用保険料は別の保険で、すでに給与から引かれていれば増えません。
実際の金額は、計算しなくても出せます。保険料額表の「折半額」の欄を見れば、それが本人負担です(やり方は「確認方法」で説明します)。
一方で、加入することで得られるメリットもあります🙆
- 傷病手当金(病気やケガで働けなくなったときに給付金が支給される)
- 出産手当金・出産育児一時金
- 将来受け取る老齢厚生年金が増える
- 3年間の保険料調整制度(対象になる事業所・方に限りがあります。「注意点2」で説明します)
国保加入の自営業者・フリーランスは、病気で働けなくなっても、協会けんぽ、組合健保のように給与補填となる傷病手当金が基本的にありません。
「手取りが減る」だけに注目せず、「何が得られるか」もセットで考えることが大切です。
社会保険料の決め方
社会保険料の計算が複雑に感じる理由は、「毎月の給与額に単純にかけ算するのではない」からです。
社会保険料(健康保険料・厚生年金保険料)は、「標準報酬月額」という等級に当てはめて計算されます。月収をそのまま使うのではなく、決まった等級表の中から該当する区分を探す仕組みです。
- 入社時・資格取得時:最初の給与をもとに標準報酬月額が決まる
- その後:毎年4〜6月の給与平均をもとに9月から改定(定時決定)
- 収入が大きく変わった場合:随時改定で年の途中に変わることもある
また、健康保険料は加入する保険組合や都道府県によって料率が異なるため、全員が同じ金額になるわけではありません。
「自分の正確な保険料額」は、会社の担当部署か年金事務所に確認するのが確実です。
注意点1:保険料は「労使折半」で会社も半分負担している
給与明細に記載されている社会保険料は、あくまで「本人の負担分」です。実際には会社もほぼ同額を負担しています。これを「労使折半」といいます。
給与明細に載っている健康保険料と厚生年金保険料が、あなたの負担分です。会社は、それと同じ額を別に納めています。
「明細の保険料は自分の負担分だけ」という事実を知っておくと、社会保険の見え方が少し変わります。
注意点2:3年間の保険料調整制度がある(使える人は限られます)
保険料調整制度は、新たに社会保険に加入する方の保険料負担を、通算3年間軽くする仕組みです。会社が保険料の一部を一時的に多く負担することで、本人の負担が軽くなります(日本年金機構「保険料調整制度とは」より)。
使えるのは、対象になる事業所で、収入が一定以下の方に限られます。
- 対象の事業所:2026年10月以降に任意で適用を始めた事業所や、2027年10月以降の適用拡大で新たに対象になる事業所など
- 対象の方:収入(標準報酬月額)が一定額以下の短時間労働者
| 時期 | 負担の目安 |
|---|---|
| 加入から1〜2年目 | 軽減される(収入が低いほど軽減の幅が大きい) |
| 3年目 | 軽減の割合が半分になる |
| 4年目以降 | 通常の保険料(調整なし) |
段階的に保険料が増えていくため、いきなり大幅な手取り減にはなりにくい設計です。
⚠️ 保険料調整制度の対象外となるケースがあります
すでに51人以上の会社で、2026年10月の賃金要件の撤廃だけで新たに加入する方は、通常は対象になりません。自分が対象かどうかは、勤務先の担当部署や年金事務所にご確認ください。
保険料調整制度の詳細は今後変更される可能性があります。必ず厚生労働省・日本年金機構の公式サイトで最新情報をご確認ください。
保険料調整制度があることを知っているだけで、加入直後の不安が大きく和らぎます。
注意点3:扶養から外れても、配偶者側の保険料は変わらない
「自分が社会保険に加入すると、配偶者の保険料が安くなる?」という疑問を持つ方もいますが、そうではありません。
社会保険料は「扶養している家族の人数が増えても保険料は変わらない」仕組みです。逆に言えば、扶養から外れて自分で加入しても、配偶者の保険料は変わりません。
扶養から外れることで起こる変化:
- 自分 → 社会保険料の負担が発生する(手取りが減る)
- 配偶者 → 保険料は変わらない
- 自分自身の保障 → 傷病手当金・将来の厚生年金が手厚くなる
「保険料ゼロで扶養に入る」のと「保険料を払って自分で加入する」のは、短期的なコストと長期的な保障のトレードオフです。
確認方法
社会保険加入による手取り影響を把握するには、以下のステップを試してみてください。
- 厚生労働省のシミュレーターを使う
社会保険適用拡大特設サイトで、手取りへの影響を簡単にシミュレーションできます。
→ 厚生労働省「社会保険適用拡大特設サイト」 - 標準報酬月額の等級を探す
月収に対応する等級を、保険料額表で探します。
→ 日本年金機構「標準報酬月額・保険料額表」(厚生年金)/協会けんぽ「保険料額表」(健康保険。お住まいの都道府県の表) - 表の「折半額」の欄を見る
健康保険と厚生年金の「折半額」を足したものが、手取りが減る額の目安です。 - 保険料調整制度の対象かどうかを確認する
勤め先の事業所が対象か、収入が基準以内かを、勤め先の担当部署か年金事務所に確認します(2026年10月の賃金要件の撤廃だけで加入する場合は、対象外のことが多いです)。
具体例:自分の手取りの変化を出す手順
金額は人によって違うので、ここでは数字を当てはめず、調べる順番を整理します。
| 見るもの | どこで調べる | 手取りへの影響 |
|---|---|---|
| 健康保険料(子ども・子育て支援金を含む) | 協会けんぽ(または加入する健康保険組合)の保険料額表 | 「折半額」の欄が本人負担。加入で新しく引かれる |
| 厚生年金保険料 | 日本年金機構の保険料額表 | 「折半額」の欄が本人負担。加入で新しく引かれる |
| 介護保険料 | 同じ保険料額表(40歳以上のみ) | 40歳以上の方は、さらに加わる |
| 雇用保険料 | 給与明細 | すでに引かれていれば増えない |
| 保険料調整制度 | 年金事務所・勤め先 | 対象なら一定期間、本人負担が軽くなる |
- 月収から、標準報酬月額の等級を探す
- 健康保険と厚生年金の「折半額」を足す(40歳以上は介護保険料も)
- 保険料調整制度の対象なら、軽減される分を考える
- 出てきた金額が、手取りが減る額の目安
※実際の金額は、標準報酬月額・お住まいの都道府県・年度によって変わります。この記事では具体的な金額を載せていません。厚生労働省のシミュレーターで、自分の数字を確かめるのが確実です。
今日からできるアクション
- 厚生労働省の社会保険適用拡大特設サイトで手取りシミュレーションを試す → 厚生労働省「社会保険適用拡大特設サイト」
- 自分の月収・週の労働時間・勤め先の規模(社会保険に入っている人の数)を確認する
- 保険料額表で、自分の等級と「折半額」を確認する
- 保険料調整制度(3年間の軽減)の対象になるか、勤め先の担当部署に確認する(2026年10月の賃金要件の撤廃だけで加入する場合は、対象外のことが多い)
- 傷病手当金・将来の厚生年金などのメリットも含めて考える
まとめ
- 手取りの減る額の目安は「標準報酬月額 × 保険料率 ÷ 2」。保険料額表の「折半額」を見れば、計算しなくても出せる
- 会社も同額程度を負担しており、給与明細の金額が全てではない
- 3年間の保険料調整制度(軽減)はあるが、対象の事業所と収入に限りがある。2026年10月の賃金要件の撤廃だけで加入する場合は、対象外のことが多い(詳細は公式情報で確認を)
- 傷病手当金・将来の厚生年金など、長期的なメリットもある
- 扶養から外れても配偶者の保険料は変わらない
「手取りが減る」だけに目を向けず、「将来の備えが整う」という視点も持っておきましょう。仕組みで把握しておくことが、冷静な判断の第一歩です。
給与明細のほかの項目も確認する
この記事のほかにも、給与明細の項目ごとに記事を分けています。気になるところだけ拾い読みできるように、項目別のガイドを用意しました。
関連記事
- 関連記事:「106万円の壁」は2026年10月に撤廃|何が変わった?今確認する3つのこと
- 関連記事:130万円の壁と106万円の壁の違いとは?
- 関連記事:【第4回】社会保険料の計算方法|標準報酬月額と保険料が変わる月(給与担当者向け)
ぜひあわせて読んでみてください。
手取りが減ったと感じたとき、収入そのものを見直したくなることがあります。転職すべきか迷ったら|自分で決めるために確かめたい3つのことでは、自分で決めるために確かめたいことを3つに整理しました。
※この記事は2026年10月時点の公的情報をもとに一般的な内容をまとめたものです。制度は改正される場合があります。実際の判断は、厚生労働省・日本年金機構・協会けんぽなどの公式情報や、勤務先・専門家に確認してください。
参考情報源(公的機関)
・厚生労働省「社会保険適用拡大特設サイト」
・日本年金機構「標準報酬月額・保険料額表」
・協会けんぽ「保険料率について」
・日本年金機構「保険料調整制度とは」
・厚生労働省「雇用保険料率について」