この記事は、連載「ゼロから学ぶ給与計算」の第5回です。前回は【第4回】社会保険料の計算方法で、健康保険・厚生年金の保険料を見ました。今回は、給与から引くもう1つの保険料、雇用保険料のしくみを学びます。
 担当者
雇用保険料って、社会保険料と同じように標準報酬月額で計算するんですか? 毎月ちょっとずつ金額が違うのが不思議で……。
 うさチュウ
雇用保険料は、その月に払う給与の額に率をかけて計算するんだ。だから残業が多い月は少し増えるよ。社会保険料とは計算のもと・引くタイミング・会社の納め方がちがうから、比べながら覚えるとすっきりするよ。
※この回は、給与から引く雇用保険料のしくみを扱います。退職したあとにもらう失業給付(基本手当)のことは、別の記事で説明しています。会社が年1回まとめて行う申告(年度更新)は、第9回でくわしく扱います。
この回でできるようになること
- 雇用保険料の式と、今の率の確かめ方が分かる
- どの支払いに雇用保険料がかかるか(賃金に入るもの)を見分けられる
- 社会保険料とのちがいを説明できる
読む時間の目安:約12分。最後に、確認テスト(5問)と、この回で出てきた用語の説明があります。
まず言葉をそろえよう:労働保険と雇用保険料
雇用保険は、労災保険とあわせて労働保険と呼ばれます。2つの保険料は、負担のしかたがちがいます。
| 保険料 | だれが負担する | 給与から引く? |
|---|---|---|
| 労災保険料 | 会社だけ | 引かない |
| 雇用保険料 | 本人と会社 (会社の負担のほうが多い) | 本人の負担分を引く |
雇用保険料の会社の負担が多いのは、雇用保険二事業の分を会社だけが負担するからです。給与計算の担当者が給与から引くのは、雇用保険料の本人負担分だけです。
雇用保険料の式と、今の率
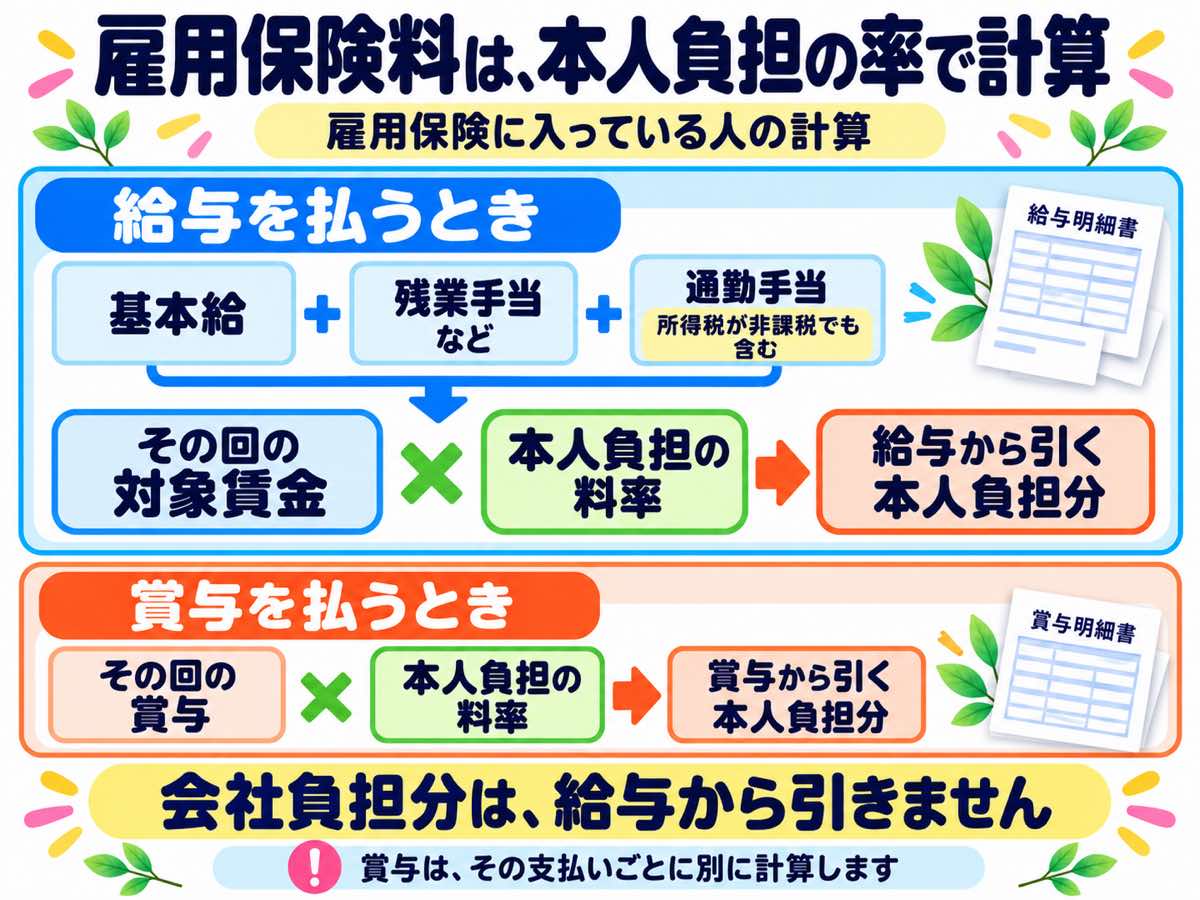
給与から引く雇用保険料は、次の式で求めます。
本人が負担する雇用保険料 = その回に支払う賃金の額 × 本人負担の雇用保険料率
雇用保険料率は、事業の種類ごとに決まっていて、年度(4月〜翌年3月)ごとに見直されることがあります。2026年度(令和8年度)の率は次のとおりです(厚生労働省「令和8年度 雇用保険料率のご案内」)。
| 事業の種類 | 本人負担 | 会社負担 | 合計 |
|---|---|---|---|
| 一般の事業 | 5/1,000 | 8.5/1,000 | 13.5/1,000 |
| 農林水産・清酒製造の事業 | 6/1,000 | 9.5/1,000 | 15.5/1,000 |
| 建設の事業 | 6/1,000 | 10.5/1,000 | 16.5/1,000 |
2025年度より、本人負担・会社負担とも引き下げられています。自分の会社がどの事業の種類にあたるかは、労働保険の申告書(年度更新の書類)で確かめられます。農林水産の事業でも、酪農・養鶏など一般の事業の率を使う例外があるので、業種名だけで決めず、厚生労働省の料率表の注記で確かめましょう。
つまずきポイント
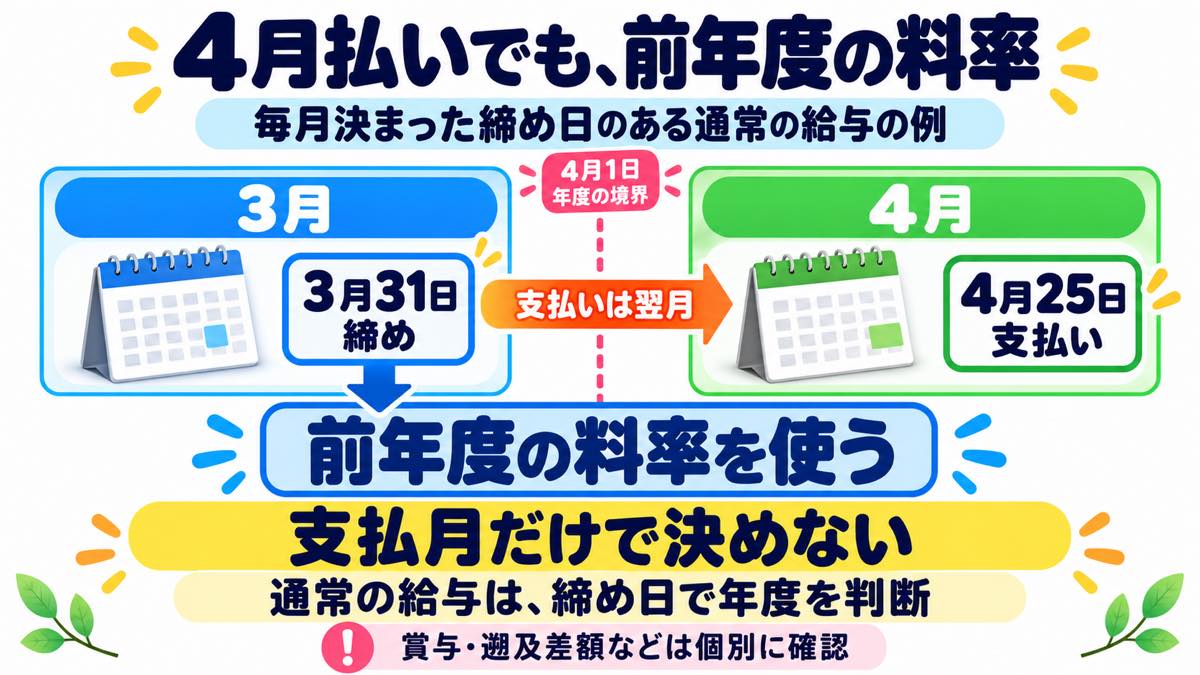
率が変わる年度の初めは、給与ソフトの率の設定を必ず確かめましょう。毎月決まった締め日がある通常の給与では、どの年度の賃金になるかは、原則として締め日で判断します。たとえば3月締め・4月払いの給与は前の年度の賃金なので、前の年度の率を使います(厚生労働省)。支払月だけで判断せず、締め日と、給与ソフトの率の切り替えの設定を確かめましょう。賞与や、あとから払う差額など、ふだんと違う支払いは個別に確かめます。
1円未満の端数は、給与から引くときは50銭以下なら切り捨て、50銭1厘以上なら1円に切り上げます。会社と社員の間に、慣習的な扱いなどの特約があるときは、その扱いによります(厚生労働省「労働保険料の申告・納付」)。第4回の社会保険料と同じ考え方です。
どの支払いに雇用保険料がかかる?
雇用保険料は、賃金総額に入る支払いにかかります。法律では、名前にかかわらず、働いた対価として会社が払うものが賃金です(労働保険徴収法2条2項)。
| 賃金に入るものの例 | 基本給、残業手当・休日手当・深夜手当、家族手当・住宅手当・役職手当などの手当、通勤手当(所得税が非課税の分も含む)、賞与、休業手当 |
|---|---|
| 賃金に入らないものの例 | 退職するときに払う退職金、結婚祝金・災害見舞金などの慶弔金、実費を精算する出張旅費、解雇予告手当 |
名前だけで判断しないことも大切です。たとえば、給与や賞与に上乗せして払う「前払退職金」は賃金に入ります。見舞金なども、支給の性質や条件で確かめましょう。なお、労働基準法にもとづく「休業手当」は賃金に入りますが、業務上のけがや病気に対して会社が行う「休業補償」や、労災保険から支給される「休業補償給付」は別のもので、雇用保険料の対象には入りません。
手当ごとに、所得税・社会保険・雇用保険のどれに含めるかは、給与計算の手当は税・社保・雇用保険に含める?支給項目の設定一覧表にまとめています。
つまずきポイント
通勤手当は、所得税では非課税でも、雇用保険料の計算には入ります。給与ソフトで、通勤手当の「雇用保険の対象」のチェックが外れていないか確かめましょう。また、雇用保険料は賞与にもかかります。社会保険のような上限はなく、賞与の額にそのまま率をかけます。
社会保険料とのちがい
第4回の社会保険料と並べると、ちがいがよく分かります。
| 社会保険料 (健康保険・厚生年金) | 雇用保険料 | |
|---|---|---|
| 計算のもと | 標準報酬月額 (区切りのよい額) | その回に支払う賃金の額 (そのままの額) |
| 残業代が変わったとき | すぐには変わらない (料率の改定などで変わることはある) | その回の対象の賃金が変われば、 額も変わる |
| いつの分を引く | 原則として前月分を引く | その回に支払う賃金の分を引く |
| 賞与 | 標準賞与額(上限あり) | 賞与の額そのまま(上限なし) |
| 会社の納め方 | 毎月納める | 原則年1回の年度更新で申告。 見込みで先に納め、翌年度に精算 (条件により分けて納めることも可) |
| 年齢 | 原則、厚生年金は70歳・ 健康保険は75歳で資格を失う | 年齢では終わらない (65歳以上も加入する) |
雇用保険料は、法律で「賃金を支払うときに、その賃金に応じた本人負担分を引くことができる」とされています(労働保険徴収法32条)。社会保険料のように「前月分」を引くのではないので、今回払う給与から、今回払う給与に対応する本人負担分を引きます。
だれから雇用保険料を引く?
雇用保険料を引くのは、雇用保険に入っている人(被保険者)だけです。原則として、次の2つを満たす人は、パート・アルバイトも雇用保険に入ります(雇用保険法6条)。
- 1週間の所定労働時間が20時間以上
- 31日以上続けて雇われる見込みがある
昼間の学生は、原則として入りません。会社の役員も原則として入りませんが、従業員としての立場をあわせ持つ人などは入ることがあります。また、法改正により、2028年10月1日から、週の所定労働時間が10時間以上の人に広がります(厚生労働省)。今の加入の条件は週20時間以上のままです。
つまずきポイント
昔の「64歳以上は免除」の設定が残っていないか確かめましょう。以前は、4月1日時点で64歳以上の人の雇用保険料は免除されていましたが、この扱いは2020年3月で終わり、2020年4月からは年齢にかかわらず雇用保険料がかかります(厚生労働省)。古いExcelやソフトの設定で、年齢で雇用保険料を止めていると、引き漏れになります。
反対に、雇用保険に入っていない人から雇用保険料を引いていないかも確かめます。週の所定労働時間が変わって加入・脱退したときは、資格を取った日・失った日と、対象になる賃金に合わせて、手続きと給与ソフトの設定を確かめましょう(入社・退職の月は第8回でくわしく扱います)。
会社はいつ、どう納める?
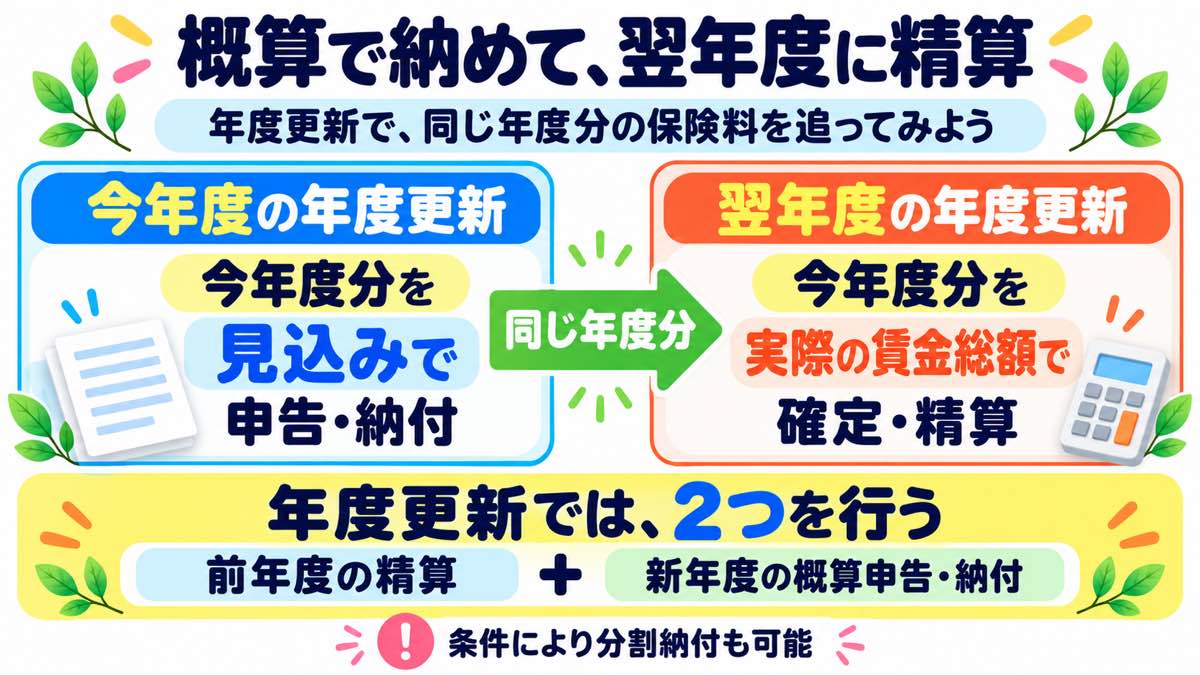
社会保険料は毎月納めますが、雇用保険料は労災保険料とあわせて、原則として年1回の年度更新で申告します。毎年6月1日から7月10日までの間に、前の年度の保険料を確定して精算し、今の年度の保険料を見込み(概算)で申告・納付します。条件を満たす場合は、概算の保険料を分けて納めることもできます(延納。くわしくは第9回)。
つまり、今の年度の保険料は見込みで先に納めておき、翌年度に実際の賃金総額で精算するしくみです。精算では1年間の賃金総額を集計するので、毎月の給与データで、雇用保険の対象の人・対象の賃金を正しく分けておくことが、あとで楽になるコツです。
給与ソフトで確かめる4つの設定
- 事業の種類と率:一般・農林水産・清酒製造・建設のどれか、今の年度の率になっているか
- 対象の人:雇用保険に入っている人だけが対象になっているか(年齢で止める古い設定がないか)
- 対象の手当:通勤手当など、賃金に入る手当が「雇用保険の対象」になっているか
- 賞与:賞与からも雇用保険料を引く設定になっているか
経理と話すときの言葉
給与から引いた本人負担分は「預り金」など、会社が負担する雇用保険料と労災保険料は「法定福利費」などで記録する例があります。労働保険料は見込みで納めて翌年度に精算するので、実際の科目や処理のしかたは会社によって違います。経理担当に確かめておきましょう。
ワーク:自分の会社の「雇用保険料のルール」を書き出そう
労働保険の申告書(年度更新の書類)や、給与ソフトの設定画面を見ながら、次の表を埋めてみてください。
| 確かめること | 自分の会社 |
|---|---|
| 事業の種類 | 一般/農林水産・清酒製造/建設 |
| 今の本人負担の率 | ( )/1,000 |
| 新しい率を使い始める給与 | ( 月 日)締め分・ ( 月 日)支払いから |
| 端数の扱い | 50銭以下切り捨て・50銭1厘以上切り上げ/ 特約あり( ) |
| 通勤手当の設定 | 雇用保険の対象になっている/なっていない |
| 賞与から引く設定 | ある/ない |
| 雇用保険に入っていない人 | ( )人 (理由:週20時間未満・学生・役員など) |
| 年齢で雇用保険料を止める設定 | ない/ある(→直す) |
| 年度更新の担当と時期 | ( )・毎年6月〜7月10日 |
うさチュウとQ&A
担当者社員から「今月、雇用保険料が少し増えてるけど間違い?」と聞かれました。
うさチュウ雇用保険料はその月に払う給与の額にかかるから、残業代が増えた月は少し増えるんだ。まずは、その月の総支給額(雇用保険の対象の分)に率をかけて、明細の額と合うかを確かめてみよう。
担当者65歳を過ぎたパートさんからも、雇用保険料を引くんですか?
うさチュウ雇用保険に入っていれば、年齢にかかわらず引くよ。昔は64歳以上の人を免除する扱いがあったけど、2020年4月からはなくなったんだ。古い設定が残っていないか、一度見ておこうね。
うさチュウ雇用保険料は「その回の賃金 × 率」。どの支払いが賃金に入るかと、今の年度の率をそろえれば、毎月落ち着いて確かめられるよ。
確認テスト(5問・答えはクリックで開きます)
Q1. 雇用保険料は、標準報酬月額に率をかけて計算しますか?
しません。その回に支払う賃金の額(通勤手当なども含む)に、本人負担の雇用保険料率をかけて計算します。→ 本文:雇用保険料の式と、今の率
Q2. 所得税が非課税の通勤手当は、雇用保険料の計算に入れますか?
入れます。雇用保険料のもとになる賃金には、所得税が非課税の通勤手当も含まれます。→ 本文:どの支払いに雇用保険料がかかる?
Q3. 雇用保険料も、社会保険料と同じように前月分を給与から引きますか?
引きません。賃金を支払うときに、その賃金に応じた本人負担分を引きます。→ 本文:社会保険料とのちがい
Q4. 4月1日時点で64歳以上の人は、雇用保険料が免除されますか?
されません。その免除は2020年3月で終わり、2020年4月からは年齢にかかわらず雇用保険料がかかります。→ 本文:だれから雇用保険料を引く?
Q5. 会社は、雇用保険料を毎月納めますか?
毎月ではありません。労災保険料とあわせて、原則年1回(6月1日〜7月10日)の年度更新で申告し、今の年度の保険料を見込みで先に納め、翌年度に精算します(条件により分けて納めることもできます)。→ 本文:会社はいつ、どう納める?
よくある質問
- 雇用保険料はどうやって計算しますか?
-
その回に支払う賃金の額に、本人負担の雇用保険料率をかけて計算します。2026年度(令和8年度)の本人負担の率は、一般の事業で5/1,000、農林水産・清酒製造の事業と建設の事業で6/1,000です。率は年度ごとに見直されることがあるので、厚生労働省の案内で確かめましょう。なお、農林水産の事業でも一般の事業の率を使う例外があるため、厚生労働省の料率表の注記も確認してください。
- 雇用保険料は賞与からも引きますか?
-
引きます。賞与も雇用保険料のもとになる賃金に入ります。社会保険料のような上限はなく、賞与の額に本人負担の率をかけて計算します。
- 社会保険料と雇用保険料はどう違いますか?
-
社会保険料は標準報酬月額をもとに原則として前月分を引き、会社は毎月納めます。雇用保険料は、その回に支払う賃金の額をもとにその分を引き、会社は原則年1回の年度更新で申告して、見込みで納めた保険料を翌年度に精算します。
この章で出てきた用語
本文で青い文字になっている言葉は、ここで意味を説明しています。分からない言葉が出てきたら、いつでもここに戻ってきてください。
労働保険(ろうどうほけん)
労災保険と雇用保険をまとめた呼び方です。保険料は、原則として年1回の年度更新で申告し、その年度の分を見込み(概算)で納めて、翌年度に実際の賃金総額で精算します。
雇用保険二事業(こようほけんにじぎょう)
雇用安定事業と能力開発事業のことです。この分の保険料は会社だけが負担するので、雇用保険料は本人負担より会社負担のほうが多くなります。
雇用保険料率(こようほけんりょうりつ)
雇用保険料を計算するための率です。事業の種類(一般・農林水産・清酒製造・建設)ごとに、本人負担分と会社負担分が決まっていて、年度ごとに見直されることがあります。
賃金総額(ちんぎんそうがく)
雇用保険料・労災保険料を計算するもとになる額です。基本給・手当・残業代・賞与など、名前にかかわらず働いた対価として払うものの合計で、通勤手当も含みます。退職するときに払う退職金や結婚祝金などは原則として含みませんが、名前ではなく支給の性質で判断します。
年度更新(ねんどこうしん)
雇用保険料と労災保険料(あわせて労働保険料)について、前の年度の分を精算し、その年度の分を申告・納付する、年に一度の手続きです。毎年6月1日から7月10日までに行います。条件によっては、分けて納めること(延納)もできます。
連載「ゼロから学ぶ給与計算」
前の回:【第4回】社会保険料の計算方法 / 次の回:第6回 所得税(源泉徴収税額表の読み方)(準備中)
何も知らない状態から、給与計算を自分で計算して確かめられるようになる連載です。上から順に読むと、迷わず進めます。
- 第0回:給与計算の勉強は何から?(入口・目次)
- 第1回:給与計算の1か月の流れ
- 第2回:勤怠から支給額を出す
- 第3回:残業代(割増賃金)の考え方
- 第4回:社会保険料のしくみ
- 第5回:雇用保険料のしくみ
- 第6回:所得税(源泉徴収税額表の読み方)(準備中)
- 第7回:住民税(特別徴収)(準備中)
- 第8回:入社・退職の月の給与計算(準備中)
- 第9回:1年の行事(算定基礎届・年度更新・年末調整)(準備中)
- 第10回:ミスを防ぐ確かめ方(準備中)
関連記事
参考にした公的機関の情報
- e-Gov法令検索「雇用保険法」
- e-Gov法令検索「労働保険の保険料の徴収等に関する法律」
- 厚生労働省「雇用保険料率について」
- 厚生労働省「令和8(2026)年度 雇用保険料率のご案内」
- 厚生労働省「労働保険料の申告・納付」
- 厚生労働省「労働保険の年度更新とは」
- 厚生労働省「労働保険対象賃金の範囲」(年度更新申告書の書き方)
- 厚生労働省「令和2年4月1日から、すべての雇用保険被保険者について雇用保険料の納付が必要となります」
※この記事は2026年10月時点の公的情報をもとに、一般的な内容をまとめたものです。雇用保険料率は年度ごとに見直されることがあります。実際の扱いは、厚生労働省・都道府県労働局の案内と、自社の規程でご確認ください。