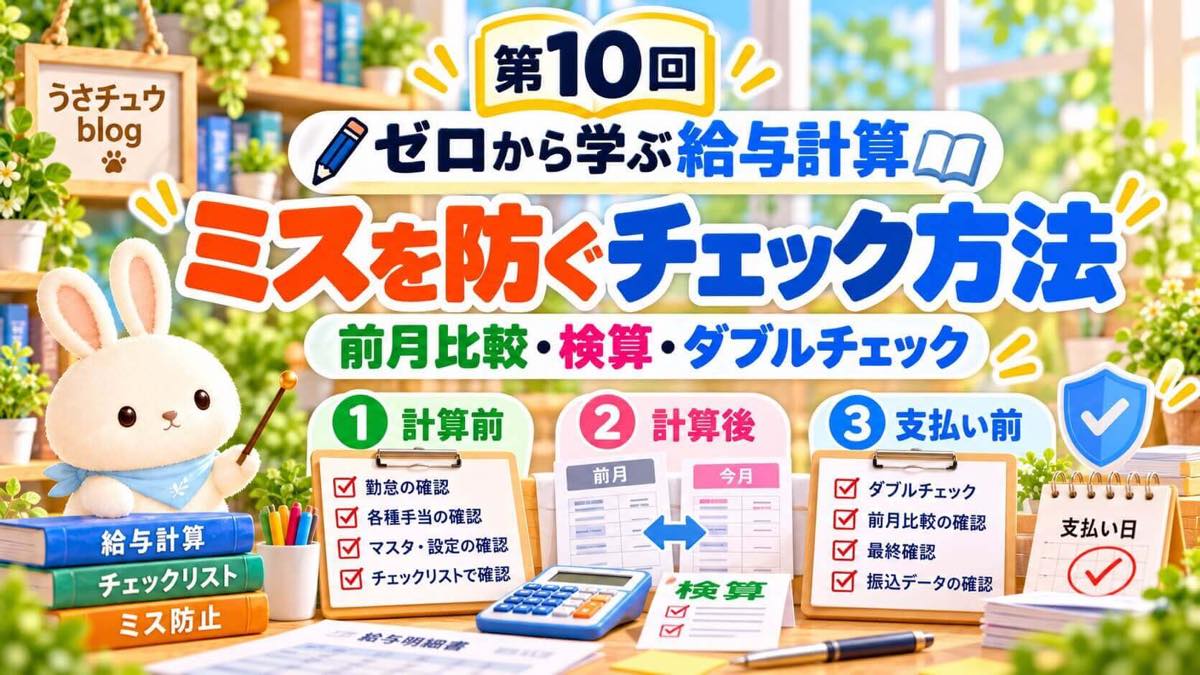
この記事は、連載「ゼロから学ぶ給与計算」の第10回です。ここまでの回で、支給額と、給与から引くものの求め方をひととおり見てきました。最後の回は、計算した給与が合っているかを確かめる方法です。
 担当者
計算はできるようになってきたけど、支給日の前はいつもドキドキします。どこまで見れば「大丈夫」って言えるんでしょう……。
 うさチュウ
全部を見直そうとすると、時間も気力も足りなくなるよね。大事なのは見る場所と順番を決めておくこと。この回で、自分の会社のチェックリストを作ろう。
この回でできるようになること
- 給与計算でミスが起きやすい場所を、5つに分けて説明できる
- 計算前・計算後・支払い前の3段階で、何を確かめるか分かる
- ミスに気づいたときの動き方と、記録の残し方が分かる
読む時間の目安:約12分。最後に、確認テスト(5問)と、この回で出てきた用語の説明があります。
まず言葉をそろえよう:確かめ方は4つ
| 前月比較 | 今月の給与を前の月と並べて、差の理由を説明できるか確かめる(前月比較) |
|---|---|
| 合計の突き合わせ | 人数・総支給額・控除の合計などを、勤怠や前の月の数字と合わせる |
| 検算 | 変更や特殊な計算がある人を優先して、別の方法でもう一度計算する(検算) |
| ダブルチェック | 作った人とは別の人が確かめる。難しいときは、時間や見方を変えて確かめ直す |
ミスは、注意力よりも「仕組み」で防ぎます。毎月同じ順番で、同じ場所を見る。それだけで、見落としはぐっと減ります。
ミスが起きやすい5つの場所
| 場所 | よくある例 | くわしく |
|---|---|---|
| 1. 今月変わったこと | 入社・退職、昇給、手当の変更、扶養の増減、住所や口座の変更 | 第1回・第8回 |
| 2. 率や表が切り替わる月 | 3月分(協会けんぽの健康保険・介護保険の料率)・4月分(子ども・子育て支援金の率)・4月(雇用保険料率)・6月(住民税)・9月分(標準報酬月額)・1月(税額表)。制度上の適用月の例で、給与に反映する月は会社の控除方法で違う | 第9回 |
| 3. 勤怠の取り込み | 締めたあとの修正、有給と欠勤の取り違え、残業時間の集計もれ | 第2回・第3回 |
| 4. ふだんと違う計算 | 賞与、年齢による保険料の変わり目、産休・育休、月の途中の入退社 | 第4回・第8回 |
| 5. 給与ソフトの設定 | 手当の課税・非課税、通勤手当、扶養親族等の数、住民税の月割額 | 第6回・第7回 |
ミスの多くは、ふだんと違うことが起きた人のところで起きます。毎月の計算そのものより、「今月何が変わったか」をつかむことが、いちばんの予防です。
3つの段階で確かめる
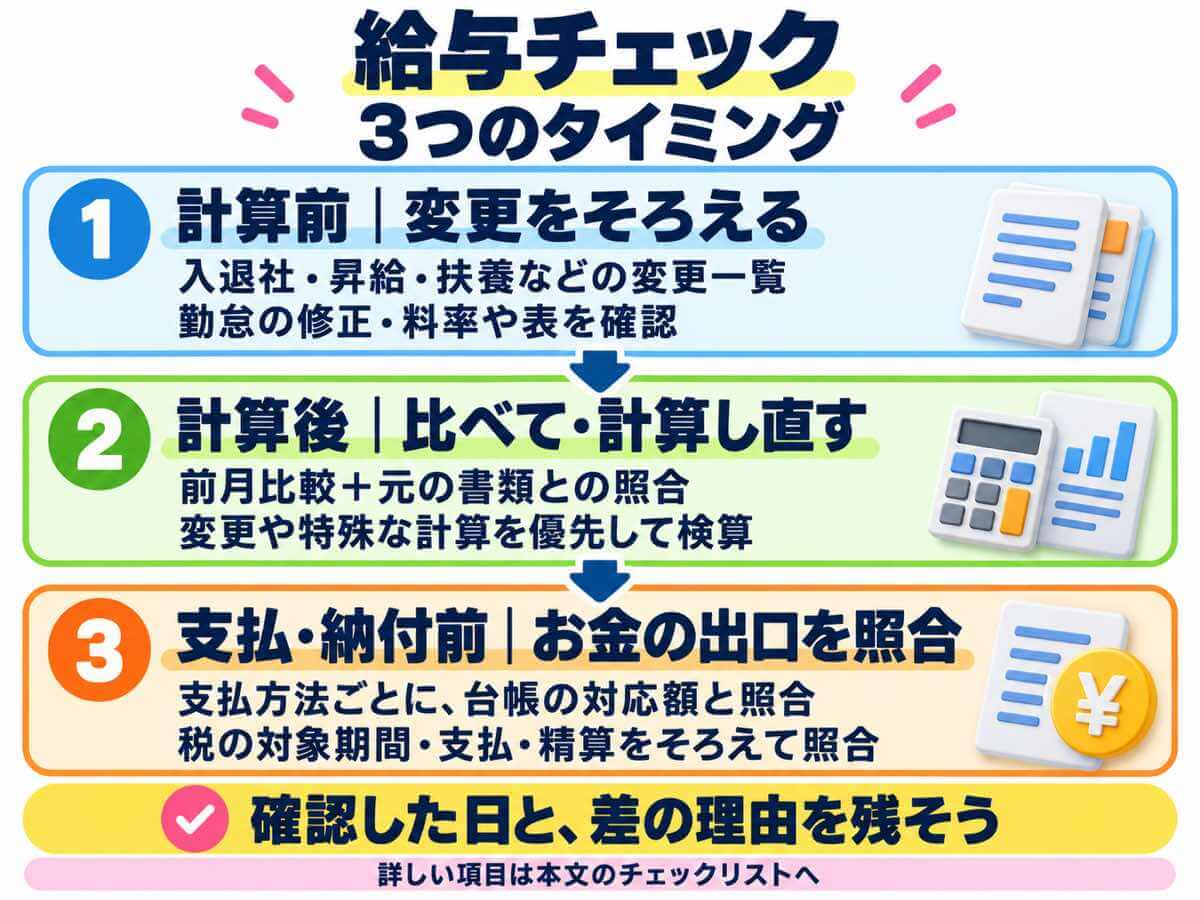
STEP1 計算する前:変わったことを一覧にする
- 入社・退職・休職・復職した人
- 昇給・降給、手当の追加や変更があった人
- 扶養・住所・振込口座が変わった人
- 今月、料率や税額表が切り替わるか(第9回の年間カレンダー)
- 勤怠の締めのあとに修正が入っていないか
STEP2 計算したあと:比べて、数えて、計算し直す
- 前月比較:社員ごとに前の月と並べ、差の理由を、STEP1の一覧で説明できるか。変わるはずの人・月で、きちんと差が出ているか
- 合計の突き合わせ:人数・総支給額・控除の合計が、勤怠や前の月から見て、おかしくないか
- はずれ値:控除がゼロの人、差引支給額がマイナスの人、手取りが大きく変わった人がいないか
- 検算:変更や特殊な計算がある人を優先し、変更の内容ごとに第2回〜第7回の式で手計算する。確かめる人数は、会社の規模や変更の中身で決める
- 最低賃金:総支給額をそのまま割らず、対象になる賃金と所定労働時間を確かめて時給に直し、最低賃金を下回っていないか(最低賃金法4条)
STEP3 支払う前・納める前:お金の出口を合わせる
- 支払方法(銀行振込・現金など)ごとに人数と金額を数え、その合計が賃金台帳の差引支給額と合っているか
- 納める税額と、給与・賞与などから引いた税額が合っているか。所得税は納付の対象期間と支払の範囲をそろえ、年末調整の還付などの精算があればその内訳も確かめる。住民税は市区町村の通知の額と照らし合わせる
- 給与明細を、全員に渡せる状態になっているか
前月比較のコツ:変わらないはずの項目から見る
見る順番
- 毎月ほとんど変わらないはずの項目:基本給、毎月同じ額の手当、社会保険料、住民税
- 月によって変わる項目:残業代、欠勤控除、通勤手当(定期の更新月)、所得税
- 差の理由をメモする:「昇給のため」「9月分から標準報酬月額が変わったため」など、一言でよい
1つ目の項目で差がある人は、理由を確かめます。毎年の率や表が切り替わる例は、次のとおりです(前月分控除の会社で、協会けんぽの場合)。
| 健康保険・介護保険の料率 | 4月の給与 |
|---|---|
| 子ども・子育て支援金の率 | 5月の給与 |
| 定時決定(算定基礎届) | 10月の給与 |
| 雇用保険料率 | 年度初め(下の注意) |
| 住民税の新年度分 | 6月の給与 |
| 所得税の税額表 | 1月 |
雇用保険料率は、どの給与から新しい率を使うかが、支払日ではなく、賃金締切日などで支払義務が確定した時期で決まります。4月に払う給与でも、前の年度の率を使う場合があります(例:3月31日締め・4月10日払いなら前の年度の率)。健康保険組合では、料率の変わる時期が違うことがあります。
ただし、これ以外の月に変わってはいけない、という意味ではありません。次のようなときも額は変わります。
- 賃金や扶養の変更
- 社会保険の随時改定(月額変更届)
- 40歳・65歳など、年齢による介護保険料の変わり目
- 住民税の変更通知
- 年末調整の精算
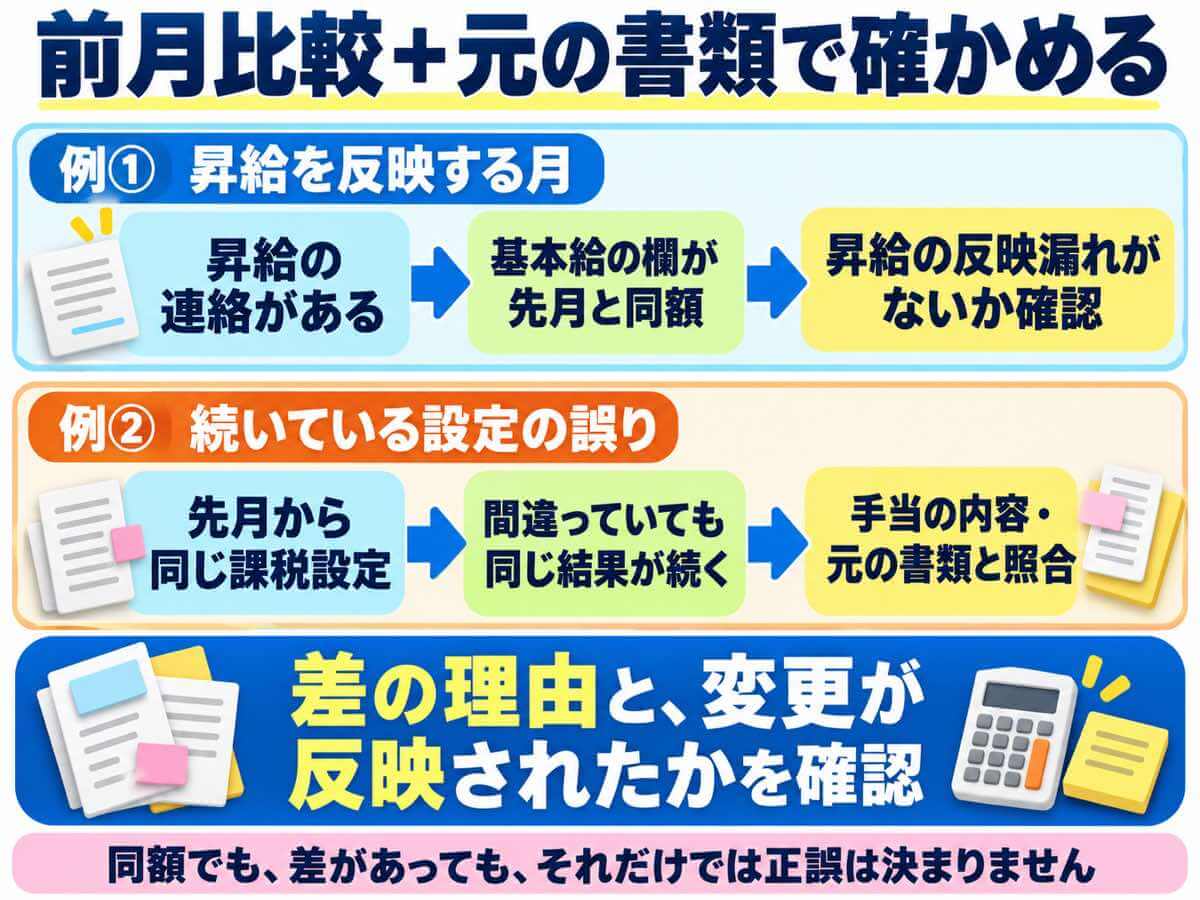
反対に、変わるはずの月・人なのに差が出ていないときも要注意です(給与ソフトの率が古いまま、など)。差の理由を、STEP1の一覧や届いた通知で説明できるかを見ましょう。
つまずきポイント
前月比較で見つからないミスもあります。先月から同じ間違いが続いているときや、昇給の反映を忘れたときは、差が出ないからです。変更があったときは、その都度、元の書類(辞令・申告書・通知)と給与ソフトの設定を照らし合わせます。そのうえで定期的に、設定全体(手当の課税区分・通勤手当・扶養親族等の数・住民税の月割額)も見直しましょう。
一人でもできるダブルチェック
給与計算を一人で担当していて、確かめてくれる人がいない会社も多いです。そんなときも、見る人が同じでも「見方」を変えることで、ダブルチェックに近い効果が出せます。
- 時間を置く:計算した日と、確かめる日を分ける(同じ日なら、休憩をはさむ)
- 見る形を変える:画面で作ったものを、紙やPDF・表計算ソフトの一覧で見る
- チェックリストに日付とサインを残す:どこまで確かめたかが、あとで分かる
- 頼める人がいれば、範囲をしぼって見てもらう:今月の変更一覧と、変わった人の明細だけでも、全員分を頼むより引き受けてもらいやすい
ミスに気づいたら
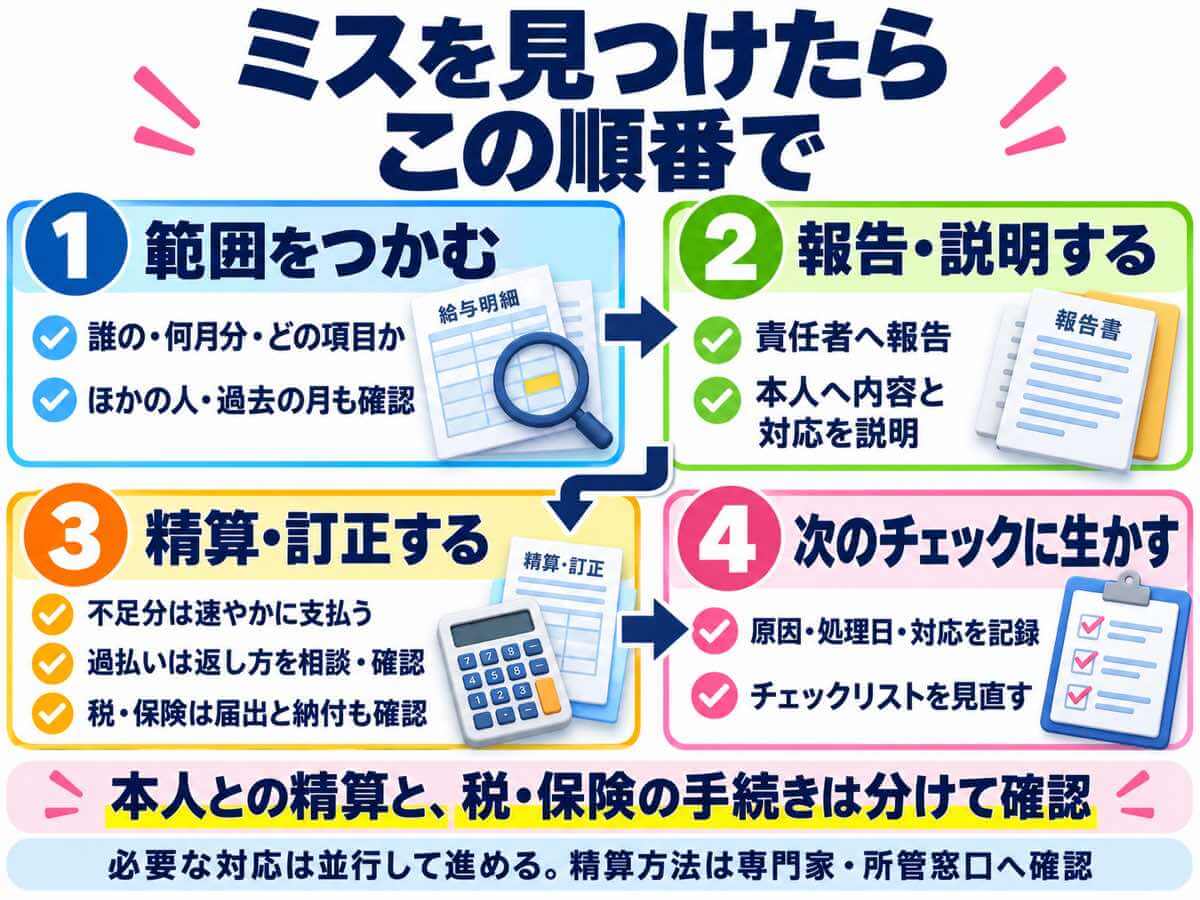
STEP1 範囲をつかむ
- 誰の・どの項目が・いくら・いつの分から違うかを書き出す
- 同じ原因で、ほかの人や前の月にも影響していないか
STEP2 報告して、本人に説明する
- 上司や責任者に、範囲と直し方の案を伝える
- 本人に、何が違ったか・どう直すかを説明する
STEP3 直す
- 払う額が少なかった:不足分を、できるだけ早く支払う。追加で払う分の所得税・雇用保険料の扱いを確かめる。健康保険・厚生年金の保険料は標準報酬月額をもとに計算するので、標準報酬月額や届出の訂正などに影響するかを別に確かめる
- 払う額が多かった:返し方を本人と相談する。給与から一方的に差し引くことには制限がある(労働基準法24条の全額払い)ので、方法は社労士などに確かめる
- 所得税・社会保険料・雇用保険料・住民税の誤りは、本人との過不足の精算と、届出や納付の訂正を分けて考える。原因や、すでに納めたかどうかによって、税務署・年金事務所や健康保険の保険者・労働局など・市区町村への確認や手続きが必要になる。所得税は年末調整で精算できるものかも確かめ、精算の方法・処理日・手続きの内容を記録する
STEP4 次に同じミスをしない
- 原因を一言で残し、チェックリストに1行足す
ミスをしたときの気持ちの整え方は、給与計算のミスが怖い!間違える3つの理由と自分を責めない考え方で書いています。ミスは、担当者の能力より、この仕事の構造から生まれることが多いです。
記録を残す:賃金台帳とチェックの記録
会社は、事業場ごとに賃金台帳を作り、賃金を払うたびに記入します(労働基準法108条)。賃金台帳などの書類は、5年間(当分のあいだは3年間)保存します(同法109条・附則143条)。賃金台帳の保存期間は、最後に記入した日から数えます。ただし、その記録に係る賃金の支払期日(支払うことになっている日)のほうが遅い場合は、その支払期日から数えます(労働基準法施行規則56条)。
あわせて、毎月のチェックリストと「差の理由メモ」も残しておくと、翌月の前月比較や、担当を引き継ぐときに役立ちます。
ワーク:自分の会社の「給与チェックリスト」を作ろう
この回のSTEP1〜3をもとに、自分の会社で毎月見る項目を書き出してみてください。最初は5つでも十分です。
| 段階 | 確かめること | 確かめる人 | 済んだ日 |
|---|---|---|---|
| 計算前 | 今月変わった人の一覧を作った | ( ) | ( / ) |
| 計算前 | 料率・税額表の切り替えがあるか確かめた | ( ) | ( / ) |
| 計算後 | 前月比較で、差の理由をすべて説明できた | ( ) | ( / ) |
| 計算後 | 変更や特殊な計算がある人を検算した( 人) | ( ) | ( / ) |
| 計算後 | 最低賃金を下回る人がいない | ( ) | ( / ) |
| 支払い前 | 支払方法ごとの合計と賃金台帳が合っている | ( ) | ( / ) |
| 納付前 | 対象期間・対象の支払・精算分をそろえ、税額と納付額を照合した | ( ) | ( / ) |
うさチュウとQ&A
担当者チェックに時間がかかりすぎて、支給日に間に合うか不安になります。全部の人を検算したほうがいいですか?
うさチュウ全員を毎月手計算する必要はないよ。ただ、前月と同じ額でも、昇給などの反映もれが隠れていることがあるんだ。まず、今月の変更一覧と給与の項目を照らし合わせよう。検算は、変更や特殊な計算がある人を優先して、同じ設定を使うほかの人への影響も確かめてね。変更のない人も、ときどき対象を入れ替えて確かめると、前月比較だけでは見つからない誤りを探せるよ。それから、料率が切り替わる月や年齢で保険料が変わる人なのに差が出ていないときは、逆に要注意。変わるはずのところが変わっているかも見てね。
確認テスト(5問・答えはクリックで開きます)
Q1. 前月比較では、何を確かめますか?
社員ごとに前の月と並べて、差の理由を「今月変わったこと」で説明できるかを確かめます。→ 本文:3つの段階で確かめる
Q2. 前月比較で、最初に見るとよい項目は?
基本給・毎月同じ額の手当・社会保険料・住民税など、毎月ほとんど変わらないはずの項目です。→ 本文:前月比較のコツ
Q3. 前月比較だけでは見つからないミスは?
先月から同じ間違いが続いているミスや、昇給の反映もれです。差が出ないので、変更があるたびに元の書類と給与ソフトの設定を照らし合わせ、定期的に設定全体も見直します。→ 本文:前月比較のコツ
Q4. 給与を多く払いすぎていたとき、翌月の給与から全額を差し引いてよいですか?
一方的に差し引くことには制限があります(労働基準法24条の全額払い)。本人に説明して返し方を相談し、方法は社労士などに確かめます。→ 本文:ミスに気づいたら
Q5. 賃金台帳は、何年保存しますか?
5年間です。ただし当分のあいだは3年間とされています(労働基準法109条・附則143条)。→ 本文:記録を残す
よくある質問
- 給与計算のミスを防ぐには、何をチェックすればいいですか?
-
計算前に「今月変わったこと」の一覧を作り、計算後は前月比較・合計の突き合わせ・はずれ値の確認・変更や特殊な計算がある人の検算・最低賃金の確認をします。支払う前には、支払方法ごとの合計と賃金台帳、納める前には、対象期間をそろえた税額と納付額が合っているかを確かめます。
- 給与計算を一人で担当していて、ダブルチェックができません。
-
見る人が同じでも、時間を置く、画面ではなく紙や一覧表で見る、チェックリストに日付とサインを残すなど、見方を変えることでダブルチェックに近い効果が出せます。頼める人がいれば、今月の変更一覧と変わった人の明細など、範囲をしぼって見てもらう方法もあります。
- 給与を払いすぎていたことに気づいたら、どうすればいいですか?
-
誰に・いつの分から・いくら多かったかを確かめ、上司と本人に説明します。返し方は本人と相談します。給与から一方的に差し引くことには労働基準法の全額払いの原則による制限があるので、方法は社労士などの専門家に確かめましょう。
この章で出てきた用語
本文で青い文字になっている言葉は、ここで意味を説明しています。分からない言葉が出てきたら、いつでもここに戻ってきてください。
前月比較(ぜんげつひかく)
今月計算した給与を、前の月の給与と社員ごと・項目ごとに並べて、差を確かめることです。差があれば、その理由を「今月変わったこと」で説明できるかを見ます。説明できない差が、ミスの手がかりになります。
検算(けんざん)
給与ソフトが出した額を、別の方法(手計算や表)で計算し直して、合っているか確かめることです。全員でなくても、変更や特殊な計算がある人を優先して行うと効果があります。確かめる人数は、会社の規模や変更の中身で決めます。
最低賃金(さいていちんぎん)
法律で決まった、賃金の最低額です。会社は、これを下回る賃金を払ってはいけません(最低賃金法4条)。月給の人は、最低賃金の対象になる月給を所定労働時間で割って、時間あたりの額に直して比べます(月ごとに所定労働時間が違うときは、1年間の1か月平均を使います)。地域別最低賃金と比べるときは、通勤手当・家族手当・精皆勤手当、残業や所定休日の労働に対する賃金、深夜の割増部分、賞与などを除きます。地域別の最低賃金は例年改定され、発効日は都道府県ごとに違います。対象になる賃金と計算方法は厚生労働省の案内で確かめましょう。
賃金台帳(ちんぎんだいちょう)
社員ごとに、賃金計算期間・労働日数・労働時間・支給額・控除額などを記録する帳簿です。会社には、作って保存する義務があります。
連載「ゼロから学ぶ給与計算」
前の回:【第9回】給与計算の年間スケジュール / 連載の本編は、この回で最後です。第0回の目次から、気になる回を読み直してみてください。
何も知らない状態から、給与計算を自分で計算して確かめられるようになる連載です。上から順に読むと、迷わず進めます。
関連記事
参考にした公的機関の情報
- e-Gov法令検索「労働基準法」(24条・108条・109条・附則143条)
- e-Gov法令検索「労働基準法施行規則」(56条)
- e-Gov法令検索「最低賃金法」(4条)
- e-Gov法令検索「最低賃金法施行規則」(1条・2条)
- 厚生労働省「最低賃金の対象となる賃金」
- こども家庭庁「子ども・子育て支援金制度について」
※この記事は2026年10月時点の公的情報をもとに、一般的な内容をまとめたものです。確かめ方は会社の体制や給与ソフトによって変わります。過払い・未払いの精算など判断に迷うときは、社労士などの専門家にご確認ください。