この記事は、連載「ゼロから学ぶ給与計算」の第8回です。第2回から第7回まで、支給額と、給与から引くもの(社会保険料・雇用保険料・所得税・住民税)を1つずつ見てきました。今回は、それが一度に動く入社と退職の月です。
 担当者
来月、月の途中で入る人と、月末で辞める人がいるんです。いつもの計算と何が違うのか、不安で……。
 うさチュウ
入社と退職の月は、項目ごとに「何で数えるか」が違うのがポイントだよ。給与は日数、社会保険料は月、雇用保険料は払った給与。1つずつ分けて確かめれば大丈夫。
※この回では、入社のときから健康保険・厚生年金・雇用保険の加入対象になる人を扱います。
この回でできるようになること
- 入社・退職の月の給与を、会社の決まりに沿って日割りできる
- 社会保険料を何月分まで引くか(最後の給与で2か月分引くのはどんなときか)が分かる
- 所得税・住民税で、入社・退職のときに会社がすることが分かる
読む時間の目安:約12分。最後に、確認テスト(5問)と、この回で出てきた用語の説明があります。
まず言葉をそろえよう:項目ごとに「数え方」が違う
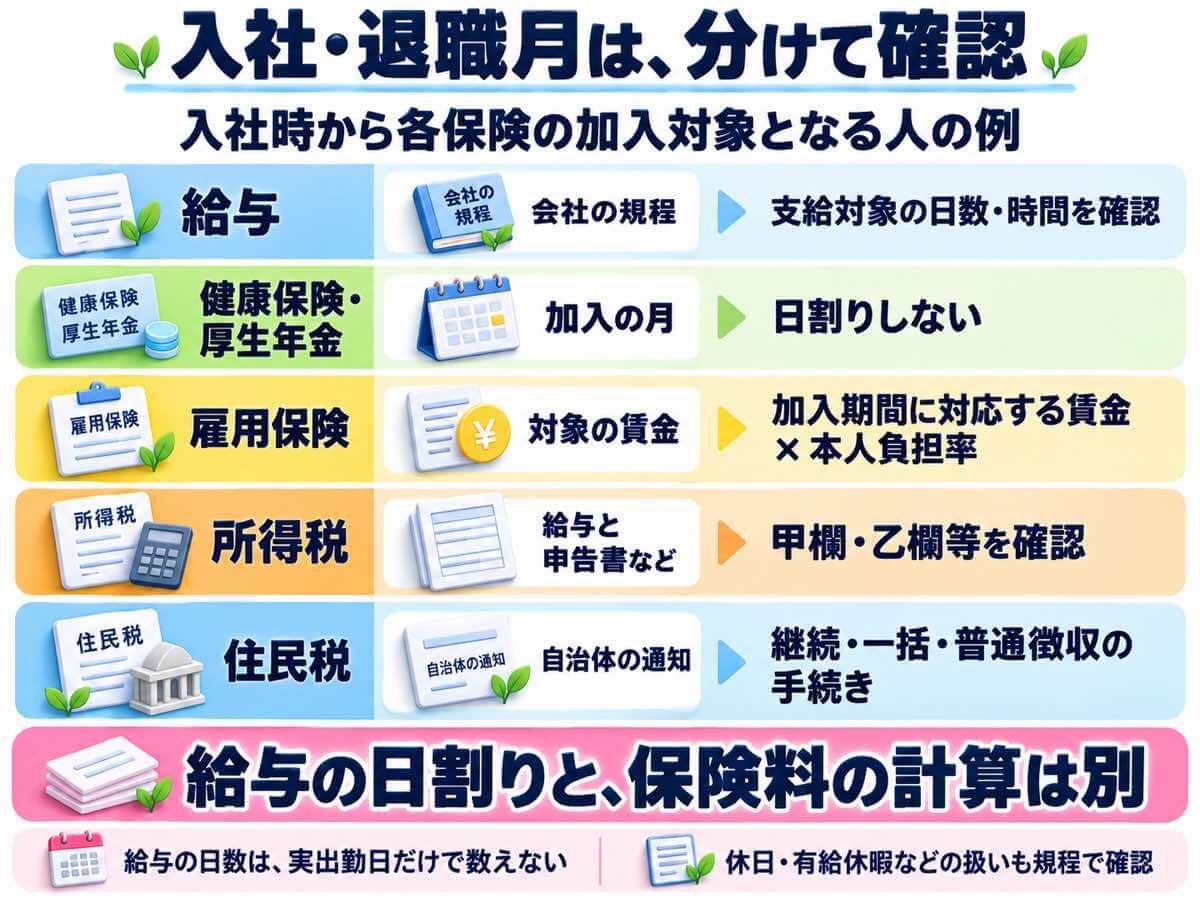
| 項目 | 何で数えるか | 入社・退職の月はどうなる? |
|---|---|---|
| 給与(基本給・手当) | 日数・時間 | 会社の決まりで日割り計算をする |
| 社会保険料(健康保険・厚生年金) | 月 | 日割りしない。何月分までかかるかで決まる |
| 雇用保険料 | 払った給与 | 加入している期間の給与に、本人負担の率をかける |
| 所得税 | 払った給与と、出された書類 | 扶養控除等申告書・源泉徴収票の受け渡しがある |
| 住民税 | 市区町村からの通知 | 退職・入社の届出で扱いが決まる(第7回) |
給与は日割りしても、社会保険料は日割りしません。ここを混ぜないことが、入社・退職の月のいちばん大事なポイントです。
入社・退職の月の給与:日割りのしかた
月の途中で入社・退職した人の給与を、どう日割りするかは、法律に計算式がありません。会社が就業規則や賃金規程で決めます。常時10人以上の労働者を使用する事業場では、賃金の計算のしかたを就業規則に書き、届け出る必要があります(労働基準法89条2号)。
「何日で割るか」の決め方は主に3つ
| 割る日数 | 特徴 |
|---|---|
| その月の暦日数(30日・31日など) | 分かりやすい。月によって1日あたりの額が変わる |
| その月の所定労働日数 | 働く日を基準にする。月によって1日あたりの額が変わる |
| 1か月平均の所定労働日数 | 1日あたりの額が毎月同じになる(求め方は第2回) |
同じ月でも、支給の対象になる日数の分を払うのか、1か月分から、在籍していない期間などの分を規程に沿って引く(欠勤控除と同じ考え方)のかで、額が変わることがあります。どちらで計算するかも、決まりで確かめます。
割る日数と、かける日数の数え方はそろえます。暦日数で割るなら在籍した暦日、所定労働日数で割るなら支給の対象になる所定労働日、というように数えます。
STEP1 期間を決める
- 入社日・退職日が、どの賃金計算期間に入るか(20日締めなら、21日〜翌月20日のどこか)
- 規程上、何日が支給(または控除)の対象か(実際に出勤した日だけで数えない。休日や有給休暇の扱いも確かめる)
STEP2 決まりを確かめる
- 何日で割るか(上の3つのどれか)
- 手当(通勤手当・役職手当など)も日割りするか
- 対象の日数分を払うのか、在籍していない期間などの分を引くのか
STEP3 計算結果を確かめる
- 計算結果が、会社で決めた支給額の範囲に収まるか。1か月平均の所定労働日数で計算すると、月によって、支給する式では月給を超えたり、控除する式ではゼロ以下になったりすることがあるため、規程の扱いを確かめる
つまずきポイント
決まりが見当たらないときは、その場で考えて決めないでください。まず労働条件通知書・雇用契約や、これまでの扱いを確かめ、責任者に相談しましょう。計算方法を新しく決めたり変えたりするときは、必要な合意や周知などの手続きも確かめます。決めた方法は規程に書き、毎回同じ方法で計算します。
社会保険料:日割りせず「何月分まで」で考える
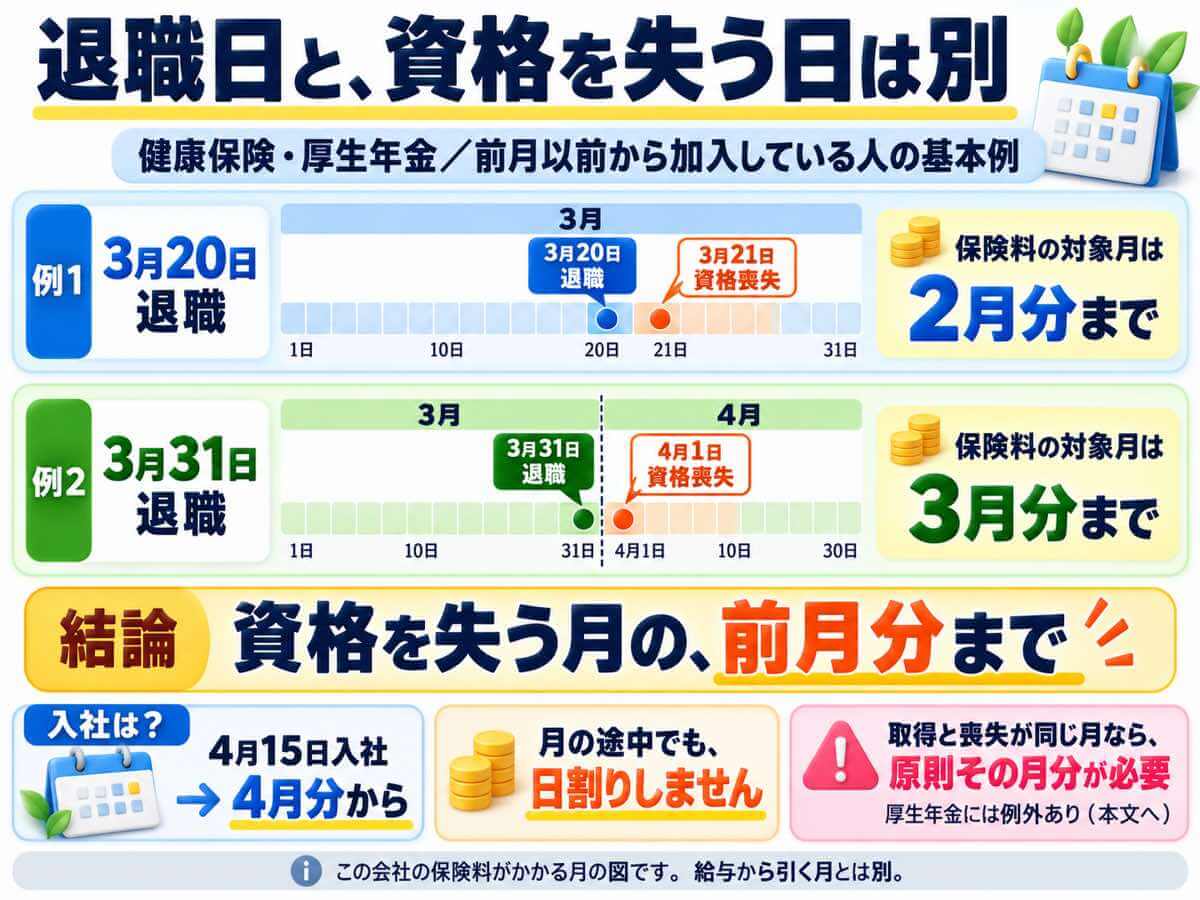
健康保険・厚生年金保険は、入社した日に資格を取得し、退職した日の翌日に資格を失います(健康保険法35条・36条、厚生年金保険法13条・14条)。保険料は月単位で、資格を取得した月の分から、資格を失った日が属する月の前月の分までかかります。
| ケース(例) | 資格を失う日 | 保険料がかかる月 |
|---|---|---|
| 4月15日に入社 | — | 4月分から(月の途中でも1か月分) |
| 3月20日に退職(前月以前から加入) | 3月21日 | 2月分まで(3月分はかからない) |
| 3月31日に退職(月末・前月以前から加入) | 4月1日 | 3月分まで |
| 4月10日に入社して4月25日に退職 | 4月26日 | 4月分(同月得喪) |
法律の基本は、給与から前の月の分を引く前月分控除です(健康保険法167条、厚生年金保険法84条)。この形だと、入社した月に払う給与では、まだ社会保険料を引かないことがあります。
最後の給与で2か月分引くのは、こんなとき
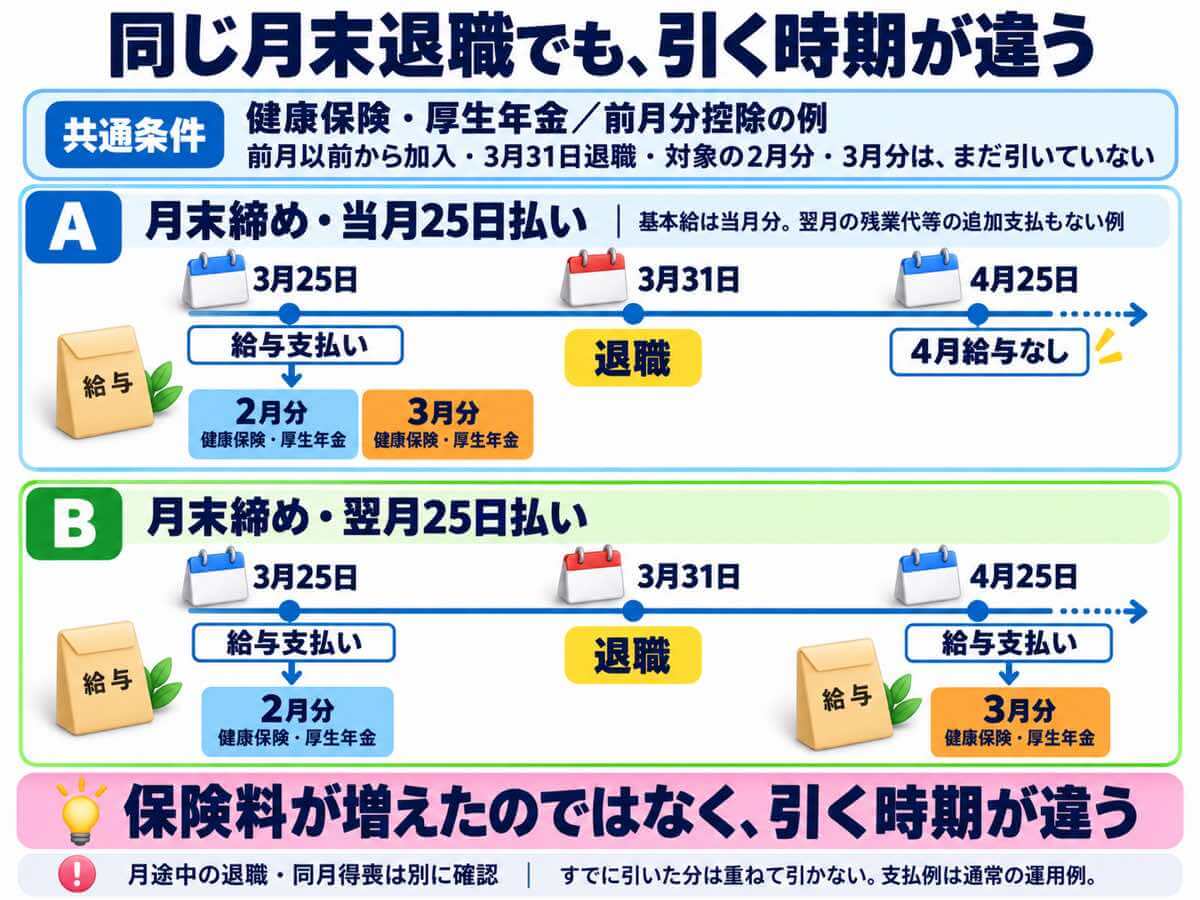
前月以前から加入している人が月末に退職し、前月分と退職月分の保険料がどちらもまだ引かれていないときは、退職月の最後の給与から2か月分をまとめて引くことがあります(健康保険法167条・厚生年金保険法84条)。前月分控除の会社で、翌月に給与の支払いがない場合などです。月の途中で退職した人は、原則として退職月分はかかりません(同月得喪を除く)。
- 例:月末締め・当月25日払いの会社(基本給はその月の分を払い、翌月に残業代などの追加の支払いもない)で、3月31日に退職 → 3月25日の最後の給与で、2月分と3月分を引く
- 例:月末締め・翌月25日払いの会社で、3月31日に退職 → 3月25日の給与で2月分、4月25日の給与で3月分を引く(ふつうは2か月分にならない)
つまずきポイント
同じ月に資格を取得し、資格を失った人(同月得喪)も、原則としてその月の分の保険料がかかります。ただ厚生年金は、その月のうちに次の会社の厚生年金や国民年金(第2号被保険者を除く)に入ると、先の会社の分は納めなくてよくなります。年金事務所から知らせが届き、会社に還付されたあとで、本人が負担した分を本人に返します(日本年金機構)。この扱いは厚生年金のもので、健康保険も同じように返されるとは限りません。
実務では、その月の分をその月の給与から引く会社もあります。どちらの方式かで、入社月・退職月に引く月がずれます。方式のちがいは第4回で確かめてください。
雇用保険料:払った給与に本人負担の率をかける
雇用保険料は、月単位ではなく、払う給与(賃金総額)に、本人負担の保険料率をかけて計算します。対象は、雇用保険の加入対象者が被保険者として働いた期間に対応する給与です。日割りした給与なら、日割りした額に率をかけます。退職したあとに払う給与でも、加入していた期間に対応する最後の給与は対象です。くわしくは第5回で説明しています。
所得税:入社と退職で受け渡す書類
住民税:退職・入社の届出で決まる
住民税は、会社が計算しません。退職・入社のときは、本人に「続けて給与から引くか」を確かめるところから始まります。くわしくは第7回で説明しています。
退職する人
- 退職前に、転職先で特別徴収を続けたいかを本人に聞く
- 続けたいと申し出る期限は、原則として給与を受けなくなった月の翌月10日まで(4月中の退職は4月30日まで。時期によっては引き継げないこともある)(地方税法321条の4第5項)
- 続けないなら、退職する時期・本人の希望・引ける額を確かめ、まとめて引く(一括徴収)か、本人が自分で納める(普通徴収)かの手続きをする
入社した人
| 前の会社で給与から引かれていた | 続けて引くかを確かめる。続けるなら、前の会社と連絡をとり、給与所得者異動届出書で継続の手続きをする |
|---|---|
| 新卒などで、その年度の住民税がかかっていない | 給与から引く住民税はない |
| 通知が届かない・額が分からない | 市区町村に確かめる。会社で額を推測して引かない |
どちらの会社が書いて、どこへ出すかは、市区町村によって違います。その年度の住民税をかけた市区町村(原則として、その年の1月1日に住んでいた市区町村)の案内に従い、税額と引き始める月は、通知書や前の会社からの引継ぎの情報で確かめます。くわしくは第7回で説明しています。
つまずきポイント
異動届出書を引き継げなくても、あきらめなくて大丈夫。
いったん普通徴収になっていても、新しい会社から市区町村に切替えを申し込むと、納期限がまだ来ていない分を給与から引ける場合があります(納期限が過ぎた分・本人がもう納めた分は対象外)。前の会社が異動届出書を出していないと進まないこともあるので、まず前の会社に、分からなければ市区町村に確かめましょう。
聞き漏れを防ぐ工夫
入社・退職に関する手続として、住民税を転職先で続けたい人の社内の申請期限(異動届出書発行希望の期限)を決めておく方法があります。給与のスケジュールを社内のお知らせ(ポータルサイトなど)に載せる、若しくは退職が決まった人に直接聞いたり、退職の手続き書類に住民税の案内を入れて渡したりすると、漏れを防げます。
最後の給与は、いつ払う?
最後の給与は、ふだんの支払日に払うのが基本です。ただし、本人から請求があったときは、7日以内に払うことになっています(労働基準法23条)。金額に争いがあるときも、異議のない部分はこの期間に払います。退職が決まったら、最後の給与をいつ払うかを本人に伝えておくと、行き違いが減ります。
退職した月の翌月にも給与を払うなら、振込先の口座がそのまま使えるかも確かめておきましょう。退職をきっかけに、口座を解約したり変えたりする人もいます。
入社・退職の月のチェックリスト
入社した人
- 日割りの方法を規程で確かめ、入社日から計算したか
- 社会保険料を、何月の給与から引き始めるか決めたか(前月分控除なら、最初の給与では引かないことがある)
- 扶養控除等申告書を受け取ったか(無いなら乙欄)
- 年の途中の入社なら、前の会社の源泉徴収票提出をお願いしたか
- 前の会社で住民税を給与から引かれていた人に、続けて引くかを確かめたか(続けるなら、前の会社と連絡して異動届出書で手続き)
- 住民税の額と引き始めの月を、通知書などで確かめたか(その年度の住民税がかかっていない人は引かない。分からなければ市区町村に確かめる)
退職する人
- 最後の給与の日割りを、規程どおりに計算したか
- 社会保険料を何月分まで引くか(最後の給与で2か月分になるか)確かめたか
- 住民税を転職先で続けて引いてもらいたいか、退職前に本人の希望を聞いたか。続けないなら、一括で引くか、普通徴収に切り替えるかを確かめたか
- 退職後に支給日が来る給与の所得税を、甲欄・乙欄のどちらで計算するか確かめたか
- 退職した月の翌月にも給与を払うなら、振込先の口座がそのまま使えるか確かめたか
- 源泉徴収票を、退職の日から1か月以内に渡す準備をしたか
ワーク:自分の会社の「入社・退職の月のルール」を書き出そう
就業規則(賃金規程)と、給与ソフトの設定画面を見ながら、次の表を埋めてみてください。
| 確かめること | 自分の会社 |
|---|---|
| 日割りで割る日数 | 暦日数/その月の所定労働日数/1か月平均の所定労働日数 |
| 日割りする手当 | ( ) |
| 日割りの考え方 | 対象の日数分を払う/在籍していない期間などを引く |
| 社会保険料の控除 | 前月分控除/当月分控除 |
| 締め日と支払日 | ( )日締め・(当月/翌月)( )日払い |
| 月末退職の人の最後の給与で引く社会保険料 | ( )か月分 |
| 入社した人に、前の会社で住民税を引かれていたか・続けるかを聞く方法 | 入社書類で聞く/本人に直接聞く/( ) |
| 退職する人に、住民税を転職先で続けるかを聞く方法と社内の期限 | 退職手続きの書類で案内/社内のお知らせに載せる/本人に直接聞く・期限( ) |
| 退職した月の翌月に払う給与の振込先の確かめ方 | ( ) |
| 源泉徴収票を渡す担当と方法 | ( ) |
うさチュウとQ&A
担当者月末で辞める人から「最後の給与だけ、社会保険料が多く引かれているのはなぜ?」と聞かれました。
うさチュウ前月分控除の会社で、退職した月より後に給与がないと、前月分とその月の分をまとめて引くからなんだ。多く取ったわけではなく、かかる月の数は変わらないことを伝えよう。給与明細で「何月分か」が分かるようにしておくと、説明しやすいよ。
確認テスト(5問・答えはクリックで開きます)
Q1. 月の途中で入社した人の社会保険料も、日割りしますか?
日割りしません。社会保険料は月単位で、入社した月の分から1か月分かかります。→ 本文:社会保険料:日割りせず「何月分まで」で考える
Q2. 入社・退職の月の給与の日割りは、法律で決まった計算式がありますか?
ありません。何日で割るか(暦日数・その月の所定労働日数・1か月平均の所定労働日数など)は、会社が就業規則や賃金規程で決めます。→ 本文:入社・退職の月の給与:日割りのしかた
Q3. 前月以前から加入している人が3月20日に退職しました。社会保険料は、何月分までかかりますか?
2月分までです。資格を失う日が3月21日なので、その前月の2月分までかかります。→ 本文:社会保険料
Q4. 最後の給与で社会保険料を2か月分引くのは、どんなときですか?
前月以前から加入している人が月末に退職し、前月分と退職月分の保険料がどちらもまだ引かれていないときです。前月分控除の会社で、翌月に給与の支払いがない場合などに、最後の給与から2か月分をまとめて引きます。→ 本文:社会保険料
Q5. 年の途中で退職した人に、会社が渡す書類と期限は?
源泉徴収票を、退職の日から1か月以内に渡します。年の途中で辞めた人は、原則として年末調整をしません。→ 本文:所得税:入社と退職で受け渡す書類
よくある質問
- 月の途中で入社した人の給与は、どうやって日割りしますか?
-
会社の就業規則・賃金規程に沿って、計算の基礎となる月額を所定の日数で割り、支給の対象となる日数をかける方法などで計算します。暦日数で割る場合と所定労働日数で割る場合では、かける日数の数え方も違います。実際に出勤した日だけで数えず、休日や有給休暇の扱いも確かめましょう。
- 月末に退職すると、社会保険料が2か月分引かれるのはなぜですか?
-
社会保険料は、資格を失った日(退職日の翌日)が属する月の前月分までかかります。月末に退職すると資格を失うのが翌月1日なので、退職した月の分までかかります。前月以前から加入している人で、前月分控除の会社が翌月に給与を払わないときなどは、まだ引いていない前月分と退職月分を最後の給与からまとめて引くため、2か月分になります。
- 年の途中で退職した人の年末調整はどうなりますか?
-
原則として、退職した会社では年末調整をしません。会社は源泉徴収票を退職の日から1か月以内に本人へ渡し、本人は次の会社の年末調整か、自分の確定申告で精算します。12月の給与を受けてから退職した人などは、例外として年末調整の対象になります。
この章で出てきた用語
本文で青い文字になっている言葉は、ここで意味を説明しています。分からない言葉が出てきたら、いつでもここに戻ってきてください。
日割り計算(ひわりけいさん)
月の途中で入社・退職したときなどに、1か月分の給与を日数で割って、支給の対象になる日数に応じて計算することです。法律に決まった計算式はなく、何日で割るか(暦日数・その月の所定労働日数・1か月平均の所定労働日数など)と、どの日を数えるかは、会社が就業規則や賃金規程で決めます。
欠勤控除(けっきんこうじょ)
本人の都合による欠勤や遅刻・早退で働かなかった分の給与を、支給額から差し引くことです。法律に計算式はなく、控除するかどうかと計算のしかたは、労働契約や賃金規程で決めます。働かなかった時間を超えて引くことはできません。
賃金計算期間(ちんぎんけいさんきかん)
1回の給与で「いつからいつまで働いた分」を計算するか、という期間です。たとえば20日締めの会社なら「前月21日から当月20日まで」です。基本給と残業代で期間が違う会社もあります。
資格取得日(しかくしゅとくび)
健康保険・厚生年金保険に入った日です。加入の対象になる人は、会社に使用されるようになった日(入社日)がこの日になります。保険料は、この日が属する月の分からかかります。
資格喪失日(しかくそうしつび)
健康保険・厚生年金保険の資格を失う日です。退職したときは、退職日の翌日がこの日になります。保険料は、原則としてこの日が属する月の前月分までかかります。
同月得喪(どうげつとくそう)
同じ月のうちに、社会保険の資格を取得して、喪失することです。その月の分の保険料がかかります。厚生年金は、その月のうちに次の会社の厚生年金や国民年金(第2号被保険者を除く)に入ったときは、先の会社の分は納めなくてよくなり、年金事務所から会社に知らせが届きます。この扱いは厚生年金のもので、健康保険も同じように返されるとは限りません。
前月分控除(ぜんげつぶんこうじょ)
給与から、前の月の分の社会保険料を差し引くことです。法律ではこの形が基本です。社員が会社を辞めるときは、まだ引いていない前月分とその月の分の保険料を、最後の給与から差し引ける場合があります。
賃金総額(ちんぎんそうがく)
雇用保険料・労災保険料を計算するもとになる額です。基本給・手当・残業代・賞与など、名前にかかわらず働いた対価として払うものの合計で、通勤手当も含みます。退職するときに払う退職金や結婚祝金などは原則として含みませんが、名前ではなく支給の性質で判断します。
扶養控除等申告書(ふようこうじょとうしんこくしょ)
正式には「給与所得者の扶養控除等(異動)申告書」です。社員が家族の状況などを書いて、毎年最初の給与を受け取る日の前日までに会社に出す書類です。2か所以上で働いている人は、主な給与を受け取る1か所にだけ出します。
乙欄(おつらん)
源泉徴収税額表で、扶養控除等申告書を出していない人に使う欄です。2か所目の勤め先の給与などに使い、甲欄より税額が高くなります。
源泉徴収票(げんせんちょうしゅうひょう)
その年に支払いが確定した給与と、差し引いた所得税の額などを書いた書類です。会社は、本人に渡さなければなりません。年の途中で辞めた人には、退職の日から1か月以内に渡します。
年末調整(ねんまつちょうせい)
毎月の給与から差し引いた所得税の合計と、1年分の本当の税額とを、その年の最後の給与で精算する手続きです。年の途中で辞めた人は、12月の給与を受けてから辞めた人などを除き、原則として対象になりません。
一括徴収(いっかつちょうしゅう)
退職などで給与から住民税を引けなくなるとき、5月までの残りの住民税を、給与や退職金などからまとめて引くことです。転職先で引き続き特別徴収する場合を除き、1月1日から4月30日までに退職する人は、原則として5月31日までに払う給与や退職金などからまとめて引きます(その額が、残りの税額より多いときに限ります)。6月1日から12月31日までに退職する人は、本人が希望し、給与などから引けるときにまとめて引けます。
普通徴収(ふつうちょうしゅう)
市区町村から本人に届く納税通知書で、本人が自分で住民税を納める方法です。退職などで給与から引けなくなった住民税のうち、まとめて引いたり、転職先で引き続き特別徴収したりしない残りは、普通徴収に切り替わります。
給与所得者異動届出書(きゅうよしょとくしゃいどうとどけでしょ)
退職などで、会社から給与を受けなくなった人がいるときに、会社が市区町村へ出す届出書です。それまでに引いた住民税の額や、残りをどう納めるか(一括徴収・普通徴収・転職先での特別徴収)を書きます。
連載「ゼロから学ぶ給与計算」
前の回:【第7回】住民税の特別徴収のやり方 / 次の回:【第9回】給与計算の年間スケジュール
何も知らない状態から、給与計算を自分で計算して確かめられるようになる連載です。上から順に読むと、迷わず進めます。
関連記事
参考にした公的機関の情報
- e-Gov法令検索「健康保険法」(35条・36条・156条・167条)
- e-Gov法令検索「厚生年金保険法」(13条・14条・19条・81条・84条)
- e-Gov法令検索「労働基準法」(23条・89条)
- e-Gov法令検索「所得税法」(190条・194条・226条)
- e-Gov法令検索「地方税法」(294条・318条・321条の4・321条の5・321条の7)
- 日本年金機構「月の途中で入社したときや、退職したときは、厚生年金保険の保険料はどのようになりますか。」
- 国税庁 タックスアンサーNo.2665「年末調整の対象となる人」
- 国税庁 タックスアンサーNo.2674「中途就職者の年末調整」
- 国税庁 タックスアンサーNo.2739「退職後に支給される給与等の源泉徴収」
※この記事は2026年10月時点の公的情報をもとに、一般的な内容をまとめたものです。日割りの方法や、社会保険料を引く月は、会社の決まりによって違います。実際の扱いは、自社の就業規則・賃金規程と、各制度の最新の案内でご確認ください。