この記事は、連載「ゼロから学ぶ給与計算」の第7回です。前回の【第6回】所得税の計算方法では、会社が表を見て所得税を求めました。今回は、給与から引くもう1つの税金、住民税です。
 担当者
住民税も、所得税みたいに表を見て計算するんですか? 6月に金額が変わるのも、よく分からなくて……。
 うさチュウ
住民税は、会社が計算しないんだ。市区町村から届く通知書の額を、そのまま引くよ。だから大事なのは「通知書の読み方」と「いつ切り替えるか」。順番に見ていこう。
※この回は、給与計算の担当者向けです。社員の立場から見た住民税の納め方のちがいは、住民税の特別徴収と普通徴収の違いで説明しています。この回で扱うのは、毎月の給与から引く住民税です(退職金にかかる住民税は、別のしくみです)。
この回でできるようになること
- 住民税の1年の流れ(1月の報告→5月の通知→6月からの天引き→翌月10日の納付)が分かる
- 決定通知書を受け取ったら、何を確かめて、給与ソフトに何を入れるかが分かる
- 入社・退職のときに、住民税をどう扱うかが分かる
読む時間の目安:約12分。最後に、確認テスト(5問)と、この回で出てきた用語の説明があります。
まず言葉をそろえよう:会社は住民税を「計算しない」
住民税(市区町村民税と都道府県民税)は、前の年の所得をもとに、市区町村が計算します。会社は、その結果の通知を受けて、給与から引いて納めます。これを特別徴収といいます。
| 特別徴収 | 会社が給与から住民税を引いて、社員の代わりに市区町村へ納める方法 |
|---|---|
| 普通徴収 | 本人が、市区町村から届く納税通知書で自分で納める方法 |
| 特別徴収義務者 | 市区町村から「給与から引いて納めてください」と指定された会社 |
| 月割額 | 1年分の住民税を12か月に分けた、毎月引く額 |
所得税は会社がその年の「給与所得の源泉徴収税額表」の月額表で求めますが、住民税は市区町村が決めた額を、そのまま引きます。担当者の仕事は、通知書の額を正しく登録して、正しい月に切り替えることです。
住民税の1年の流れ
| 時期 | 会社がすること |
|---|---|
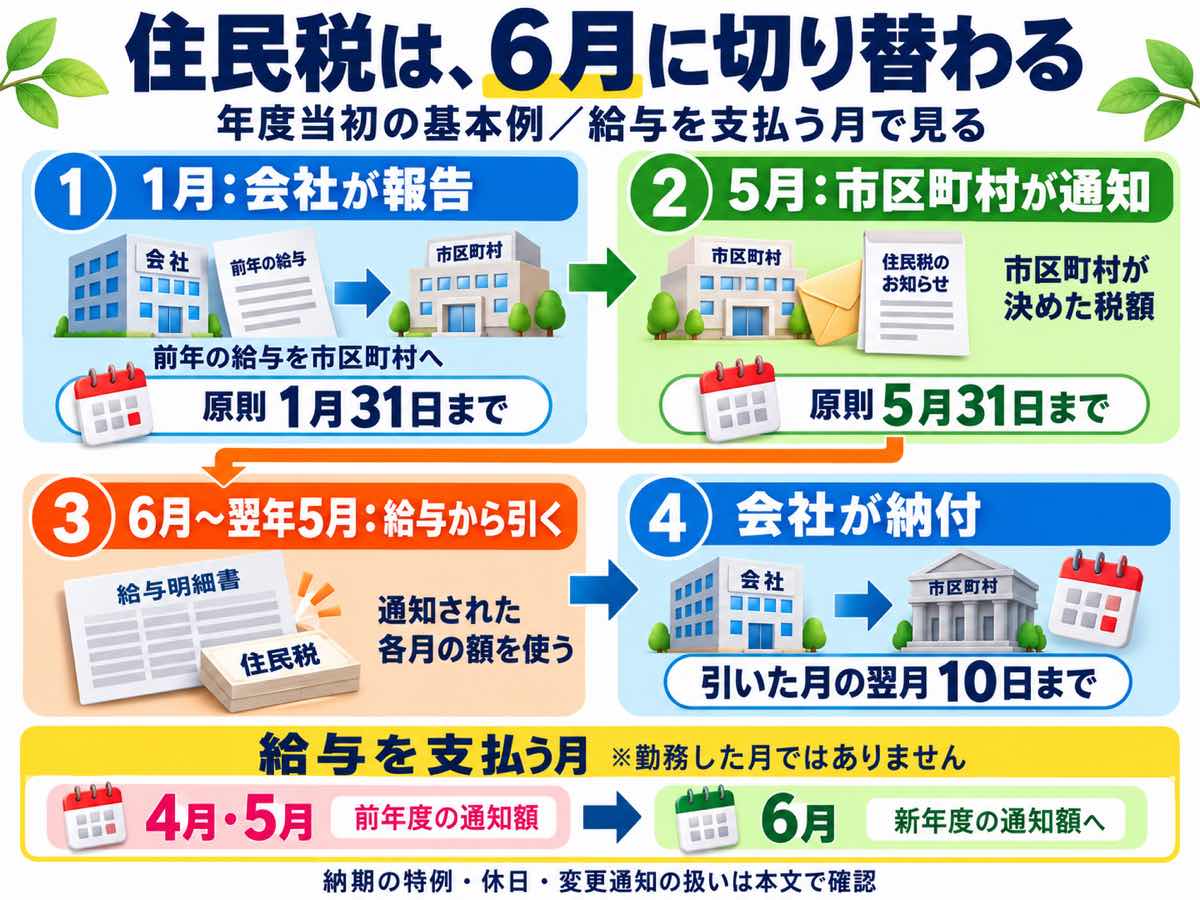
| 1月31日まで | 社員ごとの前の年の給与を、給与支払報告書で市区町村へ報告する(第9回でくわしく) |
| 4月15日まで | 1月に報告した人のうち、4月1日の時点で退職している人を届け出る |
| 5月31日まで | 市区町村から特別徴収税額決定通知書が届く |
| 6月の給与から | 新しい月割額で引き始める(翌年5月まで12回) |
| 毎月 | 引いた住民税を、翌月10日までに市区町村へ納める |
| 入社・退職のとき | 給与所得者異動届出書などで市区町村に知らせる(原則、翌月10日まで) |
4月・5月に支払う給与では、まだ前の年度の額を引きます。6月に支払う給与から、新しい年度の額に切り替えます(地方税法321条の5)。期限が土日祝日などにあたるときは、その翌日が期限になります(地方税法20条の5)。
決定通知書が届いたら(5月)
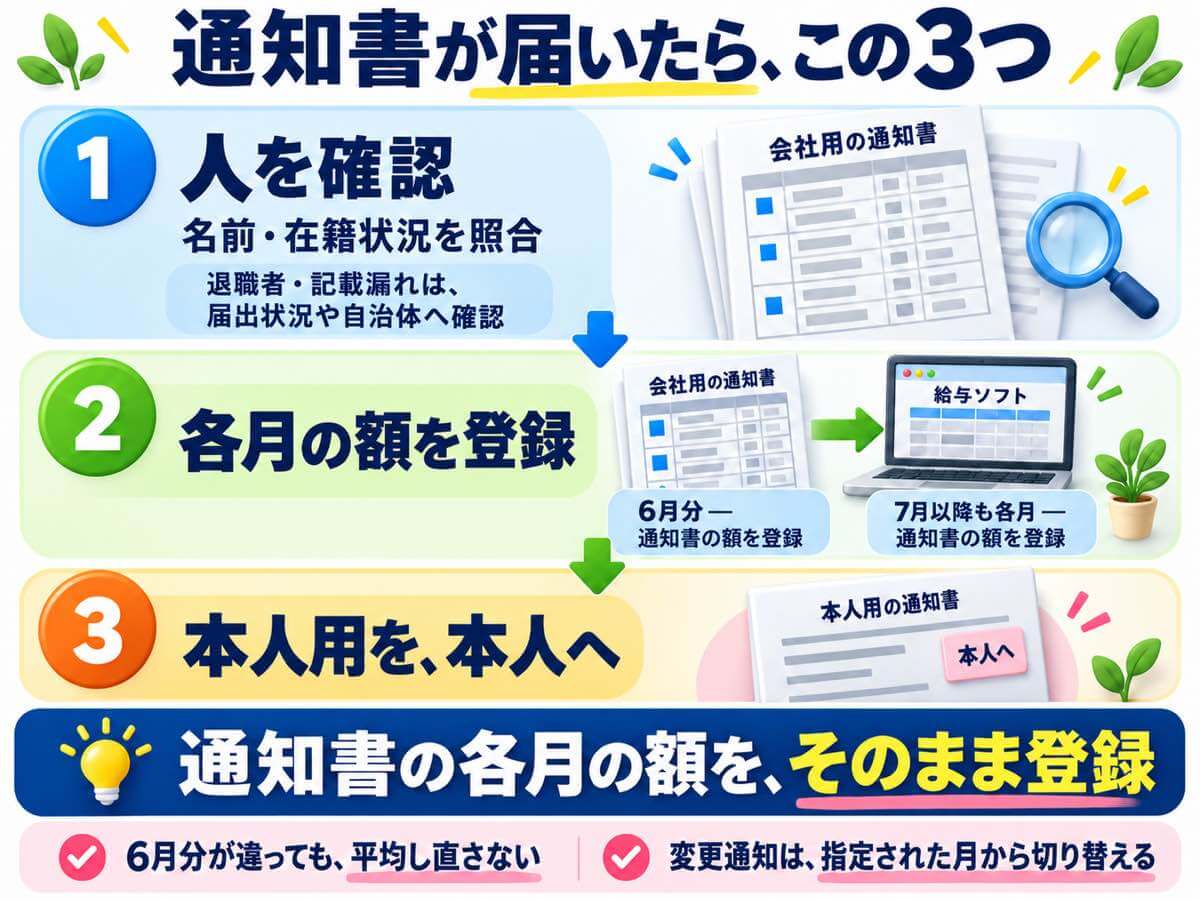
通知書は、会社用(特別徴収義務者用)と本人用(納税義務者用)の2種類です。届いたら、次の3つの順で進めます。
STEP1 人を突き合わせる
- 通知書の人数と名前が、今の社員と合っているか
- もう退職した人が載っていないか(→ 異動届を出す)
- 載っているはずの人が抜けていないか(→ 市区町村に問い合わせる)
STEP2 給与ソフトに登録する
- 6月分と7月以降の分の月割額を、それぞれ登録する
- 前の年度の額のまま残っていないか
STEP3 本人用を渡す
- 本人用の通知書を、本人に渡す(紙のほか、電子で渡す方法もある)
つまずきポイント
6月分だけ額が違うのは、まちがいではありません。1年分を月々の額に分けるときの端数は、原則として最初の月(6月)にまとめます(地方税法20条の4の2第6項。市区町村の条例で違う定めのこともあります)。自分で計算し直さず、通知書に書かれた6月分と7月以降の額を、そのまま登録しましょう。
年度の途中で税額が変わると、市区町村から変更の通知が届きます。通知に書かれた月から、新しい額に切り替えます(地方税法321条の6)。
毎月の天引きと納付
引いた住民税は、引いた月の翌月10日までに納めます(地方税法321条の5)。
納める先は、会社の所在地ではなく、その年度の住民税を決めた市区町村です。原則として、その年の1月1日に社員が住んでいた市区町村で、年度の途中で引っ越しても、その年度の納め先は変わりません。通知書に書かれた市区町村ごとに納めましょう。電子で、まとめて納める方法もあります(下のeLTAX)。
社員が10人未満なら:納期の特例
給与を受ける人が常に10人未満の事業所は、市区町村の承認を受けると、納期の特例で年2回にまとめて納められます(地方税法321条の5の2)。
- 6月〜11月に引いた分 → 12月10日まで
- 12月〜翌年5月に引いた分 → 6月10日まで
所得税の納期の特例(税務署)とは別に、住民税は市区町村ごとに承認が要ります。
電子でまとめて:eLTAX(エルタックス)
eLTAXは、地方税の手続きをインターネットでできる仕組みです。住民税の特別徴収では、次のことができます。
- 納める:通知書に書かれた複数の市区町村へ、1回の手続きでまとめて納付できる(共通納税)
- 通知書を受け取る:給与支払報告書をeLTAXで出すときに電子での受け取りを選び、通知先のメールアドレスを登録すると、会社用の通知書を電子データで受け取れる。届くと登録したアドレスに知らせが来る
- 書類を出す:給与支払報告書のデータが、提出先の市区町村ごとに自動で振り分けて送られる
使い始める手続きや画面の操作は、eLTAX公式サイトの案内を見ながら進めましょう。
令和9年(2027年)1月から変わること
- 電子で出す会社が増える:令和7年中に提出すべき源泉徴収票が30枚以上だった会社は、令和9年に出す給与支払報告書を、eLTAXなど(eLTAXか光ディスク等)で出す必要がある(これまでの基準は100枚以上)
- 源泉徴収票の提出がひとつで済む:令和8年分以降の源泉徴収票は、給与支払報告書を市区町村へ出せば、税務署にも出したとみなされる(源泉徴収票のみなし提出)。ただし、社員本人への源泉徴収票の交付は、これまでどおり必要
しくみと国のねらいは、源泉徴収票のみなし提出とは?令和9年1月から変わる3つのことと国の狙いで説明しています。
退職する人がいるとき
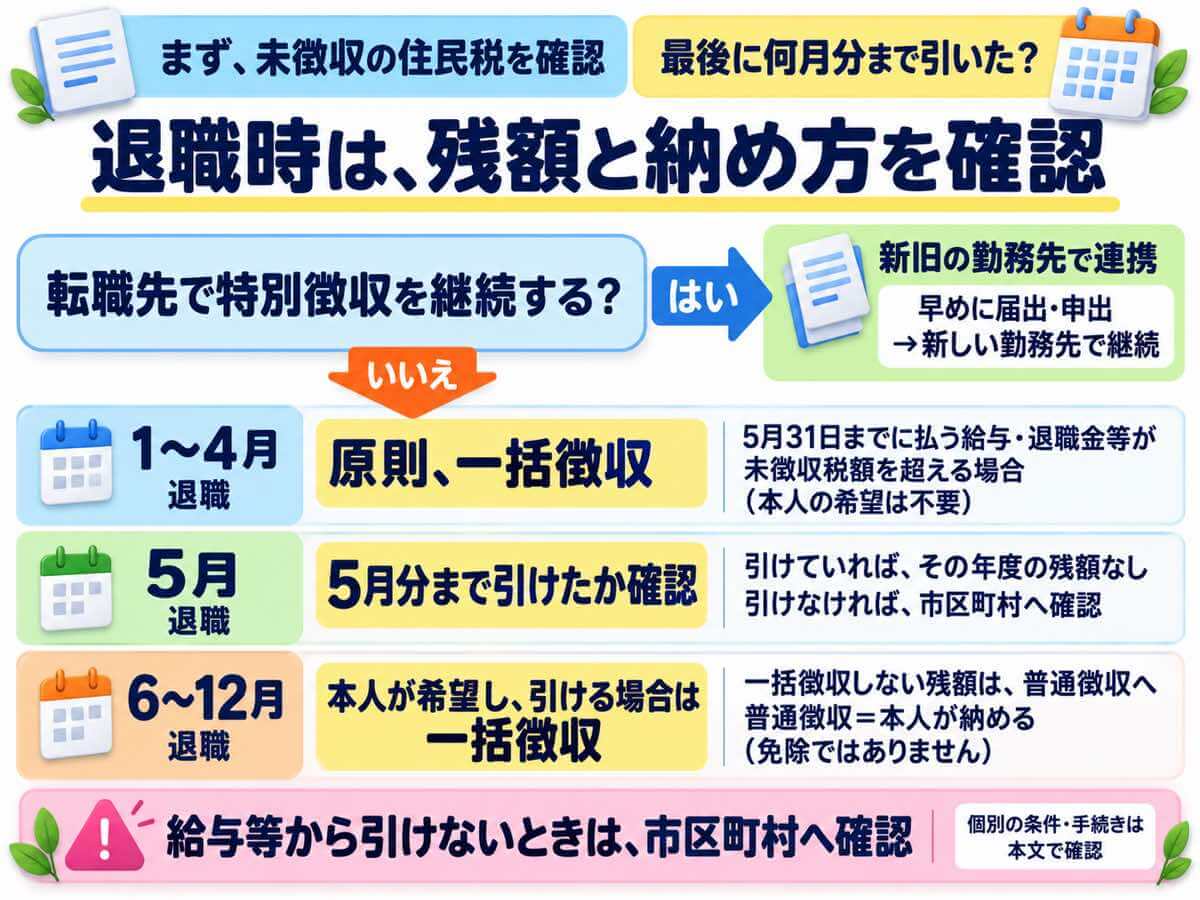
退職するときは、最後にどの月の分まで引いたかと、まだ引いていない税額を確かめます。転職先で特別徴収を続ける手続きをとる場合を除き、まだ引いていない分は、退職する時期で次のように扱います(地方税法321条の5第2項)。
| 退職する時期 | 残りの住民税 |
|---|---|
| 1月1日〜4月30日 | 原則、5月31日までに払う給与や退職金から、まだ引いていない分をまとめて引く(一括徴収)。本人の希望は要らない。ただし、給与などが、まだ引いていない税額を超えるときに限る |
| 5月 | 5月分を給与から引けていれば、その年度の残りはない。引けないときは、市区町村に確かめる |
| 6月1日〜12月31日 | 本人が希望し、給与などから引けるときは、まとめて引く。まとめて引かない残りは、本人の普通徴収に切り替わる |
どの場合も、会社は市区町村に給与所得者異動届出書を出します。それまでに引いた額と、残りをどう納めるかを書きます。期限は原則として、退職した月の翌月10日までです(地方税法施行規則9条の24)。春(4月〜5月)の異動には例外があるので、その年度の市区町村の案内も確かめましょう。
つまずきポイント
転職先がもう決まっているなら、転職先で引き続き特別徴収にする方法もあります。本人が、新しい会社を通じて市区町村へ申し出ます。期限は原則として、給与を受けなくなった月の翌月10日まで。4月中に退職したときは4月30日までです(地方税法321条の4第5項)。4月中の退職では、時期によって転職先に引き継げないこともあります。
期限が短いので、退職が決まったら早めに、本人にこう聞いておきましょう。
・「転職先は決まっていますか?」
・「転職先で続けて引いてもらいたいですか?」
転職先で特別徴収を継続したい場合:その希望を前の会社と転職先に伝える必要があることを社員へ周知する。
普通徴収へ切り替える場合:「給与所得者異動届出書」は、退職する会社が市区町村へ提出するもの。
退職時の給与が少なく、住民税を引ききれないとき
最後の給与が少なくて住民税を全部引けないときは、先に、転職先で特別徴収を続けるかと、これから払う給与・退職金などから一括徴収できるかを確かめます。1〜4月に退職した場合は、5月31日までに払う給与・退職金なども含めて考えます。
それでも引ききれないときは、その月の分(当月分)だけでも引けるかで、やることが分かれます。
ケース1|当月分は引ける
- 当月分を給与から引いて、いつもどおり納める
- 転職先で特別徴収を続けず、一括徴収もしない残りは、普通徴収への切り替えの手続きをする
- 会社は給与所得者異動届出書に徴収済額と未徴収額を書き、切り替える理由を市区町村の様式に沿って選ぶ・書く
- 提出の期限は原則、退職した月の翌月10日まで
ケース2|当月分も引けない
- 何月分から・いくら引けないかを、課税した市区町村に伝える
- 普通徴収に切り替える月と、届出の書き方を市区町村に確かめる
引いていない分を「徴収済額」に入れない
徴収済額には、実際に給与から差し引いた額を書きます。
普通徴収に切り替わった分は、本人が払う
市区町村から本人に届く納税通知書・納付書で払います。会社用の納入書を本人に渡すことはしません。
入社した人がいるとき
前の会社で特別徴収だった人
- 続けて引くかを本人に確かめる
- 続けるなら、前の会社と連絡をとり、異動届出書で継続の手続き(流れは市区町村の案内に従う)
- 税額と引き始める月は、通知書や前の会社からの情報で確かめる
普通徴収に切り替わっていた人
- 新しい会社から切替えを申し込めば、納期限がまだ来ていない分を給与から引ける場合がある
- 納期限が過ぎた分・もう納めた分は、本人が自分で納める
- 前の会社が異動届出書を出していないと進まないことも。まず前の会社、分からなければ市区町村に確かめる
前の年に給与がなかった人(新卒など)
- 前の年のアルバイトなどの所得によっては、その年度の住民税がかかることもある
- 通知書が届かないときは本人に確かめ、必要なら市区町村に問い合わせる(会社で額を推測して引かない)
切り替えの書類の名前や出し方は、市区町村によって違います。その年度の住民税をかけた市区町村(原則として、その年の1月1日に住んでいた市区町村)の案内で確かめましょう。入社の月の給与計算の全体は、第8回でくわしく扱います。
給与ソフトで確かめる4つの設定
- 6月分と7月以降の分を、別々に登録しているか
- 6月に支払う給与から新しい額に切り替わる設定か(4月・5月は前の年度の額)
- 退職者・入社者の住民税が、異動の届出と合っているか
- 納付先が、通知書に書かれた市区町村になっているか
経理と話すときの言葉
給与から引いた住民税は、納めるまで会社が預かっているお金なので、預り金で記録する例が多いです。所得税と分けて記録するか、まとめるかは会社によって違うので、経理担当に確かめておきましょう。
ワーク:自分の会社の「住民税のルール」を書き出そう
今年の決定通知書と、給与ソフトの設定画面を見ながら、次の表を埋めてみてください。
| 確かめること | 自分の会社 |
|---|---|
| 通知書の受け取り方 | 紙/電子 |
| 本人用の渡し方 | 手渡し/電子/その他( ) |
| 納付先の市区町村の数 | ( )か所 |
| 納め方 | 毎月(翌月10日まで)/納期の特例(年2回) |
| 納め方の手段 | 納付書/電子納税/その他( ) |
| 退職者が出たときの届出の担当 | ( ) |
| 新しい額を登録する時期 | 毎年( 月 日)ごろ |
うさチュウとQ&A
担当者社員から「6月から住民税が上がったけど、間違いじゃない?」と聞かれました。
うさチュウ住民税は前の年の所得で決まるから、前の年に給与が増えていれば上がることがあるんだ。会社は計算していないので、まず通知書の額と給与明細の額が合っているかを確かめよう。合っていれば、くわしい内訳は本人用の通知書で確かめてもらえばいいよ。
確認テスト(5問・答えはクリックで開きます)
Q1. 住民税は、会社が所得税と同じように表を見て計算しますか?
しません。市区町村が前の年の所得をもとに計算し、会社は通知書の額をそのまま給与から引きます。→ 本文:まず言葉をそろえよう
Q2. 新しい年度の住民税は、何月に支払う給与から引きますか?
6月に支払う給与からです。4月・5月の給与では、前の年度の額を引きます。→ 本文:住民税の1年の流れ
Q3. 6月分の額が7月以降と違います。会社が計算し直すべきですか?
計算し直しません。端数は原則として最初の月にまとめるので、6月分だけ違うことがあります。通知書に書かれた額をそのまま登録します。→ 本文:決定通知書が届いたら
Q4. 引いた住民税は、いつまでに納めますか?
引いた月の翌月10日までに、通知書に書かれた市区町村ごとに納めます。納期の特例の承認を受けていれば、年2回(12月10日・6月10日)にまとめられます。→ 本文:毎月の天引きと納付
Q5. 3月に退職する人の残りの住民税は、どうなりますか?
転職先で特別徴収を続ける場合を除き、1月1日〜4月30日の退職なので、原則として5月31日までに払う給与や退職金から、まだ引いていない分をまとめて引きます(給与などが、まだ引いていない税額を超えるときに限ります)。→ 本文:退職する人がいるとき
よくある質問
- 住民税の特別徴収は、会社が何をするのですか?
-
市区町村から届く特別徴収税額決定通知書の額を、6月に支払う給与から翌年5月まで、毎月給与から引きます。引いた住民税は、引いた月の翌月10日までに、通知書に書かれた市区町村ごとに納めます。会社が住民税を計算することはありません。
- 住民税の6月分だけ金額が違うのはなぜですか?
-
1年分の住民税を月々の額に分けるときの端数を、原則として最初の月(6月)にまとめるためです。市区町村の条例で違う定めのこともあるので、通知書に書かれた6月分と7月以降の額を、そのまま使いましょう。
- 退職した社員の住民税はどうなりますか?
-
転職先で特別徴収を続ける場合を除き、退職する時期で変わります。1月1日〜4月30日の退職は、原則として5月31日までに払う給与などから、まだ引いていない分をまとめて引きます。6月1日〜12月31日の退職は、本人が希望すればまとめて引き、まとめて引かない残りは本人が自分で納める普通徴収に切り替わります。会社は市区町村に給与所得者異動届出書を出します。
この章で出てきた用語
本文で青い文字になっている言葉は、ここで意味を説明しています。分からない言葉が出てきたら、いつでもここに戻ってきてください。
特別徴収(とくべつちょうしゅう)
会社が給与から住民税を差し引き、社員の代わりに市区町村へ納める仕組みです。差し引いた月の翌月10日までに納めます(納期の特例を受けている場合は年2回)。
給与支払報告書(きゅうよしはらいほうこくしょ)
会社が、社員ごとの前の年の給与の額などを、1月31日までに市区町村へ報告する書類です。在職している人は1月1日に住んでいる市区町村へ、前の年に退職した人は退職したときに住んでいた市区町村へ出します。市区町村は、これをもとに住民税を計算します。退職した人のうち、その年の給与が30万円以下の人は、法律上は出さなくてもよいことになっていますが、市区町村が提出をお願いしていることもあります。
特別徴収税額決定通知書(とくべつちょうしゅうぜいがくけっていつうちしょ)
市区町村が、その年度に給与から引く住民税の額を知らせる書類です。会社用(特別徴収義務者用)と本人用(納税義務者用)があり、原則として5月31日までに会社へ届きます。本人用は会社を通じて本人に渡します。電子で受け取ることもできます。
月割額(つきわりがく)
1年分の住民税を、原則として6月から翌年5月までの12か月に分けた、毎月給与から引く額です。月々の額に分けるときの端数は、原則として最初の月(6月)にまとめます(市区町村の条例で違う定めのこともあります)。税額が少ない人は、最初の月にまとめて引くこともあります。
給与所得者異動届出書(きゅうよしょとくしゃいどうとどけでしょ)
退職などで、会社から給与を受けなくなった人がいるときに、会社が市区町村へ出す届出書です。それまでに引いた住民税の額や、残りをどう納めるか(一括徴収・普通徴収・転職先での特別徴収)を書きます。
特別徴収義務者(とくべつちょうしゅうぎむしゃ)
住民税を給与から引いて納めるよう、市区町村から指定された会社などのことです。給与から所得税を源泉徴収する義務がある会社が指定されます。
納期の特例(のうきのとくれい)
給与の支払いを受ける人(社員など)が常時10人未満(ふだんの人数が10人未満)の事業所が、承認を受けて、毎月の源泉所得税や住民税を年2回にまとめて納められる制度です。所得税は税務署、住民税は市区町村の承認が必要で、納める月も違います。
一括徴収(いっかつちょうしゅう)
退職などで給与から住民税を引けなくなるとき、5月までの残りの住民税を、最後の給与や退職金からまとめて引くことです。転職先で引き続き特別徴収する場合を除き、1月1日から4月30日までに退職する人は、原則としてまとめて引きます(最後の給与などが、残りの税額より多いときに限ります)。6月1日から12月31日までに退職する人は、本人が希望したときにまとめて引けます。
普通徴収(ふつうちょうしゅう)
市区町村から本人に届く納税通知書で、本人が自分で住民税を納める方法です。退職などで給与から引けなくなった住民税のうち、まとめて引いたり、転職先で引き続き特別徴収したりしない残りは、普通徴収に切り替わります。
預り金(あずかりきん)
給与から差し引いた所得税・住民税・社会保険料(本人負担分)のように、会社が社員から一時的に預かって、あとで国や市区町村などに納めるお金を、経理(帳簿)で記録するときの呼び方です。納めたときに減らします。
連載「ゼロから学ぶ給与計算」
前の回:【第6回】所得税の計算方法 / 次の回:【第8回】入社・退職の月の給与計算
何も知らない状態から、給与計算を自分で計算して確かめられるようになる連載です。上から順に読むと、迷わず進めます。
関連記事

参考にした公的機関の情報
- e-Gov法令検索「地方税法」(20条の4の2・20条の5・317条の6・321条の3〜321条の7)
- e-Gov法令検索「地方税法施行規則」(9条の24)
- 総務省「個人住民税」
- 地方税共同機構「共通納税(電子納付)とは」(eLTAX)
- 国税庁「法定調書を30枚以上提出した方へ」(令和8年分 法定調書の作成と提出の手引)
※この記事は2026年10月時点の公的情報をもとに、一般的な内容をまとめたものです。届出書の名前・出し方や、端数の扱いは市区町村によって違うことがあります。実際の扱いは、その年度の住民税をかけた市区町村(原則として、その年の1月1日に住んでいた市区町村)の案内でご確認ください。