この記事は、連載「ゼロから学ぶ給与計算」の第6回です。前回は【第5回】雇用保険料の計算方法で、給与から引く保険料をひととおり見終えました。今回は、給与から引くもう1つの大きな項目、所得税の計算方法を学びます。金額の例は使わず、どの順番で、何を見て計算すればいいかを説明します。
 担当者
所得税って、給与ソフトが勝手に計算してくれるので、正直どうやって決まっているのか分からないんです……。社員さんに「なんで先月と違うの?」と聞かれたら、答えられる自信がなくて。
 うさチュウ
大丈夫。毎月の所得税は、国税庁が作っている源泉徴収税額表という表を引けば、手で確かめられるんだ。見る場所は「どの表」「どの欄」「どの行」の3つだけ。その前に、どの支給に所得税がかかるかも一緒に確かめよう。順番に見ていこう。
※この回は、毎月の給与と賞与から引く所得税の求め方を扱います。1年分の所得税を12月に精算する年末調整は、第9回でくわしく扱います。
この回でできるようになること
- 給与の所得税の計算方法を、5つのステップで説明できる
- その手当に所得税がかかるかを、支給の目的と渡し方で確かめられる
- 源泉徴収税額表の、どの表・どの欄を使えばいいか分かる
- 税額表に当てはめる金額と、扶養親族等の数を出せる
- 賞与の所得税の求め方と、税額表が新しくなる時期を確かめられる
読む時間の目安:約18分。最後に、確認テスト(5問)と、この回で出てきた用語の説明があります。
給与の所得税の計算方法:全体の流れ(5ステップ)
毎月の給与から引く所得税は、次の5つのステップで計算します。くわしい説明は、それぞれのリンク先の見出しで行います。
- 課税する支給を分ける:その月の支給のうち、所得税がかかるものだけを集める(この手当、課税?)
- 社会保険料等を引く:1.の合計から、健康保険料・厚生年金保険料・雇用保険料などを引く(税額表に当てはめる金額)
- 使う表と欄を決める:毎月の給与なら月額表。扶養控除等申告書を出している人は甲欄、出していない人は乙欄(どの表・どの欄を使う?)
- 扶養親族等の数を数える:甲欄の人は、申告書を見て人数を数える(扶養親族等の数の数え方)
- 税額表で読む:2.の金額の行と、3.・4.で決めた列が交わるところが、その月の所得税(月額表の引き方)
毎月の所得税 = 源泉徴収税額表で、「その月の課税する支給 − 社会保険料等」の行と、甲欄の扶養親族等の数(または乙欄)の列が交わる額
賞与は、ステップ5で月額表の代わりに「率」の表を使います(賞与の所得税の求め方)。給与ソフトのように計算式で求める方法もあります(計算式で求める方法)。
まず言葉をそろえよう:毎月の所得税は「とりあえずの額」
会社は、給与を払うときに所得税を差し引いて、社員の代わりに国へ納めます。これが第1回で出てきた源泉徴収です(所得税法183条)。
毎月引く所得税は、1年分の所得税を月ごとにおおまかに前払いしている額です。家族の状況や1年間の給与の合計で本当の額が決まるので、12月の年末調整で精算します。だから毎月の所得税は、対象の年・課税する金額・使う欄・扶養親族等の数が正しく、税額表(または認められた計算方法)で求められていれば正解です。なお、年末調整の対象にならない人もいます(2か所目の勤め先の給与など)。
税額表の額には、所得税とあわせて引く復興特別所得税も含まれています。給与計算では、表の額をそのまま引けば大丈夫です。
どの表・どの欄を使う?
源泉徴収税額表には、給与の払い方に合わせて3つの表があります。
| 払うもの | 使う表 |
|---|---|
| 毎月の給与 | 月額表 |
| 日払い・週払いの給与 | 日額表 |
| 日雇賃金(働いた日・時間で計算して、働いた日ごとに払うなど、条件あり) | 日額表の丙欄 |
| 賞与 | 賞与に対する源泉徴収税額の算出率の表 (例外あり。あとで説明します) |
丙欄は、日給・時間給で、あらかじめ雇う期間を2か月以内と決めた場合なども対象です。ただし、短期の契約ならすべて丙欄、という意味ではありません。月給の短期契約などは月額表で計算します(国税庁 No.2511「税額表の種類と使い方」)。
表を決めたら、次は欄です。月額表には甲欄と乙欄があり、分かれ目は、社員が扶養控除等申告書を出しているかどうかだけです(所得税法185条)。
| 甲欄 | 扶養控除等申告書を出している人。扶養親族等の数に応じて税額が変わる |
|---|---|
| 乙欄 | 扶養控除等申告書を出していない人。2か所目の勤め先の給与など。甲欄より税額が高くなる |
つまずきポイント
扶養控除等申告書は、主な給与を受け取る会社1か所にだけ出します。ほかの会社でも働いている人から「うちにも出したい」と言われても、2か所目の会社では乙欄で計算します。
反対に、入社した人から申告書を受け取り忘れると、本来は甲欄の人を乙欄で計算してしまいます。入社の手続きと、毎年最初の給与の前(年末調整のときに翌年分を回収する会社が多い)に、必ず回収しましょう(所得税法194条)。
税額表に当てはめる金額
税額表は、給与の総額ではなく、社会保険料等控除後の給与等の金額で引きます。式にすると、次のとおりです。
税額表に当てはめる金額 = その月の給与(所得税がかからない分を除く) − 社会保険料等
- 引くもの(社会保険料等):健康保険料・介護保険料・厚生年金保険料(第4回)、雇用保険料(第5回)など
- 最初から入れないもの:所得税がかからない通勤手当(限度額までの分)など
つまずきポイント
通勤手当の扱いは、保険料と所得税で逆になります。第5回の雇用保険料では、所得税が非課税の通勤手当も計算に入れました。所得税では、非課税の分は入れません。手当ごとの設定は、給与計算の手当は税・社保・雇用保険に含める?支給項目の設定一覧表で確かめられます。
この手当、課税?支給の目的と渡し方で確かめよう
「この手当は、所得税をかけていいんだっけ?」。給与ソフトに項目を作るとき、手が止まることがあります。税額表を引く前の、いちばん大事な入り口です。
手当は、原則として給与として所得税がかかります(国税庁 No.2508「給与所得となるもの」)。名前だけで判断せず、何のための支給か、現金か現物か、本人の負担や精算があるかを確かめましょう。同じように見える支給でも、扱いが変わることがあります。
| 迷いやすい問い | 確かめるポイント | 国税庁の確認先 |
|---|---|---|
| 家族手当や住宅手当も課税? | 手当は原則として課税。経理の科目(福利厚生費など)だけで非課税にはならない | No.2508 |
| 商品券で渡した記念品は? | 記念品の扱いを商品券にそのまま当てはめない。商品券などは課税になる | No.2591 |
| お弁当の支給と、昼食代の現金補助は同じ? | 食事の現物支給には本人負担などの条件がある。現金での補助は原則として課税 | No.2594 |
| 領収書があれば昼食代の補助は非課税? | 領収書で確かめてから現金で補助しても課税。「実費精算なら何でも非課税」ではない | 質疑応答事例 |
| 会社が借りた社宅と、住宅手当は同じ? | 社宅は家賃の相当額と本人負担で判断。現金の住宅手当とは別もの | No.2597 |
| 通勤手当は全部非課税? | 合理的な経路・方法と非課税の限度額を確かめる。出張の交通費は別の考え方 | No.2582 |
| 在宅勤務手当は? | 返さなくてよい定額の手当と、業務に必要な費用の実費精算を分けて考える | 在宅勤務のFAQ |
| 資格の講習費と、毎月の資格手当は同じ? | 仕事に直接必要な資格の費用を会社が負担する場合は課税しない扱いがある。毎月の手当は別 | No.2601 |
| 休業手当と休業補償は同じ? | 会社の都合で休ませたときの休業手当は課税。仕事中のけがなどによる休業補償とは別 | No.1905 |
非課税になる条件や限度額は、改正で変わることがあります。古い解説の数字をそのまま使わず、国税庁のページで最新の内容を確かめましょう。手当ごとの所得税・社会保険・雇用保険の扱いは、給与計算の手当は税・社保・雇用保険に含める?支給項目の設定一覧表、通勤手当は通勤手当は非課税でも社会保険料の対象、社宅は社宅の現物給与が10月改正でも説明しています。
現物支給は、税金の計算と振込額を分けて考える
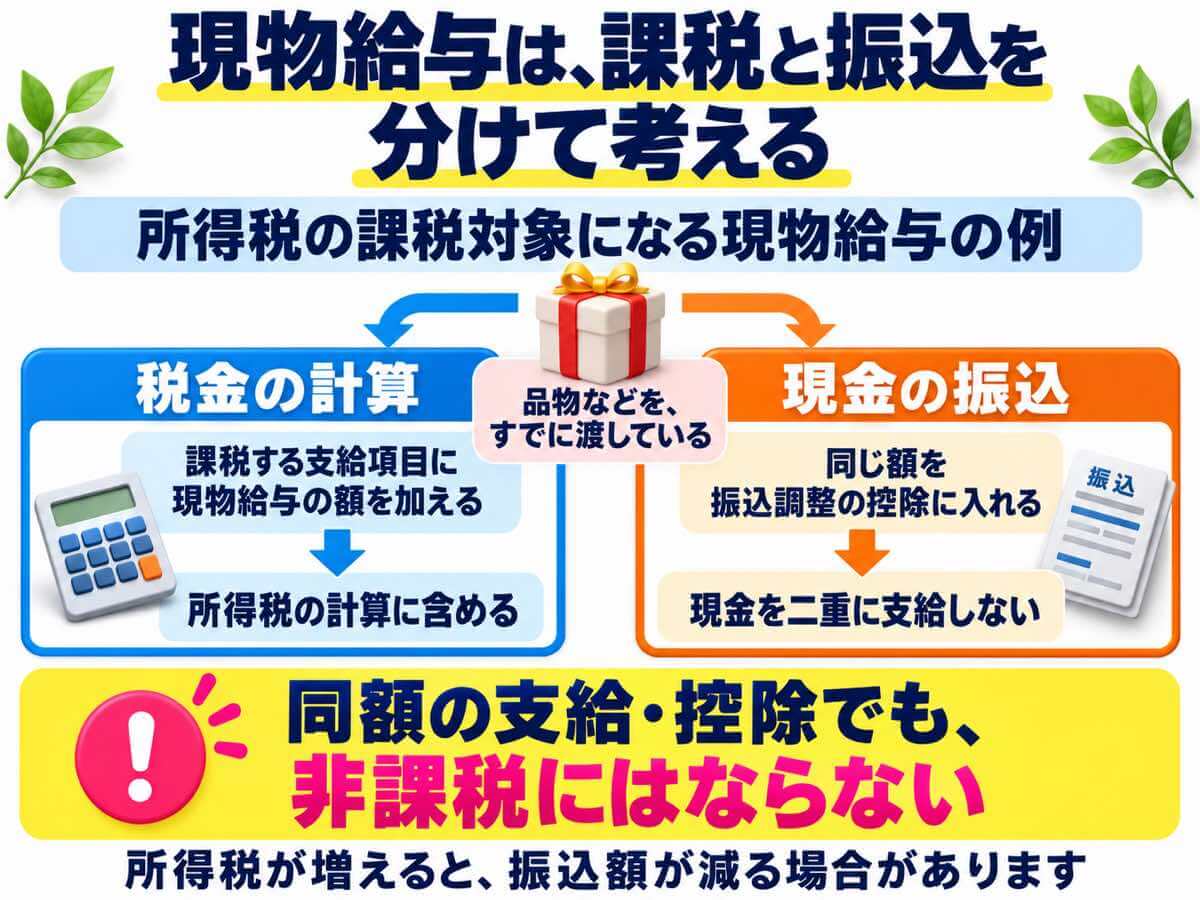
品物や商品券など、お金以外で渡すものを現物給与といいます。現物給与で迷いやすいのは、「税金の計算には入れるのに、お金はもう渡している」という点です。
たとえば、所得税の対象になる現物給与が5,000円あるとします。品物はすでに渡しているので、給与から同じ5,000円を現金で追加して払う必要はありません。一方で、その5,000円は所得税の計算に含める必要があります。
給与ソフトに現物給与の専用の機能がない場合や、使わない場合は、課税する支給項目に5,000円を入れ、振込額を調整する控除項目にも5,000円を入れる方法があります。
| 給与明細での例 | 入れる額 | この例での意味 |
|---|---|---|
| 支給:現物給与(課税) | 5,000円 | 所得税の計算に含める |
| 控除:現物支給済額(振込調整) | 5,000円 | すでに渡した分を、現金で二重に払わない |
項目の名前や操作のしかたは、給与ソフトによって違います。専用の機能があるソフトでは、自動で同じ額を控除するものもあります。
つまずきポイント
支給と控除に同じ額を入れても、非課税にはなりません。振込調整の控除が、社会保険料等と同じように「税額表に当てはめる前の金額」から引かれていないか、設定を確かめましょう。
また、これは現金を二重に払わないための調整で、手取りが必ず同じになるわけではありません。課税する金額が増えて所得税が増えれば、振込額は減ります。
専用の機能が自動で控除するソフトなら、手で控除を追加しないようにします。
つまずきポイント
所得税の額と、社会保険・雇用保険の扱いは別に確かめます。特に食事や住宅などの現物は、社会保険では国が決めた価額(日本年金機構「全国現物給与価額一覧表」)で評価するため、所得税の額と同じとは限りません。所得税の例の額を、社会保険の設定にそのまま写さないようにしましょう。源泉徴収票や、算定基礎届・月額変更届の現物の欄に正しく集計されるかも、あわせて確かめます。
扶養親族等の数の数え方
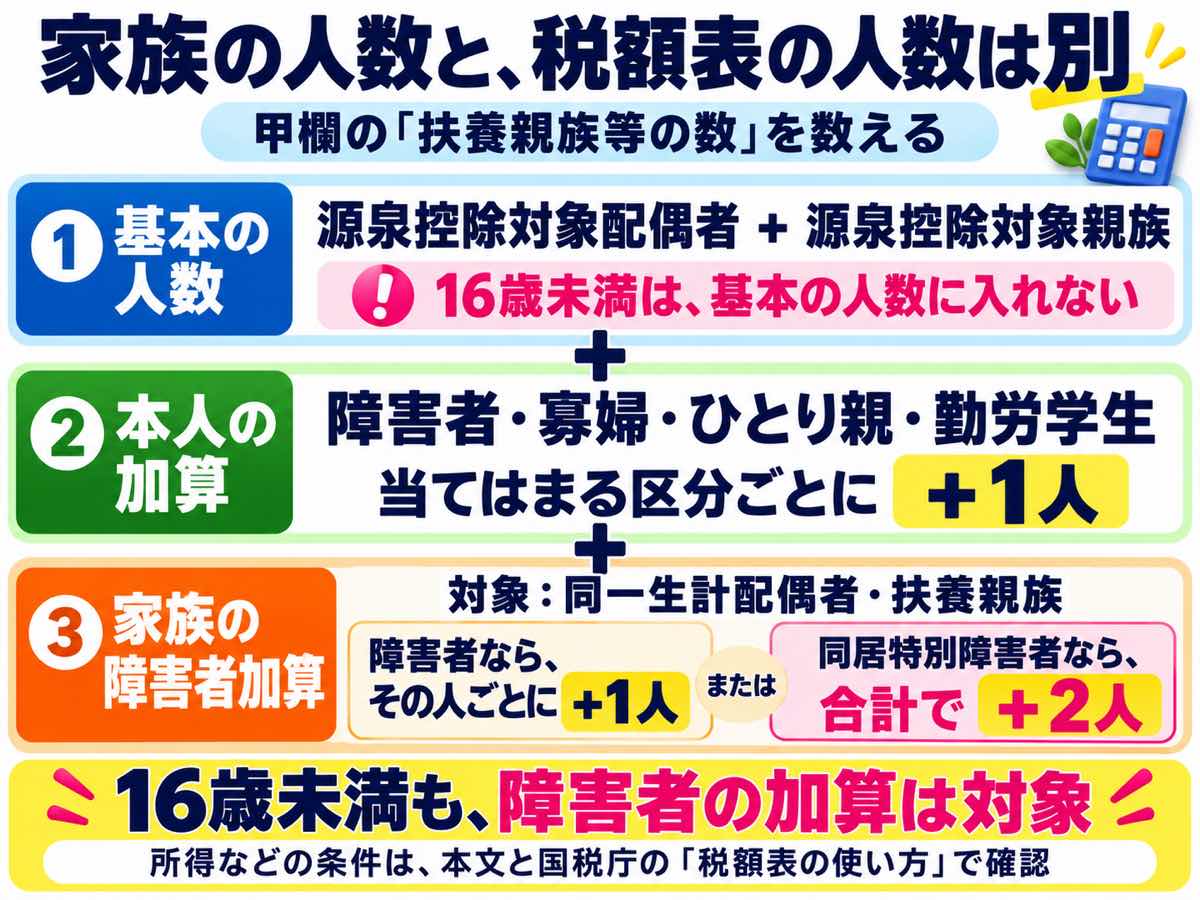
甲欄では、横に「0人」から「7人」までの列が並んでいます。どの列を見るかを決めるのが扶養親族等の数です。扶養控除等申告書を見ながら、次の順で数えます。
- 源泉控除対象配偶者・源泉控除対象親族の人数を数える(16歳未満の子は、原則として数えない)
- 本人が障害者・寡婦・ひとり親・勤労学生に当たるときは、当たる区分ごとに1人を足す
- 同一生計配偶者や扶養親族に障害者がいるときは、その人ごとに1人を足す(同居特別障害者なら、あわせて2人)。この加算は、16歳未満の扶養親族も対象
配偶者や家族を数に入れられるかどうかは、その人の1年間の所得の見込みで決まります。金額の条件は改正で変わることがあるので、覚えるより、国税庁の源泉徴収税額表にある「税額表の使い方」で毎年確かめましょう(国税庁「令和8年分 源泉徴収税額表」)。扶養の条件そのものは、扶養控除は年収いくらまで?でも説明しています。
つまずきポイント
「扶養に入っている家族の人数」と「扶養親族等の数」は、同じとは限りません。たとえば、16歳未満の子は、源泉控除対象親族としては数えません(障害者に当たるときは加算があります)。また、令和7年度の税制改正で、19歳以上23歳未満の子などのうち所得が一定の範囲の人(特定親族)の一部も数に入るようになりました。申告書に書かれた内容と、給与ソフトに登録した人数が合っているか、年に1回は見直しましょう。
月額表の引き方(3ステップ)
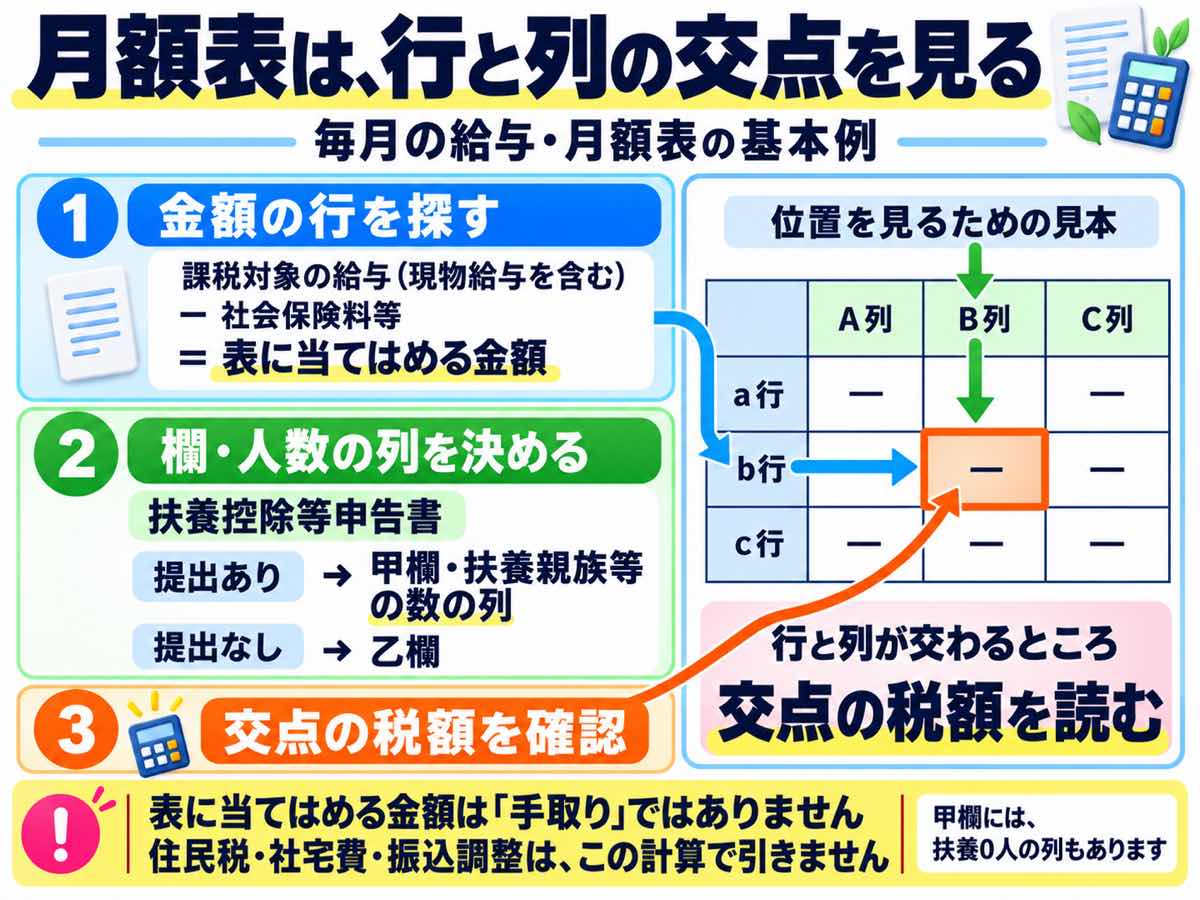
- 行を探す:左の「その月の社会保険料等控除後の給与等の金額」の欄で、自分の金額が入る行(「以上」「未満」の範囲)を探す
- 列を決める:扶養控除等申告書を出している人は甲欄の「扶養親族等の数」の列、出していない人は乙欄
- 交わるところを読む:行と列が交わるところの金額が、その月に引く所得税(復興特別所得税を含む)
扶養親族等の数が7人を超える人や、金額が表のいちばん下の行を超える人は、表の注記に計算のしかたが書かれています。表の下や「税額表の使い方」も、あわせて読む習慣をつけておきましょう。
つまずきポイント
給与ソフトの額と、税額表で引いた額が違うことがあります。月額表の甲欄では、財務省が定めた計算式で税額を求める電算機特例を使う給与ソフトがあり、その場合は税額表で求めた額と差が出ることがあります。違いを見つけたら、まずソフトの計算方法と、対象の年・課税する金額・扶養親族等の数を確かめましょう。くわしくは【所得税が数十円ズレる】所得税を自分で計算したら、ズレてる…で説明しています。
計算式で求める方法(給与ソフトのしくみ)
月額表の甲欄で計算する給与は、税額表を引く代わりに、財務省が定めた計算式で求めることもできます(電算機特例)。給与ソフトの中では、おおむね次の順番で計算しています。
- その月の社会保険料等控除後の給与等の金額を出す(ステップ2までと同じ)
- そこから、給与所得控除の額・基礎控除の額・配偶者(特別)控除の額・扶養控除の額(または特定親族特別控除の額)の合計を引く。残った額を「課税給与所得金額」という
- 課税給与所得金額に、決められた税率をかけ、決められた額を引く(税率には復興特別所得税の分も含まれている)
- 10円未満の端数を四捨五入する
それぞれの控除の額や税率は、国税庁の「令和8年分 源泉徴収税額表」18ページの別表(別表第一〜第四)に、月額の表として載っています。控除の額や税率は改正で変わるので、毎年その年の表を確かめましょう。
つまずきポイント
この計算式は月額表の甲欄で計算する給与だけに使えます。乙欄・日額表・賞与には使えません。また、計算式で求めた額と税額表で求めた額は、差が出ることがあります。
賞与の所得税の求め方
賞与は、月額表ではなく「賞与に対する源泉徴収税額の算出率の表」を使います。税額そのものではなく、かける率を表から探すのがちがいです(所得税法186条)。
- 前月の給与の、社会保険料等控除後の金額を出す
- 算出率の表で、扶養親族等の数(甲欄)または乙欄の列から、その金額が入る行を探し、「賞与の金額に乗ずべき率」を読む
- 賞与から社会保険料等を引いた額に、その率をかける(1円未満は切り捨て)
つまずきポイント
算出率の表を使わない場合があります。前月に給与がない場合や、賞与から社会保険料等を引いた額が、前月の給与から社会保険料等を引いた額の10倍を超える場合などは、月額表を使う別の計算になります。前月の給与があるかどうかで手順が違うため、国税庁 No.2523「賞与に対する源泉徴収」の計算例と、給与ソフトの設定を確かめましょう。入社したばかりの人や、休職から戻った人など、前月の給与がない人の賞与は特に注意です。前月の給与が社会保険料等以下の場合も、税額表の備考を確かめてください。
税額表は毎年確かめる(令和8年と令和9年の変わり目)
源泉徴収税額表は、税制改正にあわせて作り直されます。その年に払う給与には、その年の分の税額表を使います。令和8年は、次の点に注意が必要です(国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」令和8年5月)。
- 令和8年1月〜11月の給与:令和8年分の税額表で計算する(改正による変更はない)
- 令和8年12月の給与:扶養親族等の所得の条件の改正が、12月1日以後に払う給与から適用される。新しく条件を満たした家族を数に入れるには、扶養控除等申告書の提出が必要
- 令和8年12月の年末調整:引き上げられた基礎控除などで1年分を精算する(第9回)
- 令和9年1月以後の給与:改正後の新しい税額表(令和9年分 源泉徴収税額表。すでに公表されています)を使う
つまずきポイント
12月と1月は、給与ソフトの更新を必ず確かめましょう。給与ソフトが新しい計算に切り替わっているか、扶養親族等の数が最新の申告書どおりかを、12月の給与と1月の給与の前に見ておくと安心です。
会社はいつ納める?
給与から引いた所得税は、払った月の翌月10日までに納めます(所得税法183条)。給与の支払いを受ける人が常時10人未満の会社は、税務署の承認を受けて納期の特例を使うと、1月〜6月分を7月10日まで、7月〜12月分を翌年1月20日までに、年2回まとめて納められます。期限が土日・祝日などに当たるときは、その次の開いている日が期限です(国税庁 No.2505)。
給与ソフトで確かめる5つの設定
- 税額表の年:今年の税額表(または計算式)になっているか
- 甲欄・乙欄:扶養控除等申告書を出していない人が乙欄になっているか
- 扶養親族等の数:最新の扶養控除等申告書と人数が合っているか
- 通勤手当:非課税の分が、所得税の計算から外れているか
- 賞与:前月の給与を使う設定になっているか、前月に給与がない人の扱い
経理と話すときの言葉
給与から引いた所得税は、納めるまで会社が預かっているお金なので、「預り金」などで記録する例があります(第1回)。住民税や社会保険料の預り金と分けて管理する会社もあるので、科目の分け方は経理担当に確かめておきましょう。
ワーク:自分の会社の「所得税のルール」を書き出そう
扶養控除等申告書の控えと、給与ソフトの設定画面を見ながら、次の表を埋めてみてください。
| 確かめること | 自分の会社 |
|---|---|
| 給与の払い方と使う表 | 毎月払い(月額表)/日払い・週払い(日額表) |
| 扶養控除等申告書を回収する時期 | 入社時・( 月)ごろに翌年分 |
| 乙欄で計算している人 | ( )人 |
| 扶養親族等の数を見直す時期 | 毎年( 月)+家族や所得の見込みが変わったとき |
| 通勤手当の所得税の設定 | 非課税の分は除く設定になっている/なっていない |
| 自社の支給項目を1つ選ぶ | 項目名( )・何のための支給か( ) |
| その項目の渡し方 | 現金/現物/実費精算 |
| 所得税の扱いと根拠 | 課税/非課税(条件: )・根拠のページと確認日( ) |
| 現物給与のとき | 所得税に含める額( )・振込を二重にしない方法( ) |
| 社会保険・雇用保険の設定 | 所得税とは別に確かめた/まだ |
| 納める時期 | 毎月10日/納期の特例(7月10日・1月20日) |
| 給与ソフトを更新する時期 | ( 月)ごろ |
うさチュウとQ&A
担当者社員さんから「先月より給与は同じなのに、所得税が増えた」と言われました。
うさチュウまずは、税額表に当てはめる金額が同じかを確かめよう。残業代や手当で総支給額が変わっていないか、社会保険料の額が変わっていないか。それから、扶養親族等の数が変わっていないかも見てね。家族の人数が変わったら、申告書を出し直してもらう必要があるよ。
担当者Wワークの社員さんが、「本業の会社に申告書を出したから、うちは乙欄?」と聞いてきました。
うさチュウそのとおり。主な勤務先以外の給与は、原則として乙欄で計算するよ。その給与は原則として年末調整の対象にならないから、ほかの所得なども合わせて、必要に応じて本人が確定申告で精算することになるんだ(国税庁 No.2520)。
うさチュウ所得税は「どの表」「どの欄」「どの行」。この3つを順に確かめれば、給与ソフトの数字も、社員さんへの説明も、落ち着いてできるようになるよ。
確認テスト(5問・答えはクリックで開きます)
Q1. 扶養控除等申告書を出していない人の毎月の所得税は、月額表のどの欄で求めますか?
乙欄です。申告書を出している人は甲欄で、扶養親族等の数に応じた列を見ます。→ 本文:どの表・どの欄を使う?
Q2. 税額表に当てはめる金額は、総支給額そのままですか?
ちがいます。その月の給与(所得税がかからない通勤手当などを除く)から、健康保険料・厚生年金保険料・雇用保険料などの社会保険料等を引いた金額で当てはめます。→ 本文:税額表に当てはめる金額
Q3. 10歳の子どもを扶養している人は、その子を扶養親族等の数に入れますか?
源泉控除対象親族としては数えません。ただし、その子が障害者に当たれば1人、同居特別障害者に当たれば合わせて2人を加えます。→ 本文:扶養親族等の数の数え方
Q4. 賞与の所得税は、どの表を使って、何を探しますか?
「賞与に対する源泉徴収税額の算出率の表」で、前月の給与(社会保険料等を引いた額)と扶養親族等の数から「率」を探し、賞与から社会保険料等を引いた額にかけます。前月に給与がないときなどは、月額表を使う例外があります。→ 本文:賞与の所得税の求め方
Q5. 令和9年1月に払う給与には、どの税額表を使いますか?
令和8年度の税制改正を反映した、新しい税額表(令和9年分)を使います。令和8年に払う給与には、令和8年分の税額表を使います。→ 本文:税額表は毎年確かめる
よくある質問
- 源泉徴収税額表の甲欄と乙欄の違いは何ですか?
-
甲欄は、扶養控除等申告書を出している人に使う欄で、扶養親族等の数に応じて税額が決まります。乙欄は、申告書を出していない人(2か所目の勤め先など)に使う欄で、甲欄より税額が高くなります。申告書は主な給与を受け取る会社1か所にだけ出します。
- 給与の所得税の計算方法を教えてください
-
その月の給与から、所得税がかからない通勤手当などと、健康保険料・厚生年金保険料・雇用保険料などの社会保険料等を引いた金額を出し、国税庁の源泉徴収税額表(月額表)で、その金額の行と、甲欄の扶養親族等の数の列(または乙欄)が交わるところの額を読みます。月額表の甲欄では、計算式(電算機特例)を使う給与ソフトもあり、税額表の額と差が出ることがあります。
- 扶養親族等の数はどうやって数えますか?
-
扶養控除等申告書に書かれた源泉控除対象配偶者と源泉控除対象親族(16歳以上の扶養親族など)の人数に、本人が障害者・寡婦・ひとり親・勤労学生に当たるときは区分ごとに1人、同一生計配偶者や扶養親族(16歳未満も含む)に障害者がいるときはその人ごとに1人(同居特別障害者なら2人)を足して数えます。16歳未満の子は、源泉控除対象親族としては数えません。細かい条件は、国税庁の源泉徴収税額表の「税額表の使い方」で確かめましょう。
この章で出てきた用語
本文で青い文字になっている言葉は、ここで意味を説明しています。分からない言葉が出てきたら、いつでもここに戻ってきてください。
源泉徴収税額表(げんせんちょうしゅうぜいがくひょう)
給与から引く所得税の額を求めるために、国税庁が毎年作る表です。毎月の給与に使う月額表、日払いなどに使う日額表、賞与に使う「賞与に対する源泉徴収税額の算出率の表」があります。表の額には復興特別所得税も含まれています。
源泉徴収(げんせんちょうしゅう)
会社が給与から所得税を差し引き、社員の代わりに国へ納める仕組みです。差し引いた月の翌月10日までに納めます(納期の特例を受けている場合は年2回)。
甲欄(こうらん)
源泉徴収税額表で、扶養控除等申告書を出している人に使う欄です。扶養親族等の数に応じて税額が決まります。
乙欄(おつらん)
源泉徴収税額表で、扶養控除等申告書を出していない人に使う欄です。2か所目の勤め先の給与などに使い、甲欄より税額が高くなります。
扶養控除等申告書(ふようこうじょとうしんこくしょ)
正式には「給与所得者の扶養控除等(異動)申告書」です。社員が家族の状況などを書いて、毎年最初の給与を受け取る日の前日までに会社に出す書類です。2か所以上で働いている人は、主な給与を受け取る1か所にだけ出します。
社会保険料等控除後の給与等の金額(しゃかいほけんりょうとうこうじょごのきゅうよとうのきんがく)
源泉徴収税額表に当てはめる金額です。その月の給与(所得税がかからない通勤手当などを除く)から、健康保険料・介護保険料・厚生年金保険料・雇用保険料などの社会保険料等を引いた額です。
扶養親族等の数(ふようしんぞくとうのかず)
甲欄を使うときに数える人数です。源泉控除対象配偶者と源泉控除対象親族の合計に、本人が障害者・寡婦・ひとり親・勤労学生に当たるときは区分ごとに1人、同一生計配偶者や扶養親族(16歳未満も含む)に障害者がいるときはその人ごとに1人(同居特別障害者なら2人)を足します。細かい条件は、国税庁の源泉徴収税額表にある「税額表の使い方」で確かめます。
源泉控除対象配偶者・源泉控除対象親族(げんせんこうじょたいしょうはいぐうしゃ・しんぞく)
扶養親族等の数に入れる家族です。源泉控除対象配偶者は、本人と配偶者の所得の見込みが一定以下の場合の配偶者です。源泉控除対象親族は、16歳以上の扶養親族と、19歳以上23歳未満で所得が一定の範囲の親族(特定親族)の一部です。16歳未満の子は、原則として数に入れません。
電算機特例(でんさんきとくれい)
月額表の甲欄で計算する給与について、税額表の代わりに財務省が定めた計算式で所得税を求める方法です。この方法を使う給与ソフトでは、税額表で求めた額と差が出ることがあります。違いがあるときは、ソフトの計算方法と、対象の年・課税する金額・扶養親族等の数を確かめます。
納期の特例(のうきのとくれい)
給与の支払いを受ける人(社員など)が常時10人未満(ふだんの人数が10人未満)の事業所が、承認を受けて、毎月の源泉所得税や住民税を年2回にまとめて納められる制度です。所得税は税務署、住民税は市区町村の承認が必要で、納める月も違います。
連載「ゼロから学ぶ給与計算」
前の回:【第5回】雇用保険料の計算方法 / 次の回:第7回 住民税(特別徴収)(準備中)
何も知らない状態から、給与計算を自分で計算して確かめられるようになる連載です。上から順に読むと、迷わず進めます。
- 第0回:給与計算の勉強は何から?(入口・目次)
- 第1回:給与計算の1か月の流れ
- 第2回:勤怠から支給額を出す
- 第3回:残業代(割増賃金)の考え方
- 第4回:社会保険料のしくみ
- 第5回:雇用保険料のしくみ
- 第6回:所得税の計算方法(源泉徴収税額表の読み方)
- 第7回:住民税(特別徴収)(準備中)
- 第8回:入社・退職の月の給与計算(準備中)
- 第9回:1年の行事(算定基礎届・年度更新・年末調整)(準備中)
- 第10回:ミスを防ぐ確かめ方(準備中)
関連記事
参考にした公的機関の情報
- 国税庁「令和8年分 源泉徴収税額表」
- 国税庁「令和8年版 源泉徴収のあらまし」
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月)
- 国税庁「No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例」
- e-Gov法令検索「所得税法」
※この記事は2026年10月時点の公的情報をもとに、一般的な内容をまとめたものです。源泉徴収税額表や扶養親族等の条件は、税制改正で変わることがあります。実際の扱いは、国税庁の最新の資料と、税務署・自社の規程でご確認ください。