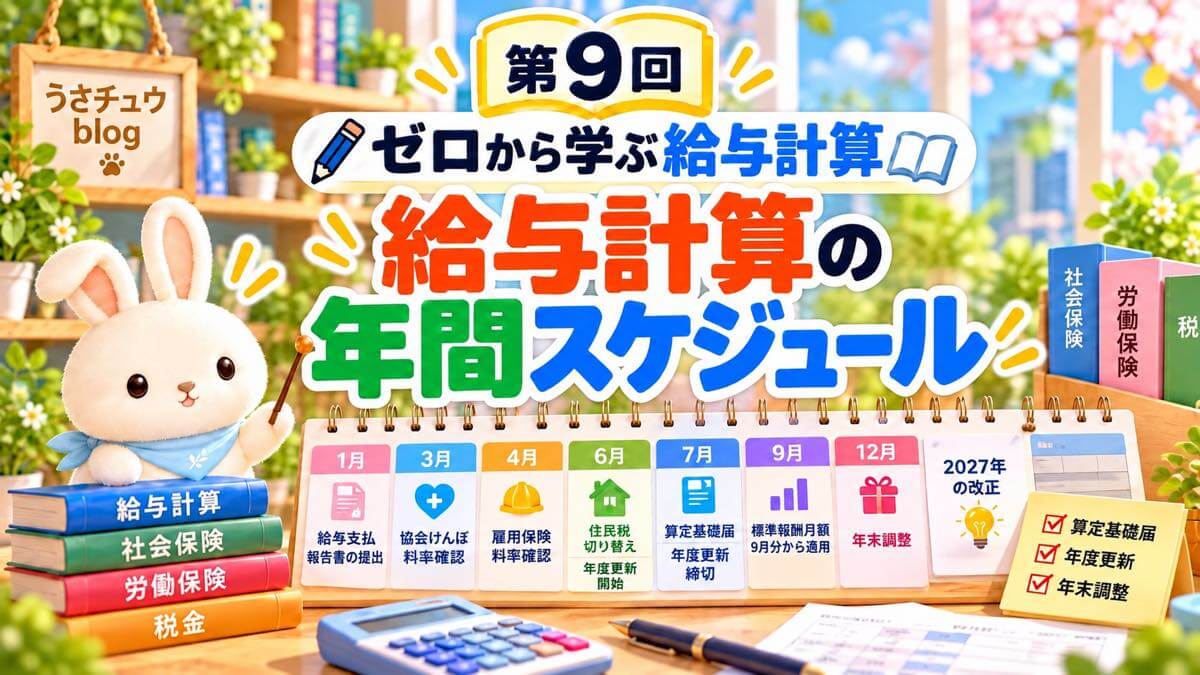
この記事は、連載「ゼロから学ぶ給与計算」の第9回です。第1回では、給与計算の1か月の流れを見ました。今回は、その外側にある1年の流れです。毎年決まった時期にやってくる手続きと、料率が切り替わる月を、カレンダーにまとめます。
 担当者
算定基礎届とか年度更新とか、名前は聞くけど、いつ何があるのか全体が見えなくて……。来年また変わることもあるんですよね?
 うさチュウ
1年の行事は、社会保険・労働保険・税の3つに分けると覚えやすいよ。それぞれのくわしいやり方は別の記事にあるから、この回ではいつ・何があるかの地図を作ろう。2027年に変わることも、最後にまとめるね。
この回でできるようになること
- 給与計算の1年の行事を、社会保険・労働保険・税の3つに分けて説明できる
- 料率や標準報酬月額が切り替わる月と、給与ソフトを見直す時期が分かる
- 2027年に施行が決まっている改正と、毎年度の料率の確かめ方が分かる
読む時間の目安:約12分。最後に、確認テスト(5問)と、この回で出てきた用語の説明があります。
まず言葉をそろえよう:1年の行事は3つのグループ
| 社会保険(健康保険・厚生年金) | 7月の算定基礎届で、9月からの標準報酬月額が決まる。賞与を払ったら賞与支払届を出す |
|---|---|
| 労働保険(雇用保険・労災保険) | 6月1日〜7月10日の年度更新で、前の年度の保険料を精算し、今年度の分を申告・納付する |
| 税(所得税・住民税) | 12月の年末調整で1年分の所得税を精算し、1月に給与支払報告書などを出す。住民税は6月に新しい年度の額に切り替わる |
毎月の給与計算に加えて、1年の中に「届け出る月」と「率が変わる月」があります。この2つをカレンダーに書き込んでおくと、うっかりを防げます。
1年のカレンダー(月ごとの行事)
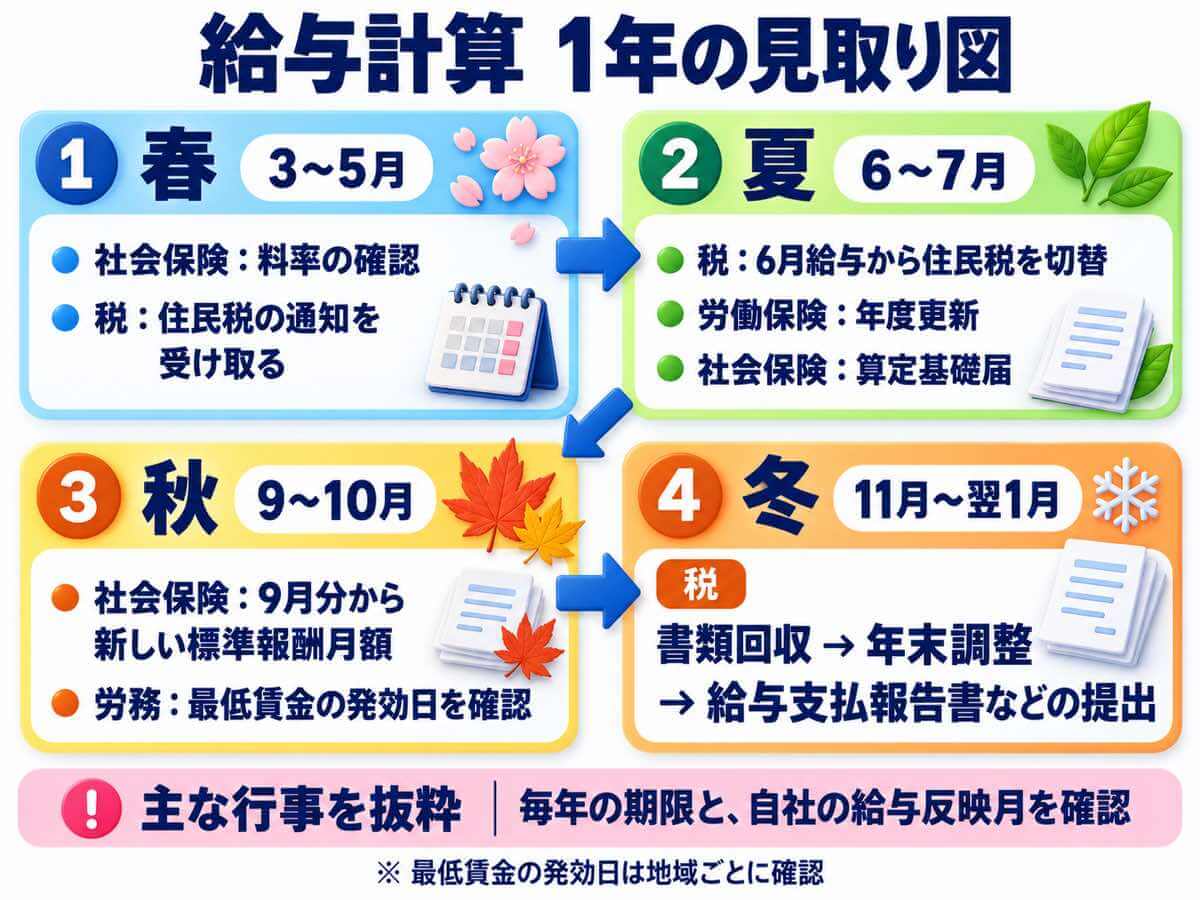
| 月 | 主な行事 | くわしく |
|---|---|---|
| 1月 | 源泉所得税の納期の特例(7〜12月分)を1月20日までに納める/給与支払報告書を市区町村へ(1月31日まで。土日祝にあたる場合は翌開庁日)。2027年から給与の源泉徴収票は源泉徴収票のみなし提出に。ほかに提出が必要な法定調書があれば、合計表とともに税務署へ | 第6回・第7回 |
| 3月 | 協会けんぽの健康保険料率・介護保険料率が3月分(4月納付分)から切り替わる(健康保険組合は組合ごとに確かめる) | 第4回 |
| 4月 | 雇用保険料率が年度ごとに見直される/子ども・子育て支援金率も年度ごと | 第5回・第4回 |
| 5月 | 市区町村から住民税の特別徴収税額決定通知書が届く | 第7回 |
| 6月 | 6月に払う給与から住民税が新しい年度の額に/6月1日から労働保険の年度更新が始まる/住民税の納期の特例(12〜5月分)を6月10日まで | 第7回・第5回 |
| 7月 | 7月1日〜10日に算定基礎届を出す/年度更新は7月10日まで/源泉所得税の納期の特例(1〜6月分)を7月10日まで | 算定基礎届の書き方 |
| 9月 | 算定基礎届で決まった新しい標準報酬月額が9月分から(前月分控除の会社は、10月に払う給与から) | 第4回 |
| 10月 | 最低賃金の改定(都道府県ごとに発効日が違う) | 最低賃金の改定 |
| 11月 | 年末調整の書類を配って集める(翌年分の扶養控除等申告書もここで集める会社が多い) | 年末調整の準備 |
| 12月 | 年末調整(その年の最後の給与で精算)/住民税の納期の特例(6〜11月分)を12月10日まで | 年末調整の準備 |
| 賞与を払ったとき | 支給日から5日以内に賞与支払届を出す | 第4回 |
つまずきポイント
延納や口座振替を使う会社は、自社の納期限もカレンダーに書き足しましょう。
期限の日付は、年によって曜日で動きます。期限が土日祝日にあたる場合は、休み明けの開庁日・営業日へ繰り下がります。実際の日付は、手続きごとのその年の案内で確認しましょう。
社会保険の行事:7月の算定基礎届と9月の切り替え
STEP1 6月まで:4・5・6月の給与を正しく計算する
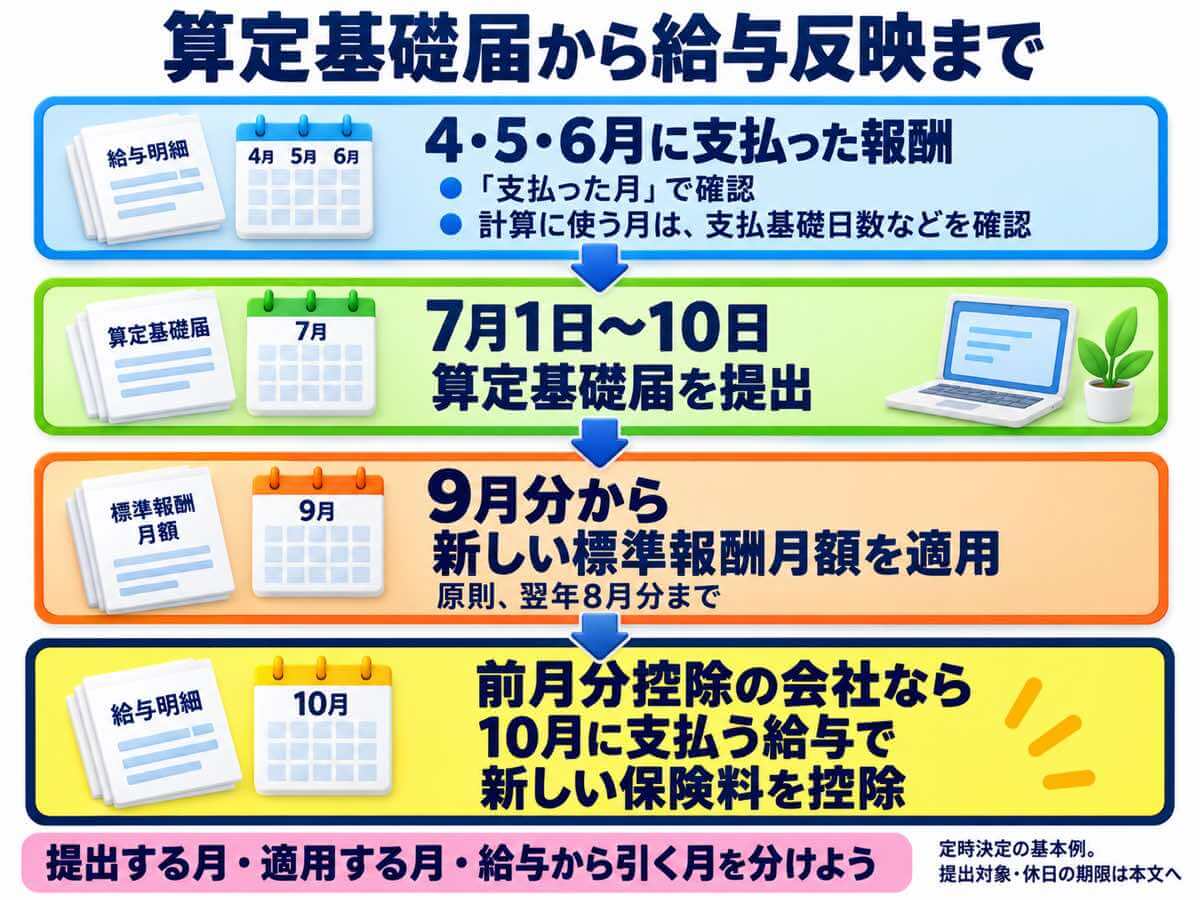
- 算定基礎届は、4月・5月・6月に支払った報酬を届け出る手続き。残業手当なども報酬に含まれるが、計算に使う月は支払基礎日数などの条件を確かめる
STEP2 7月1日〜10日:算定基礎届を出す
- 対象は、7月1日時点の被保険者と70歳以上被用者(提出がいらない人もいる)
- 書き方は算定基礎届の書き方と提出期限で
STEP3 9月:新しい標準報酬月額に切り替える
- 決まった額は、原則として9月から翌年8月まで使う
- 前月分控除の会社は、10月に払う給与から新しい保険料になる。給与ソフトの切り替え月を確かめる
賞与を払ったときは、支給日から5日以内に賞与支払届を出します。賞与支払予定月に誰にも払わなかったときは、賞与不支給報告書を出します(日本年金機構)。
労働保険の行事:6月1日〜7月10日の年度更新
雇用保険料と労災保険料(あわせて労働保険料)は、毎月の給与から引く雇用保険料とは別に、会社が年に1回の年度更新で申告し、納付します。条件によって、分けて納めること(延納)もできます。前の年度の賃金総額(支払うことが確定した未払いの賃金も含む)をもとに保険料を精算し、今年度の分を見込みで申告・納付します。労災保険と雇用保険では、賃金を集計する対象者が違います(第5回)。
年度更新の期間は、原則として6月1日から7月10日まで。算定基礎届の期限と重なるので、6月のうちに賃金の集計を始めておくと安心です。
税の行事:12月の年末調整と1月の提出
11〜12月:年末調整
- 扶養控除等申告書・保険料控除申告書などを集め、その年の最後の給与で1年分の所得税を精算する
- 2026年(令和8年分)は、税制改正で基礎控除などが変わる。くわしくは2026年の年末調整で変わることと年末調整の準備はいつから?で
1月:給与支払報告書と法定調書
- 給与支払報告書を、従業員ごとの市区町村へ出す(第7回)
- 2027年1月以後は、市区町村に給与支払報告書を出すと、給与の源泉徴収票は税務署にも出したものとみなされる。本人への源泉徴収票の交付は続ける。報酬の支払調書など、ほかに提出が必要な法定調書があれば、その法定調書と合計表を税務署に出す
6月:住民税の切り替え
- 5月に届いた決定通知書の額を、6月に払う給与から使う(第7回)
2027年(令和9年)に変わること
1年の行事は、毎年同じとは限りません。2026年10月時点で、法律などで決まっている2027年の主な変更は次のとおりです。
| いつから | 何が変わる | 担当者がすること |
|---|---|---|
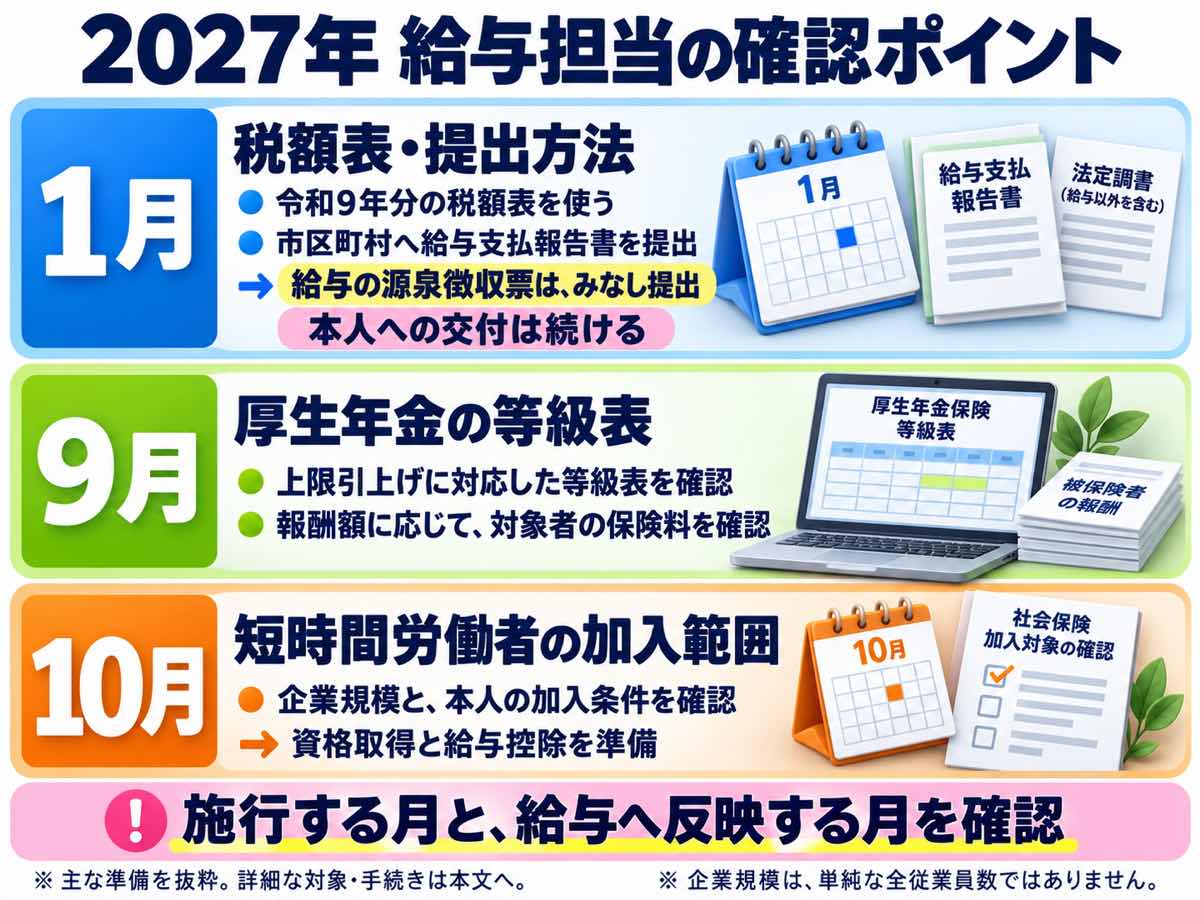
| 2027年1月 | 防衛特別所得税(所得税額の1%)が始まり、復興特別所得税は1.1%に下がる。合わせた率は2.1%のままで、この税率の組み替えによる計算方法の変更はない。ただし税額表は改正されているので、必ず令和9年分を使う | 令和9年分の源泉徴収税額表に切り替わっているか、給与ソフトを確かめる(第6回) |
| 2027年1月 | 源泉徴収票のみなし提出が始まる。市区町村に給与支払報告書を出せば、税務署にも源泉徴収票を出したことになる | 税務署用の源泉徴収票を作らない設定か確かめる。本人への交付は続ける。令和8年分の提出期限は2027年2月1日(月)(源泉徴収票のみなし提出とは?) |
| 2027年1月 | 給与支払報告書を電子で出す義務の基準が、30枚以上になる(前々年に、改正前の範囲で税務署に出すはずだった源泉徴収票の枚数で判定) | 自社が電子で出す義務に当たるか確かめる |
| 2027年9月 | 厚生年金の標準報酬月額の上限が、65万円から68万円に上がる(2028年9月に71万円、2029年9月に75万円) | 給与ソフトの等級表の更新を確かめ、各社員の報酬額に応じて新しい等級と保険料を確かめる(今の上限等級の人が、全員同じように増えるわけではない) |
| 2027年10月 | パートなどの社会保険の適用拡大。企業規模の条件が、厚生年金保険の被保険者数51人以上から36人以上に広がる | 対象になる会社は、加入する人の資格取得届と、給与からの控除の準備をする |
この人数は、単純な従業員の総数ではありません。短時間労働者を除く厚生年金保険の被保険者数で判断し、法人は同じ法人番号の事業所をすべて合わせて数えます。加入する人自身の条件(週20時間以上・学生でないことなど)も確かめます(日本年金機構)。
すでに変わったこと・施行日が決まっている今後の変更・毎年度の料率
- すでに変わった:パートの社会保険の「月8.8万円以上」という賃金の条件は、2026年10月1日に撤廃されました(日本年金機構)
- 施行日が決まっている今後の変更:2028年10月1日から、雇用保険の週の所定労働時間の条件が、20時間以上から10時間以上に広がります。ほかの加入条件も確かめます(厚生労働省)
- 毎年度の料率:その年度の正式な公表資料で確かめます。雇用保険料率は厚生労働省、協会けんぽの健康保険料率・介護保険料率は協会けんぽ、子ども・子育て支援金率はこども家庭庁などの案内で。公表資料の「見込み」と確定値を分け、適用する月と給与から引く月も確かめます
つまずきポイント
改正の情報は、民間の記事より先に、厚生労働省・日本年金機構・国税庁の案内で確かめましょう。施行日だけでなく、「どの月の分から」「どの給与から」かまで見ておくと、給与ソフトの切り替えを間違えません。
ワーク:自分の会社の「年間カレンダー」を作ろう
今年のカレンダーを開いて、次の表を埋めてみてください。期限の日付は、その年の案内で確かめて書き込みます。
| 行事 | 今年の期限 | 担当 | 給与ソフトで見直すこと |
|---|---|---|---|
| 算定基礎届 | 7月( )日 | ( ) | 9月分( 月の給与)から新しい標準報酬月額 |
| 年度更新 | 7月( )日 | ( ) | 4月からの雇用保険料率 |
| 賞与支払届 | 支給日から5日以内 | ( ) | 標準賞与額 |
| 住民税の切り替え | 6月の給与 | ( ) | 6月分・7月以降の分の額 |
| 年末調整 | 12月の給与 | ( ) | その年分の年末調整用設定/翌年1月給与から使う税額表の準備 |
| 給与支払報告書・法定調書 | 1月( )日 | ( ) | 税務署用の源泉徴収票の設定(2027年〜) |
うさチュウとQ&A
担当者6月と7月に、年度更新と算定基礎届と住民税の切り替えが重なって、毎年あわててしまいます……。
うさチュウ6〜7月は1年でいちばん重なる時期だね。住民税の通知書は5月に届くし、年度更新は6月1日から始められるから、5月のうちに段取りを決めておくと楽になるよ。算定基礎届に使う4〜6月の給与も、6月の給与計算が終わったらすぐ集計しよう。
確認テスト(5問・答えはクリックで開きます)
Q1. 算定基礎届を出す期間は、原則としていつですか?
7月1日から10日までです。4月・5月・6月に支払った報酬を届け出ます。→ 本文:社会保険の行事
Q2. 算定基礎届で決まった標準報酬月額は、何月分から使いますか?
原則として9月分から翌年8月分までです。前月分控除の会社は、10月に払う給与から新しい保険料になります。→ 本文:社会保険の行事
Q3. 労働保険の年度更新は、いつからいつまでですか?
原則として6月1日から7月10日までです。前の年度の保険料を精算し、今年度の分を申告・納付します。→ 本文:労働保険の行事
Q4. 賞与を払ったら、何をいつまでに出しますか?
賞与支払届を、支給日から5日以内に出します。→ 本文:社会保険の行事
Q5. 2027年9月に、厚生年金の何が変わりますか?
標準報酬月額の上限が、65万円から68万円に上がります(その後、2028年9月に71万円、2029年9月に75万円)。→ 本文:2027年(令和9年)に変わること
よくある質問
- 給与計算の年間スケジュールで、特に忙しい時期はいつですか?
-
6月から7月と、11月から1月です。6〜7月は住民税の切り替え(6月の給与から)、労働保険の年度更新(6月1日〜7月10日)、算定基礎届(7月1日〜10日)が重なります。11〜1月は年末調整と、給与支払報告書・法定調書の提出が続きます。
- 算定基礎届と年度更新の違いは何ですか?
-
算定基礎届は、健康保険・厚生年金の標準報酬月額を決めるために、4〜6月の報酬を日本年金機構などに届け出る手続きです。年度更新は、前の年度の労働保険料(雇用保険・労災保険)を精算し、今年度の概算保険料を申告・納付する手続きです。条件によっては延納もできます。届け出る先も、計算のもとになる賃金の範囲も違います。
- 2027年に給与計算で変わることは何ですか?
-
1月から防衛特別所得税が始まり(合わせた率は変わらず)、源泉徴収票のみなし提出が始まります。9月から厚生年金の標準報酬月額の上限が68万円に上がり、10月からパートなどの社会保険の加入対象が、厚生年金保険の被保険者数36人以上の会社に広がります。雇用保険料率などの毎年度の率は、公表を確かめてから使いましょう。
この章で出てきた用語
本文で青い文字になっている言葉は、ここで意味を説明しています。分からない言葉が出てきたら、いつでもここに戻ってきてください。
算定基礎届(さんていきそとどけ)
7月1日時点の被保険者について、4月・5月・6月に支払った報酬を、会社が日本年金機構(健康保険組合)に届け出る書類です。これをもとに定時決定が行われ、その年の9月から原則1年間の標準報酬月額が決まります。提出期間は原則7月1日から10日までです。
標準報酬月額(ひょうじゅんほうしゅうげつがく)
健康保険料と厚生年金保険料を計算するために、毎月の報酬を区切りのよい等級に当てはめた金額です。健康保険と厚生年金では、等級の数や上限・下限が違います。
賞与支払届(しょうよしはらいとどけ)
賞与を支給したときに、会社が支給額などを届け出る書類です。支給日から5日以内に出します。届け出た額をもとに標準賞与額と保険料が決まります。賞与支払予定月に誰にも支給しなかったときは、賞与不支給報告書を出します。
年度更新(ねんどこうしん)
雇用保険料と労災保険料(あわせて労働保険料)について、前の年度の分を精算し、その年度の分を申告・納付する、年に一度の手続きです。毎年6月1日から7月10日までに行います。条件によっては、分けて納めること(延納)もできます。
年末調整(ねんまつちょうせい)
毎月の給与から差し引いた所得税の合計と、1年分の本当の税額とを、その年の最後の給与で精算する手続きです。年の途中で辞めた人は、12月の給与を受けてから辞めた人などを除き、原則として対象になりません。
納期の特例(のうきのとくれい)
給与の支払いを受ける人(社員など)が常時10人未満(ふだんの人数が10人未満)の事業所が、承認を受けて、毎月の源泉所得税や住民税を年2回にまとめて納められる制度です。所得税は税務署、住民税は市区町村の承認が必要で、納める月も違います。
源泉徴収票のみなし提出(げんせんちょうしゅうひょうのみなしていしゅつ)
令和9年1月1日以後に提出すべき令和8年分以後の給与所得の源泉徴収票について、市区町村に給与支払報告書を出せば、税務署にも源泉徴収票を出したものとみなす仕組みです。本人への源泉徴収票の交付は、これまでどおり必要です。
特別徴収税額決定通知書(とくべつちょうしゅうぜいがくけっていつうちしょ)
市区町村が、その年度に給与から引く住民税の額を知らせる書類です。会社用(特別徴収義務者用)と本人用(納税義務者用)があり、原則として5月31日までに会社へ届きます。本人用は会社を通じて本人に渡します。電子で受け取ることもできます。
適用拡大(てきようかくだい)
パート・アルバイトなど短時間で働く人が、健康保険・厚生年金に入る範囲を広げることです。月8.8万円以上という賃金の条件は2026年10月1日に撤廃されました。企業規模の条件は、2027年10月から厚生年金保険の被保険者数(短時間労働者を除く)36人以上に広がり、その後も段階的に小さくなります。加入するには、週20時間以上・学生でないことなど本人の条件も必要です。
連載「ゼロから学ぶ給与計算」
前の回:【第8回】入社・退職の月の給与計算 / 次の回:【第10回】給与計算のミスを防ぐチェック方法
何も知らない状態から、給与計算を自分で計算して確かめられるようになる連載です。上から順に読むと、迷わず進めます。
関連記事
参考にした公的機関の情報
- 日本年金機構「定時決定(算定基礎届)」
- 日本年金機構「従業員に賞与を支給したときの手続き」
- 日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」
- 厚生労働省「社会保険の加入対象の拡大について」
- 厚生労働省「厚生年金等の標準報酬月額の上限の段階的引上げについて」
- 国税庁「源泉徴収票のみなし提出の特例 特設ページ」
- 国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし」
- 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」
※この記事は2026年10月時点の公的情報をもとに、一般的な内容をまとめたものです。期限の日付や料率は年度ごとに変わります。実際の扱いは、日本年金機構・厚生労働省(労働局)・国税庁・市区町村のその年の案内でご確認ください。